
Alors que les Conseillers du commerce extérieur de la France (CCE) Auvergne-Rhône-Alpes célèbrent leurs 60 ans en 2026, à l’occasion d’un gala consacré à l’autonomie stratégique, les tensions commerciales internationales rappellent combien la maîtrise des échanges est devenue un enjeu de compétitivité pour les entreprises françaises.
Pour les industriels, droits de douane, règles d’origine et régimes douaniers peuvent peser sur les conditions d’accès aux marchés, les coûts d’approvisionnement et la compétitivité à l’export.
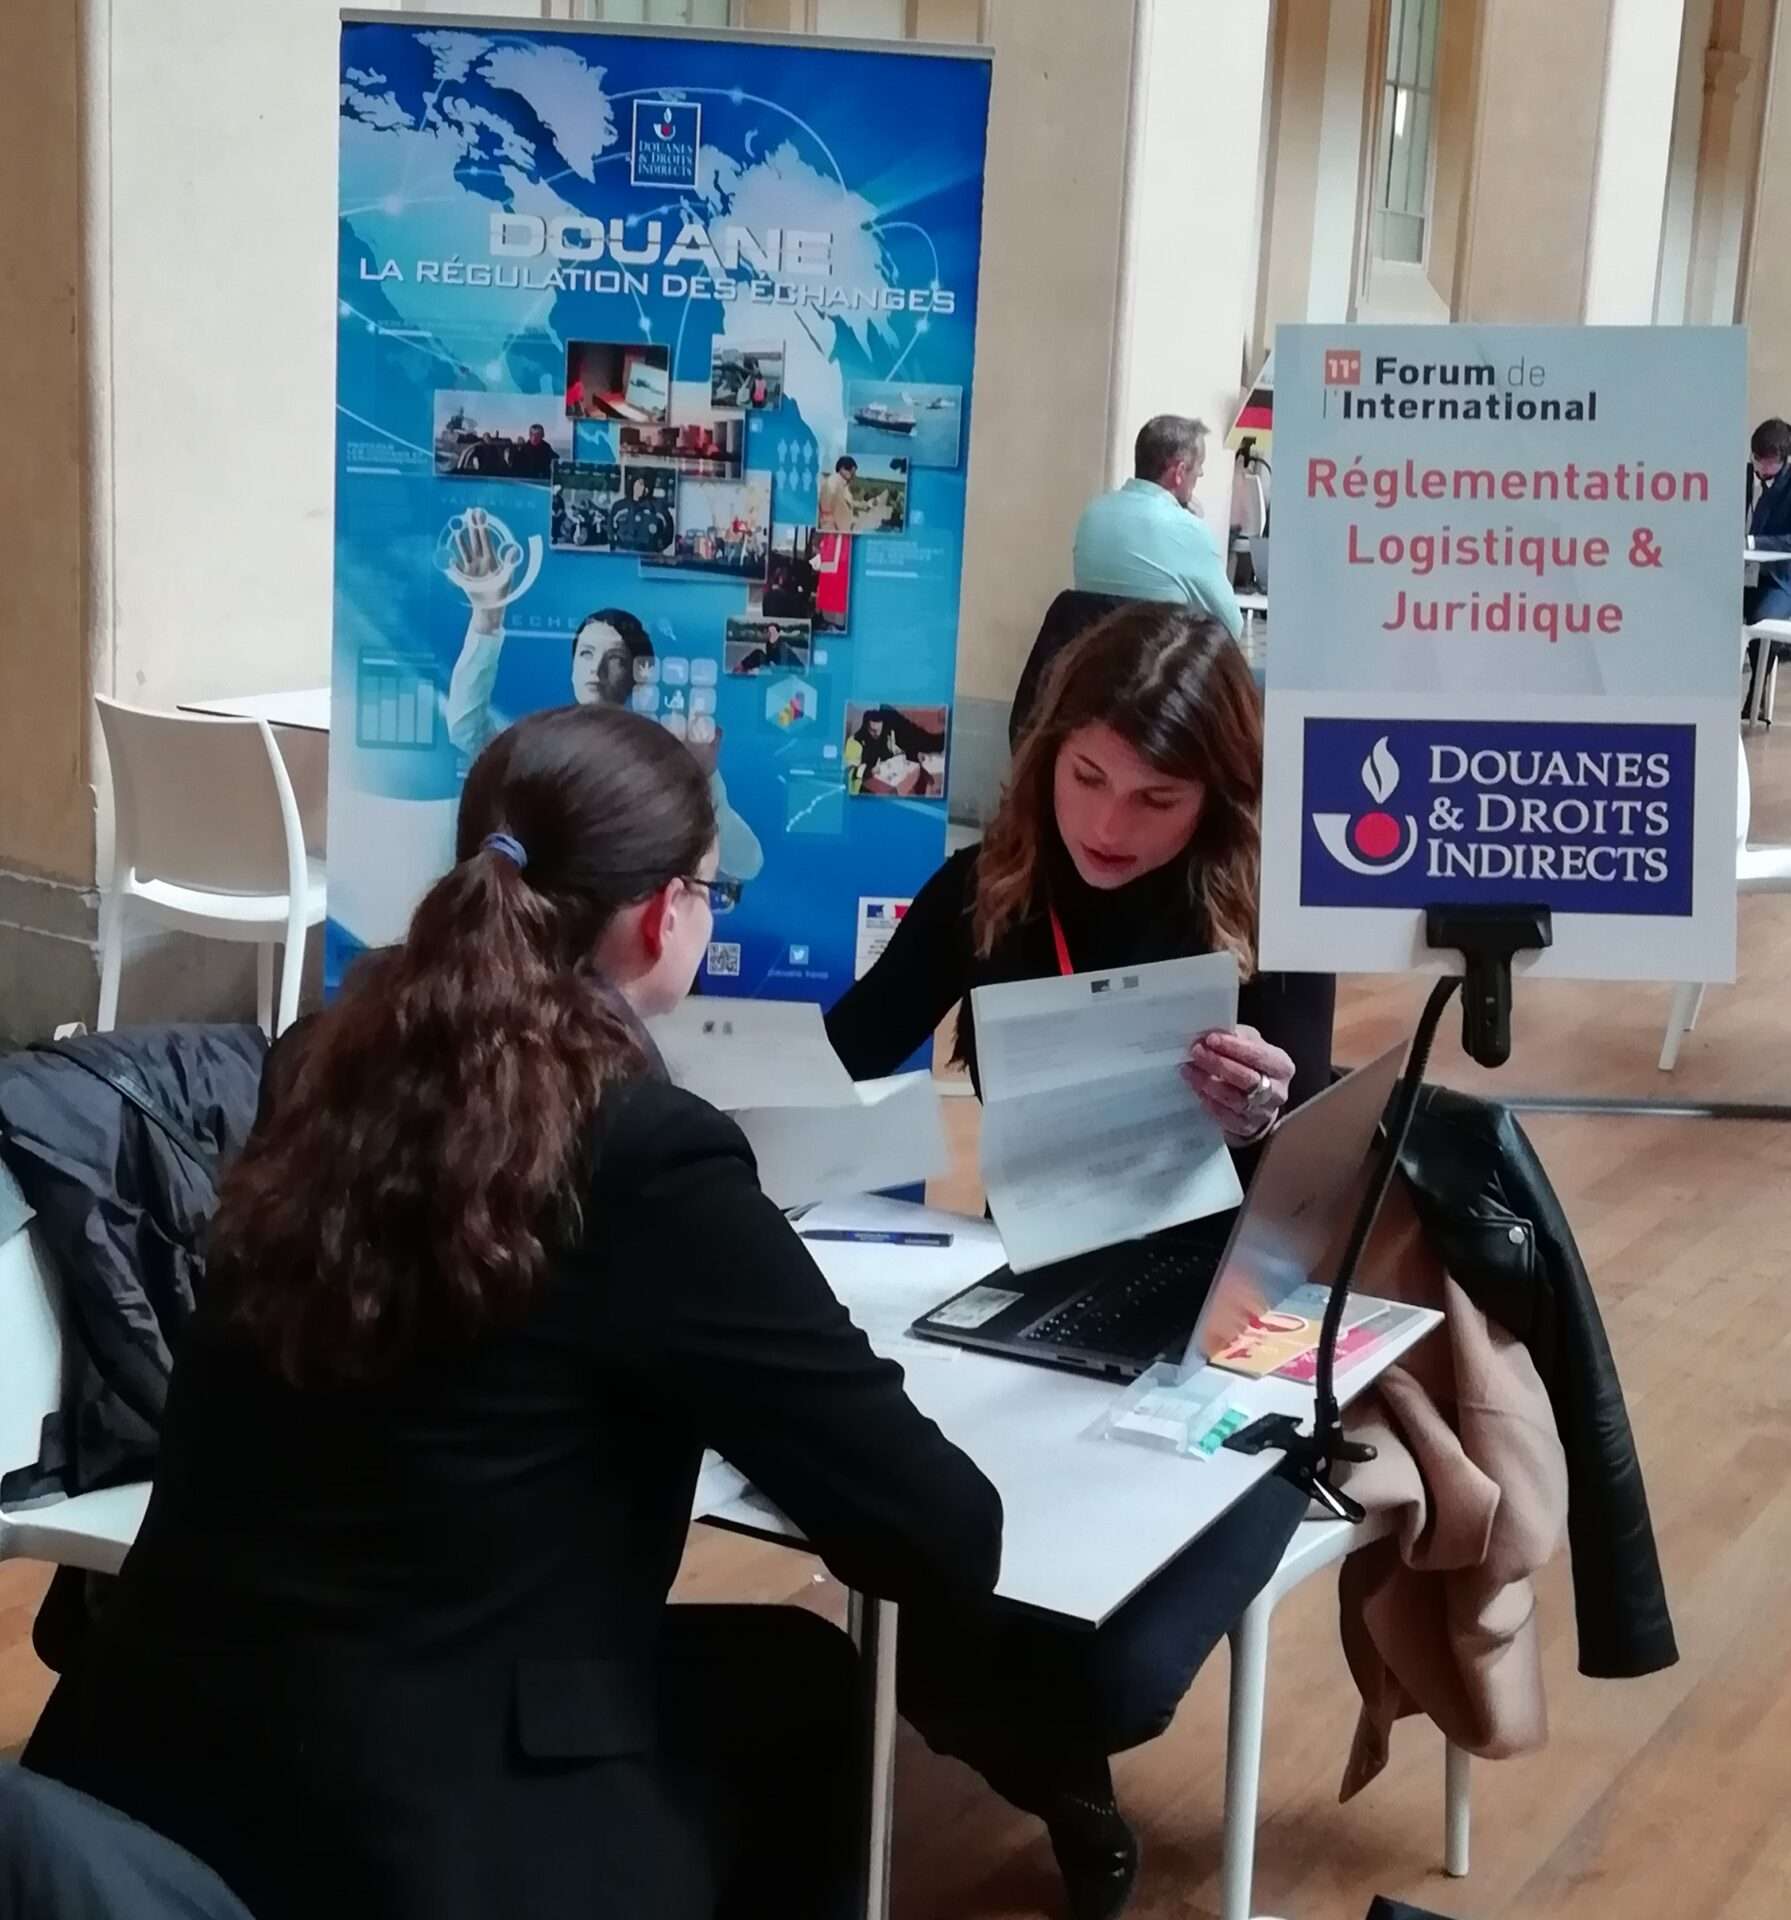
Anne Valla, cheffe du Pôle d’action économique de la Direction régionale des douanes de Lyon, éclaire les leviers dont disposent les entreprises pour anticiper les règles douanières et mieux intégrer ces paramètres à leurs décisions internationales.
Des droits de douane devenus un paramètre de la stratégie industrielle
Les évolutions de la politique commerciale américaine illustrent la difficulté, pour les entreprises, de bâtir une stratégie d’exportation dans un environnement tarifaire instable. La page officielle de la Douane consacrée aux mesures tarifaires entre les États-Unis et l’Union européenne recense les mesures applicables et leurs évolutions.
Pour les industriels, ces changements peuvent modifier les conditions d’accès à un marché et imposent de vérifier les règles en vigueur au moment de chaque opération.
Le montant des droits à acquitter dépend notamment de trois paramètres :
- le classement tarifaire du produit,
- son origine douanière
- et sa valeur en douane.
Une erreur de classement peut entraîner l’application d’un taux inadapté. Une origine mal déterminée peut priver l’entreprise d’un tarif préférentiel ou conduire à une régularisation. Une valeur en douane incorrectement établie peut également modifier le montant des droits exigibles.
Ces paramètres dépassent le cadre des formalités douanières. Ils interviennent dès la négociation commerciale, dans le choix des fournisseurs, la fixation des prix et la rédaction des contrats. Pour une entreprise présente sur plusieurs marchés, leur maîtrise peut donc peser sur les coûts d’approvisionnement et la compétitivité de ses produits.
L’enjeu consiste à intégrer les règles douanières aux décisions commerciales et industrielles, plutôt qu’à les traiter au moment de l’expédition. Cela suppose de connaître les caractéristiques des marchandises, les conditions d’accès aux marchés visés et les règles applicables à chaque opération.
Les accords commerciaux, un avantage à vérifier produit par produit
Ces traités peuvent réduire, voire supprimer, les droits de douane sur certaines marchandises. Mais le bénéfice tarifaire n’est pas automatique. Il dépend du pays d’importation, du classement douanier du produit, des règles applicables à la date de l’opération et du respect des conditions d’origine prévues par l’accord.
La Direction générale des douanes et droits indirects (DGDDI) rappelle que le bénéfice d’un régime préférentiel est subordonné au respect de ces règles et à la présentation des justificatifs requis (Douane française, origine préférentielle d’une marchandise).
Pour bénéficier de ces préférences, l’entreprise doit établir que ses marchandises répondent aux critères d’origine applicables.
Selon l’accord, la preuve peut notamment prendre la forme d’un certificat de circulation, d’une déclaration d’origine sur un document commercial ou, dans certains cas, d’informations détenues par l’importateur. Les modalités diffèrent selon les accords. Une simple expédition depuis un pays partenaire ne suffit donc pas à conférer une origine préférentielle à un produit (Commission européenne, règles d’origine préférentielle et preuves de l’origine).
La vérification porte sur les caractéristiques du produit et son processus de fabrication. Selon les règles applicables, il peut être nécessaire d’examiner l’origine des matières utilisées, les opérations de transformation réalisées dans chaque pays et les critères propres à la catégorie de marchandises concernée.
L’outil d’autoévaluation ROSA de la Commission européenne aide les opérateurs à rechercher les règles applicables à leur produit et les preuves nécessaires.
Cette démarche peut révéler un avantage tarifaire encore inexploité, mais aussi éviter une demande de préférence injustifiée (Commission européenne, règles d’origine et outil ROSA).
Le cas de Vencorex illustre concrètement les possibilités offertes par ces dispositifs. Dans une publication de mars 2021 consacrée aux opportunités de l’accord de partenariat économique entre l’Union européenne et le Japon, la CCI Auvergne-Rhône-Alpes rapporte le témoignage d’Eugénie Charrière, alors responsable marketing de Vencorex.
Le document indique que les clients japonais de l’entreprise « économisent » 3 % de droits de douane à l’importation.
Il fait également état de difficultés liées à la preuve de l’origine avec certains clients et partenaires japonais, notamment en raison du caractère confidentiel des informations relatives à la composition des produits (CCI Auvergne-Rhône-Alpes, Les échanges commerciaux et les opportunités de l’accord de libre-échange avec le Japon, mars 2021).
Ce chiffre doit toutefois être considéré comme un témoignage d’entreprise, et non comme une économie généralisable. La publication ne détaille pas suffisamment la méthode de calcul pour déterminer si les 3 % correspondent à un écart entre taux, à une réduction relative ou à une économie rapportée à une assiette particulière.
Il convient donc de conserver la formulation attribuée à la source sans en déduire un gain chiffré applicable à d’autres produits ou entreprises.
L’exemple montre que l’avantage tarifaire dépend non seulement des règles prévues par l’accord, mais aussi de la capacité de l’entreprise à justifier l’origine de ses marchandises.
La situation ultérieure de Vencorex doit être distinguée de cet exemple douanier. La société Vencorex France a fait l’objet d’un jugement de conversion en liquidation judiciaire le 13 mai 2025, selon la décision publiée sur le site de la Cour de cassation.
Cette procédure ne permet pas, à elle seule, de tirer de conclusion sur l’efficacité de l’accord commercial entre l’Union européenne et le Japon.
Les préférences tarifaires ne constituent toutefois qu’un des leviers disponibles. Selon la nature des flux et la destination des marchandises, d’autres régimes peuvent permettre de différer le paiement des droits ou d’adapter le traitement douanier aux opérations industrielles.
Entrepôt douanier et perfectionnement actif, deux régimes à examiner selon les flux
Le traitement douanier peut également être adapté à la manière dont une entreprise stocke, transforme ou réexporte ses marchandises. Deux régimes méritent notamment d’être examinés selon la nature des opérations et leur destination.
L’entrepôt douanier permet de stocker des marchandises non Union dans un lieu autorisé, sans acquitter immédiatement les droits de douane et, selon les conditions applicables, la TVA à l’importation. Les marchandises restent sous ce régime jusqu’à ce qu’une nouvelle destination douanière leur soit assignée.
Leur mise en libre pratique entraîne l’application des règles de taxation pertinentes, tandis que leur réexportation hors du territoire douanier de l’Union peut éviter l’acquittement des droits à l’importation concernés, sous réserve des règles applicables.
Ce régime peut présenter un intérêt pour une entreprise qui constitue des stocks avant de connaître leur destination finale ou qui organise ses approvisionnements sur plusieurs marchés. Il impose toutefois de respecter les obligations de suivi et de tenue des écritures prévues par la réglementation.
Le perfectionnement actif concerne, quant à lui, les marchandises non Union importées dans l’Union européenne pour y être transformées, réparées ou soumises à d’autres opérations autorisées.
Sous réserve d’une autorisation et du respect des conditions applicables, les droits et taxes à l’importation sont suspendus pendant le régime. Les produits obtenus peuvent ensuite être réexportés ou mis en libre pratique. Dans ce dernier cas, leur traitement fiscal et douanier dépend des règles applicables à l’opération.
L’intérêt économique de ces dispositifs dépend de la nature des marchandises, des opérations réalisées et de leur destination finale. Ni l’entrepôt douanier ni le perfectionnement actif ne garantissent une économie : leur intérêt tient à la possibilité d’adapter le traitement douanier aux flux réels de l’entreprise, dans le respect des conditions prévues.
Sécuriser les opérations sans confondre les dispositifs
Le choix d’un régime douanier ne suffit pas à sécuriser une opération. L’entreprise doit aussi pouvoir déterminer correctement le classement et l’origine de ses marchandises et, selon ses activités, justifier de sa fiabilité auprès de l’administration. Plusieurs dispositifs répondent à ces besoins, sans avoir la même portée.
Le renseignement tarifaire contraignant (RTC) permet d’obtenir une décision sur le classement tarifaire d’une marchandise. Il apporte ainsi une sécurité juridique sur la nomenclature applicable, dans les conditions prévues par le droit de l’Union.
Sa durée de validité est en principe de trois ans, sous réserve des causes de cessation ou de révocation prévues par la réglementation. La démarche est détaillée sur le site de la Douane.Le renseignement contraignant sur l’origine (RCO) porte, quant à lui, sur la détermination de l’origine douanière d’une marchandise.
Lui aussi est en principe valable trois ans, sous réserve des règles applicables. La décision repose sur les informations communiquées à l’administration : l’entreprise doit donc décrire précisément le produit et son processus de fabrication. Les modalités sont précisées dans la fiche officielle consacrée au RCO.
Le statut d’opérateur économique agréé (OEA) répond à une autre logique. Il atteste que l’entreprise satisfait à des critères définis par la réglementation douanière et, selon le type d’autorisation, en matière de sécurité et de sûreté. L’OEA-C concerne les simplifications douanières, tandis que l’OEA-S porte sur la sécurité et la sûreté.
Les deux statuts peuvent être cumulés lorsque les conditions sont réunies. Cette reconnaissance ne remplace ni les autorisations nécessaires pour certains régimes ni le respect des règles applicables à chaque opération. La Douane présente les critères et les effets du statut OEA.
Ces outils interviennent donc à des niveaux distincts : le RTC apporte une réponse sur le classement tarifaire, le RCO sur l’origine douanière et le statut OEA sur la fiabilité de l’opérateur, notamment en matière de conformité douanière et, selon le statut, de sécurité-sûreté. Leur intérêt dépend des caractéristiques des marchandises, des flux et de l’organisation de l’entreprise.
Un accompagnement douanier gratuit pour les entreprises
Ces dispositifs peuvent être complétés par un accompagnement direct de l’administration.
La mission de contrôle reste la plus visible de la Douane, mais l’administration exerce également une fonction de conseil auprès des entreprises.
Les entreprises peuvent solliciter le Pôle d’action économique (PAE) de leur direction régionale des douanes.
Gratuit, cet accompagnement vise notamment à aider les entreprises à comprendre les règles applicables, à identifier les régimes adaptés à leurs flux et à préparer leurs démarches.
Selon les besoins, les échanges peuvent également associer des acteurs de l’accompagnement à l’international, comme les chambres de commerce et d’industrie, Business France, les Régions, Bpifrance ou les conseillers du commerce extérieur.
Le bilan 2024 de la Direction générale des douanes et droits indirects (DGDDI) recense 2 137 diagnostics et entretiens personnalisés réalisés par les Pôles d’action économique. Ce chiffre mesure l’activité de ces services au cours de l’année et ne constitue pas une estimation des économies réalisées par les entreprises accompagnées.
La Douane indique par ailleurs, sur sa page consacrée à l’accompagnement des entreprises, que les conseils de ses services et les accords commerciaux ont généré entre 1,7 et 2 milliards d’euros de gains pour les entreprises.
Cette estimation regroupe toutefois deux leviers différents : l’accompagnement douanier et les avantages liés aux accords commerciaux.
Elle ne permet donc pas d’attribuer ce montant aux seuls PAE ni de le rattacher directement aux 2 137 diagnostics recensés en 2024.
Pour une entreprise, l’intérêt de cet accompagnement est donc d’abord opérationnel :
- identifier les règles applicables à ses marchandises,
- examiner les dispositifs envisageables
- et préparer ses opérations avec l’administration.
Les chiffres figurent dans le bilan 2024 de la DGDDI et sur sa page consacrée à l’accompagnement des entreprises.
Dans la chimie régionale, la douane ne compense pas tous les écarts de compétitivité
La chimie montre jusqu’où peuvent aller les leviers douaniers, mais aussi où ils trouvent leurs limites. Selon l’Insee, l’industrie chimique employait environ 24 400 salariés en équivalent temps plein en Auvergne-Rhône-Alpes en 2022, dont 10 651 dans le Rhône. La filière exportait alors 71 % de sa production.
Les grandes entreprises représentaient 45,6 % des emplois et les entreprises de taille intermédiaire (ETI) 37,9 %, soit 83,5 % à elles deux.
Ces chiffres donnent la mesure de l’exposition du secteur aux échanges extérieurs. Pour ces industriels, le traitement douanier des marchandises constitue donc un paramètre parmi d’autres dans les choix d’approvisionnement, de production et de commercialisation.
Les données de l’Insee ne permettent toutefois pas d’isoler l’effet des procédures douanières sur les performances du secteur.
Le sujet se joue aussi sur le terrain des coûts de production.
Dans son Chemical Trends Report Q4 2025, publié le 3 mars 2026, le Conseil européen de l’industrie chimique (Cefic) indique que les prix du gaz en Europe ont été en moyenne 2,5 fois supérieurs aux prix américains en 2025.
Le rapport fait également état d’un recul de la valeur des exportations de produits chimiques de l’Union européenne à 27 vers les États-Unis depuis mars 2025. L’excédent commercial européen de la chimie s’est, lui, établi en 2025 à un niveau inférieur de 7,3 milliards d’euros à celui de 2024.
Ces indicateurs renvoient à des facteurs différents. Le prix du gaz pèse sur les coûts industriels, tandis que l’évolution des exportations et de l’excédent commercial traduit les conditions de marché et la position des entreprises européennes dans les échanges internationaux.
Leur rapprochement ne permet donc pas d’identifier une cause unique au recul de la performance commerciale du secteur. Il montre en revanche que les industriels doivent arbitrer entre plusieurs contraintes, dont les règles douanières ne constituent qu’une composante.
L’Insee détaille les données régionales dans son étude sur l’industrie chimique en Auvergne-Rhône-Alpes. Le rapport du Cefic est consultable dans sa publication du 3 mars 2026.
Dans cet environnement, la convention de coopération signée le 16 avril 2025 entre la DGDDI et France Chimie vise à renforcer le dialogue entre l’administration et la filière.
Elle ne constitue pas un indicateur de résultats économiques, mais un cadre de travail destiné notamment à faciliter les échanges sur les problématiques douanières rencontrées par les entreprises. Le dispositif est présenté dans le communiqué de la Douane.
Trois vérifications avant de signer un contrat international
Avant de signer, quelques vérifications peuvent éviter qu’un choix commercial ne se transforme ensuite en difficulté douanière.
- Quel est le traitement tarifaire du produit ?
- Le classement retenu correspond-il bien à sa nature et aux caractéristiques déclarées ?
- Quelle est son origine ?
- Les conditions d’un éventuel avantage préférentiel sont-elles remplies et les éléments permettant de le justifier sont-ils disponibles ?
- Quel dispositif correspond enfin à l’opération envisagée ?
- Le schéma retenu est-il cohérent avec la manière dont la marchandise sera importée, stockée, transformée ou réexportée ?
Ces réponses doivent être établies à partir des données réelles de l’opération et contrôlées jusqu’à son aboutissement. Entre la signature d’un contrat et l’arrivée des marchandises, une règle tarifaire peut avoir changé, tout comme les conditions applicables à un accord commercial.
Au fond, la douane n’est ni un remède aux tensions commerciales ni un substitut aux choix industriels. Elle constitue plutôt un paramètre à intégrer dans la décision, au même titre que l’approvisionnement, la production ou la logistique.
Pour les entreprises exposées aux échanges internationaux, la question n’est donc plus seulement de connaître les droits applicables, mais de savoir à quel moment et dans quel cadre les règles douanières peuvent réellement peser dans leurs choix.

Un article particulièrement intéressant qui rappelle que la maîtrise des enjeux douaniers est devenue un véritable levier de compétitivité pour nos industriels. Au-delà des droits de douane, l’anticipation, la connaissance des dispositifs existants et l’accompagnement des entreprises peuvent faire la différence dans un contexte commercial international incertain. Une lecture utile pour mieux comprendre les solutions concrètes à la disposition des entreprises pour sécuriser leurs échanges et préserver leurs marges.