
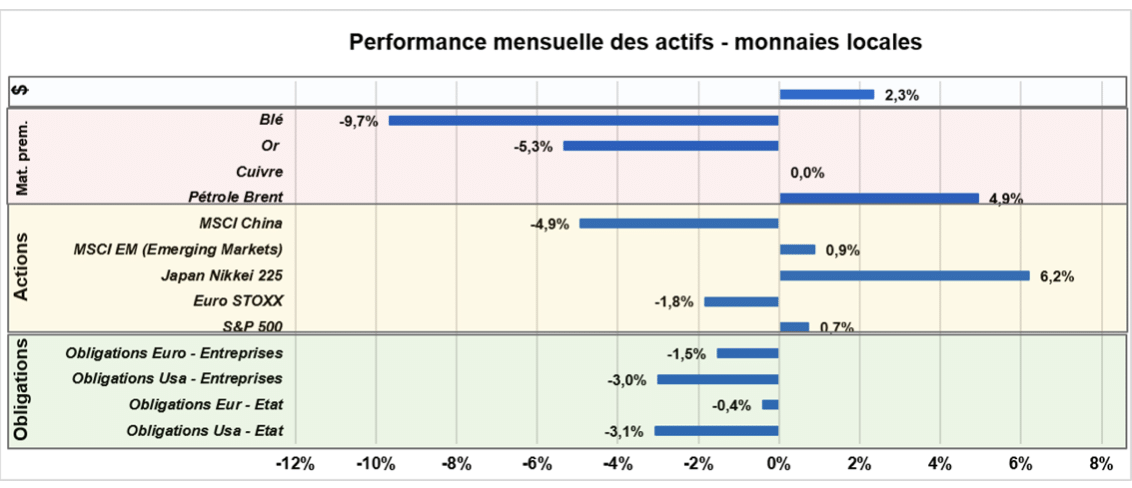
Baisse modérée des actions et des obligations, mais hausse du dollar et du pétrole
C’est une question que tous les professionnels se posent : jusque quand les actions résisteront elles à la dégradation de leur environnement ? En ce début de mois d’octobre, qui rappelle toujours un certain nombre de mauvais souvenirs, il faut admettre que la résilience des marchés d’actions demeure stupéfiante.
La hausse des taux de marché s’est encore accentuée : 5,3% aux USA ; 4,9 % en France, qui subit la double peine de la hausse mondiale des rémunérations obligataires et de la montée de son risque spécifique.
La hausse des taux payés sur la dette d’Etat devient très importante, comme le montre le graphique suivant, établi sur les 75 dernières années et sur la base des taux des obligations françaises à 10 ans.
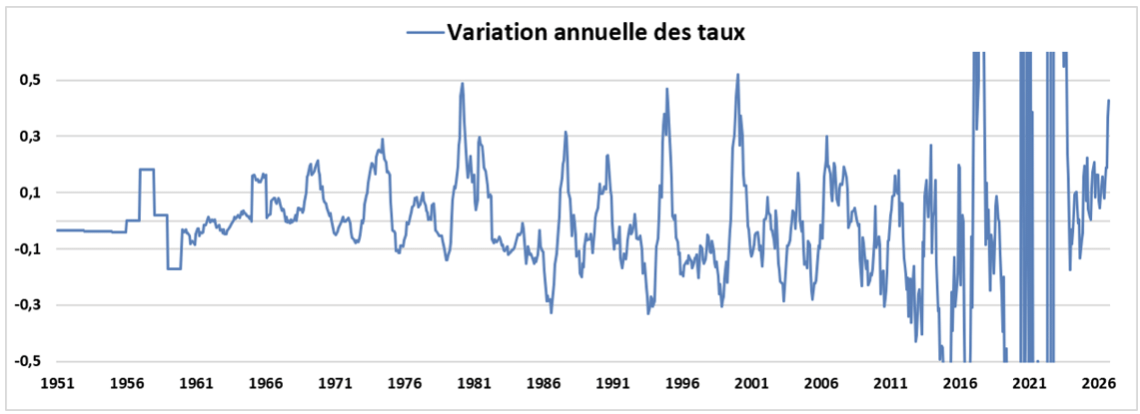
Si on exclut la période particulière des taux proches de 0 (2014-2022), la variation des taux (+42% depuis un an) est comparable aux variations de 1980-81, 1994-1995 et 1999-2000 et dans une moindre mesure celles de 1974, 1987 et 2007.
Dans tous ces cas de figure, le cours des actions a baissé soit concomitamment, soit postérieurement au pic de la variation annuelle des taux…Heureusement, cette progression fulgurante des taux depuis quelques mois a été jusque maintenant compensée par la révision en hausse de la croissance des bénéfices.
Rappelons qu’en décembre 2025, la croissance du BPA 2026 du S&P 500 était anticipée à 14%, et qu’aujourd’hui elle dépasse 33%…
Cela signifie, comme indiqué dans le tableau ci-dessous, que l’indice prospectif de bénéfice a progressé de plus de 37% depuis un an : la croissance anticipée initialement, plus le cumul des révisions en hausse, qui dépasse 20% sur cette période ….
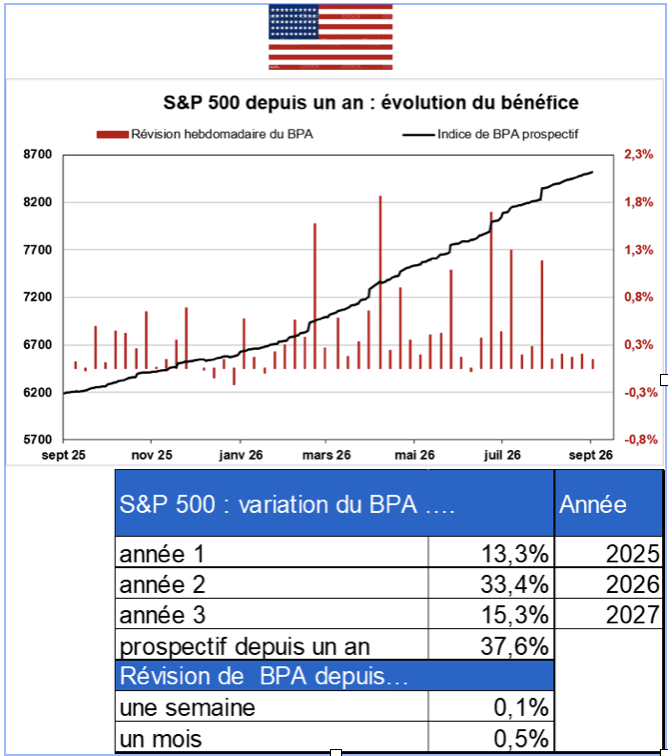
Pour continuer à acheter des actions dans ce contexte, il faut anticiper de nouvelles et fortes révisions en hausse des bénéfices des entreprises. Une telle perspective n’est possible qu’en invoquant à nouveau l’IA et les gains de productivité qu’elle génère.
C’est la seule raison qui pourrait justifier de nouvelles révisions en hausse des bénéfices anticipés pour cette année et l’année prochaine. Il est en effet difficile d’imaginer une accélération de la croissance globale et a fortiori européenne.
Aux USA, la confiance des consommateurs publiée cette semaine est au plus bas. En Europe, le choc pétrolier et gazier pourrait freiner le début de reprise que certains indicateurs décèlent depuis peu.
Nous considérons donc que le dynamique des bénéfices a jusque maintenant compensé le choc de la hausse des taux obligataires. De plus, la perception du risque par le marché est extrêmement complaisante.
Notre indice de mesure du risque percu par les investisseurs (Market Pressure Index) est toujours favorable à 33%, et il est dans une zone d’achat.
Il montre que les investisseurs portent toujours des lunettes roses, et jusque maintenant ont totalement remisé leurs lunettes noires….
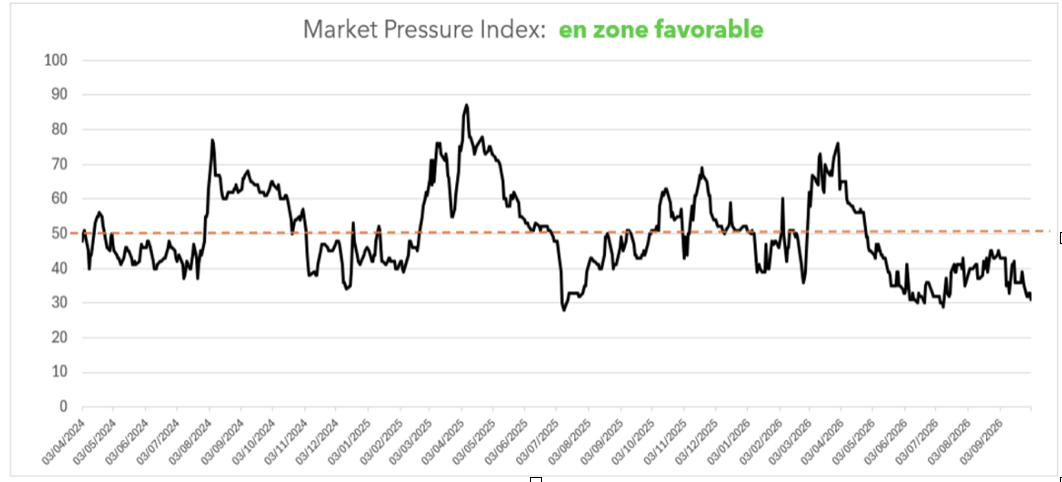
Pourtant, notre mesure du risque « réel », telle que nous tentons de la réaliser, s’est encore fortement dégradée ce mois, et atteint des sommets en glissement semestriel. En gros, l’écart entre le risque percu par les marchés (l’indice MPI) et la mesure que nous faisons du risque réel, n’a jamais été aussi important.
Cela signifie qu’en cas de rupture de tendance, le potentiel de baisse est très élevé.
Surtout, le propre dynamique des actions explique leur résistance.
Les autres classes d’actifs font triste mine : les prix de l’immobilier sont plutôt à la baisse, les actifs de private equity sont « congelés », et bien sur les obligations subissent ce que l’on va bientôt appeler un krach.
Finalement, les investisseurs achètent les actions parce que c’est la seule classe d’actifs qui ne baisse pas actuellement. C’est un raisonnement qui peut paraitre stupide quand on est analyste et que l’on établit la valeur des actions, mais c’est un constat évident.
Un marché d’actions qui a réussi à passer tous les obstacles qui se sont dressés devant lui depuis des années, doit forcément continuer de tenir.
Jusqu’à ce que l’on observe sur le marché des forces contraires capables d’inverser cette dynamique haussière. Ce n’est manifestement pas le cas. Jusque maintenant.