
Avec plus de 80 sociétés cotées, Auvergne-Rhône-Alpes constitue l’un des principaux pôles boursiers régionaux français. Mais derrière cette densité se joue une question qui dépasse largement Lyon : comment redonner aux marchés de capitaux les moyens de financer les entreprises de croissance, alors que les investisseurs reviennent progressivement vers les small caps tout en restant sélectifs ?
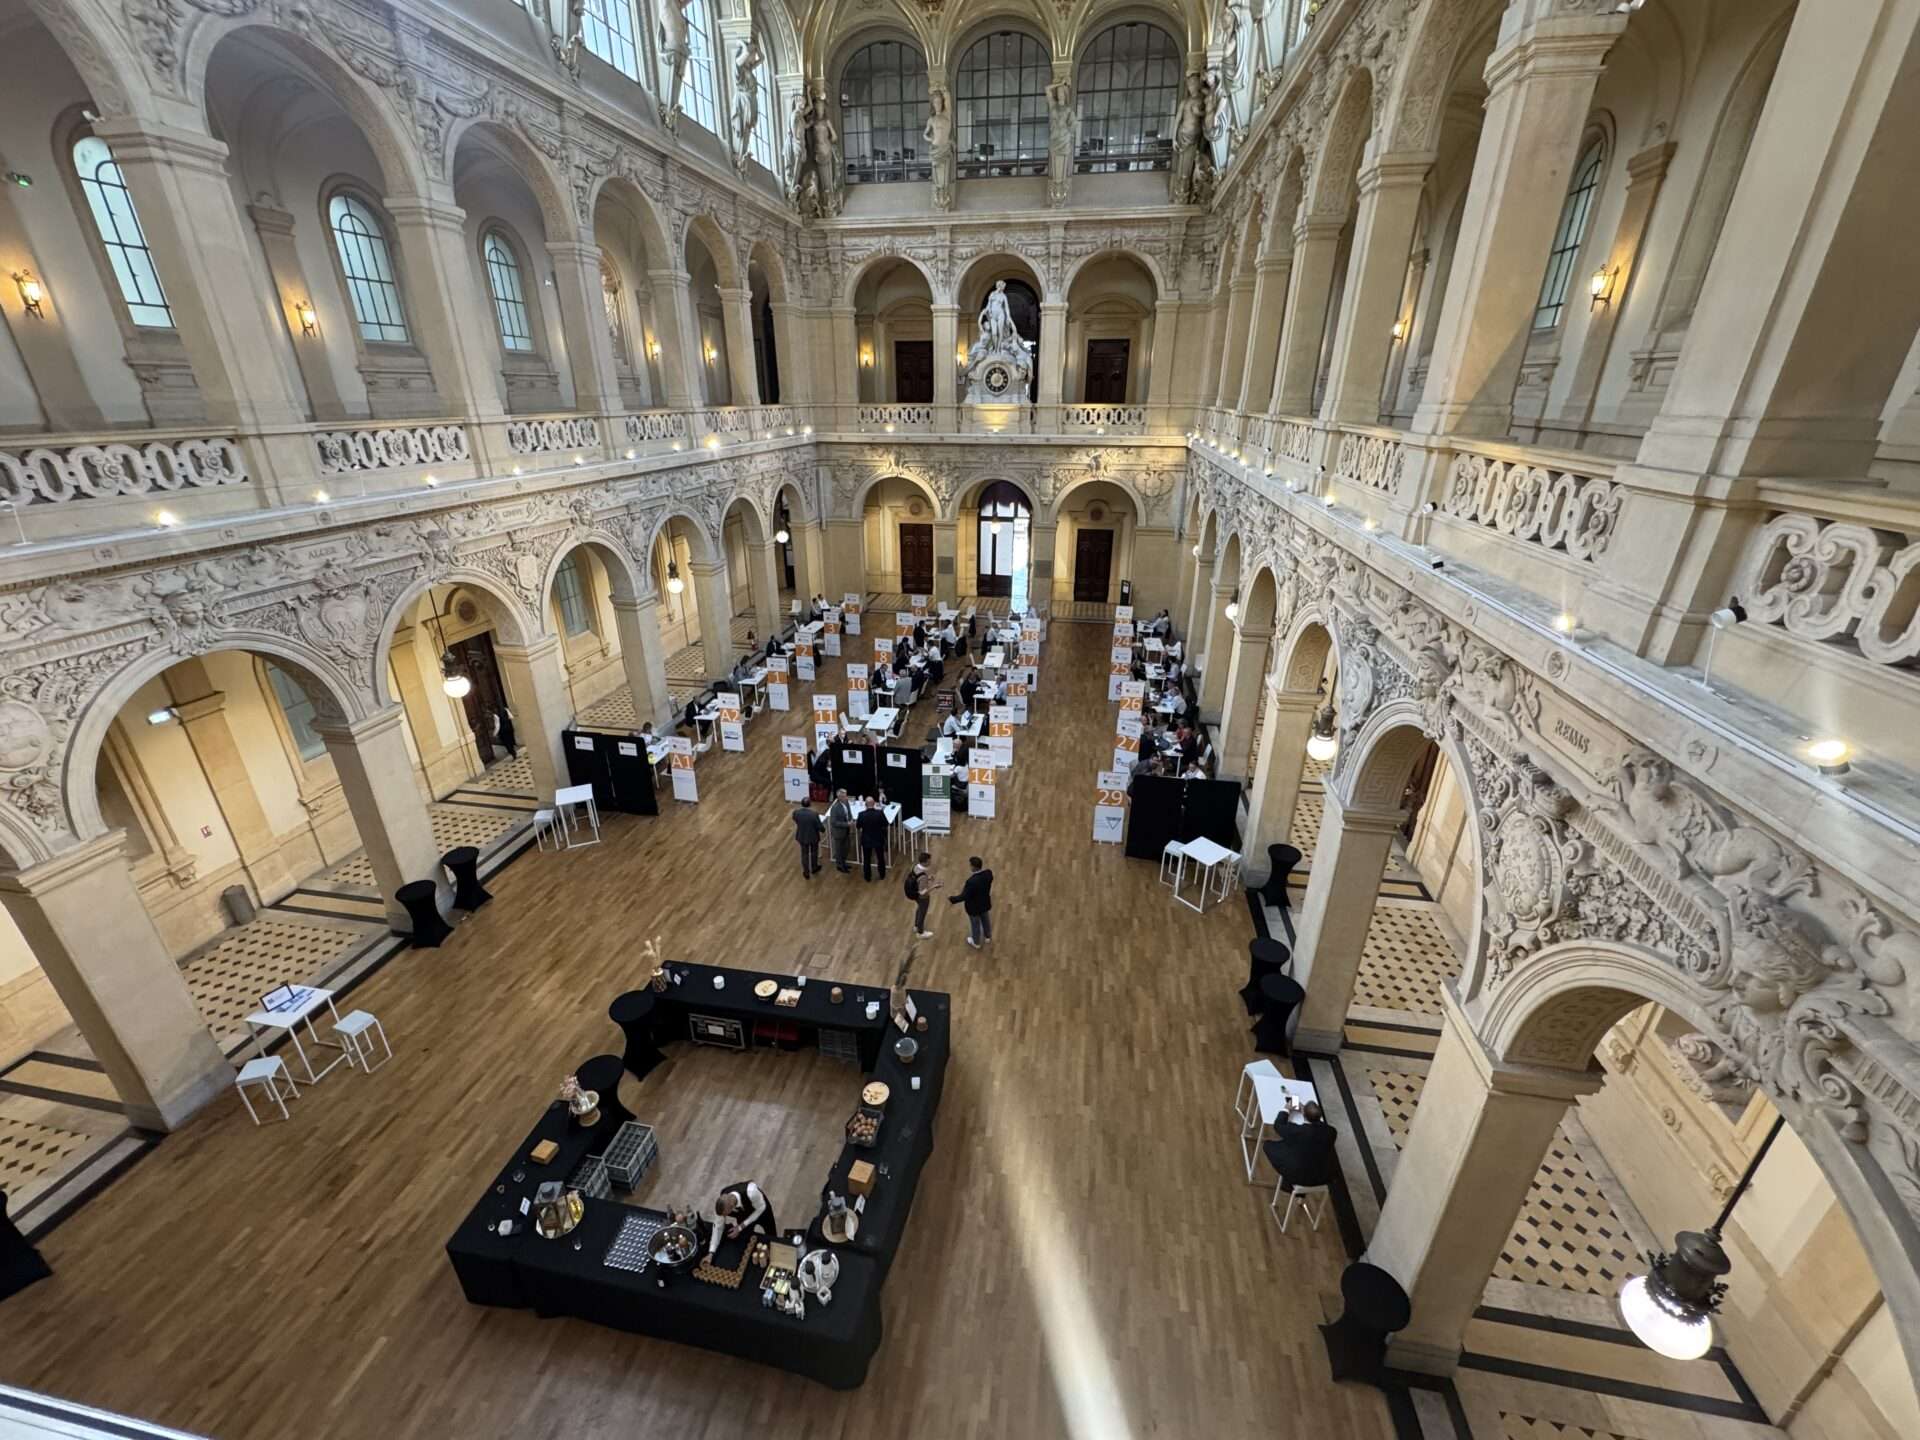
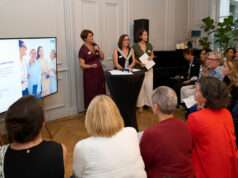
Réunis le 29 septembre au Palais de la Bourse, entreprises, investisseurs et professionnels du marché ont tenté d’y répondre.
À l’heure du déjeuner, certains participants regardent déjà l’horloge. La pause paraît presque trop longue : il faut retourner aux rendez-vous. L’un d’eux raconte avoir déjà échangé avec une quarantaine d’investisseurs au cours de la journée.
La scène dit beaucoup du moment boursier. Après plusieurs années difficiles pour les petites capitalisations, l’enjeu n’est plus seulement de convaincre une entreprise d’entrer en Bourse. Il faut aussi recréer autour d’elle un cercle d’investisseurs suffisamment large pour que le titre continue d’exister dans les radars après son introduction.
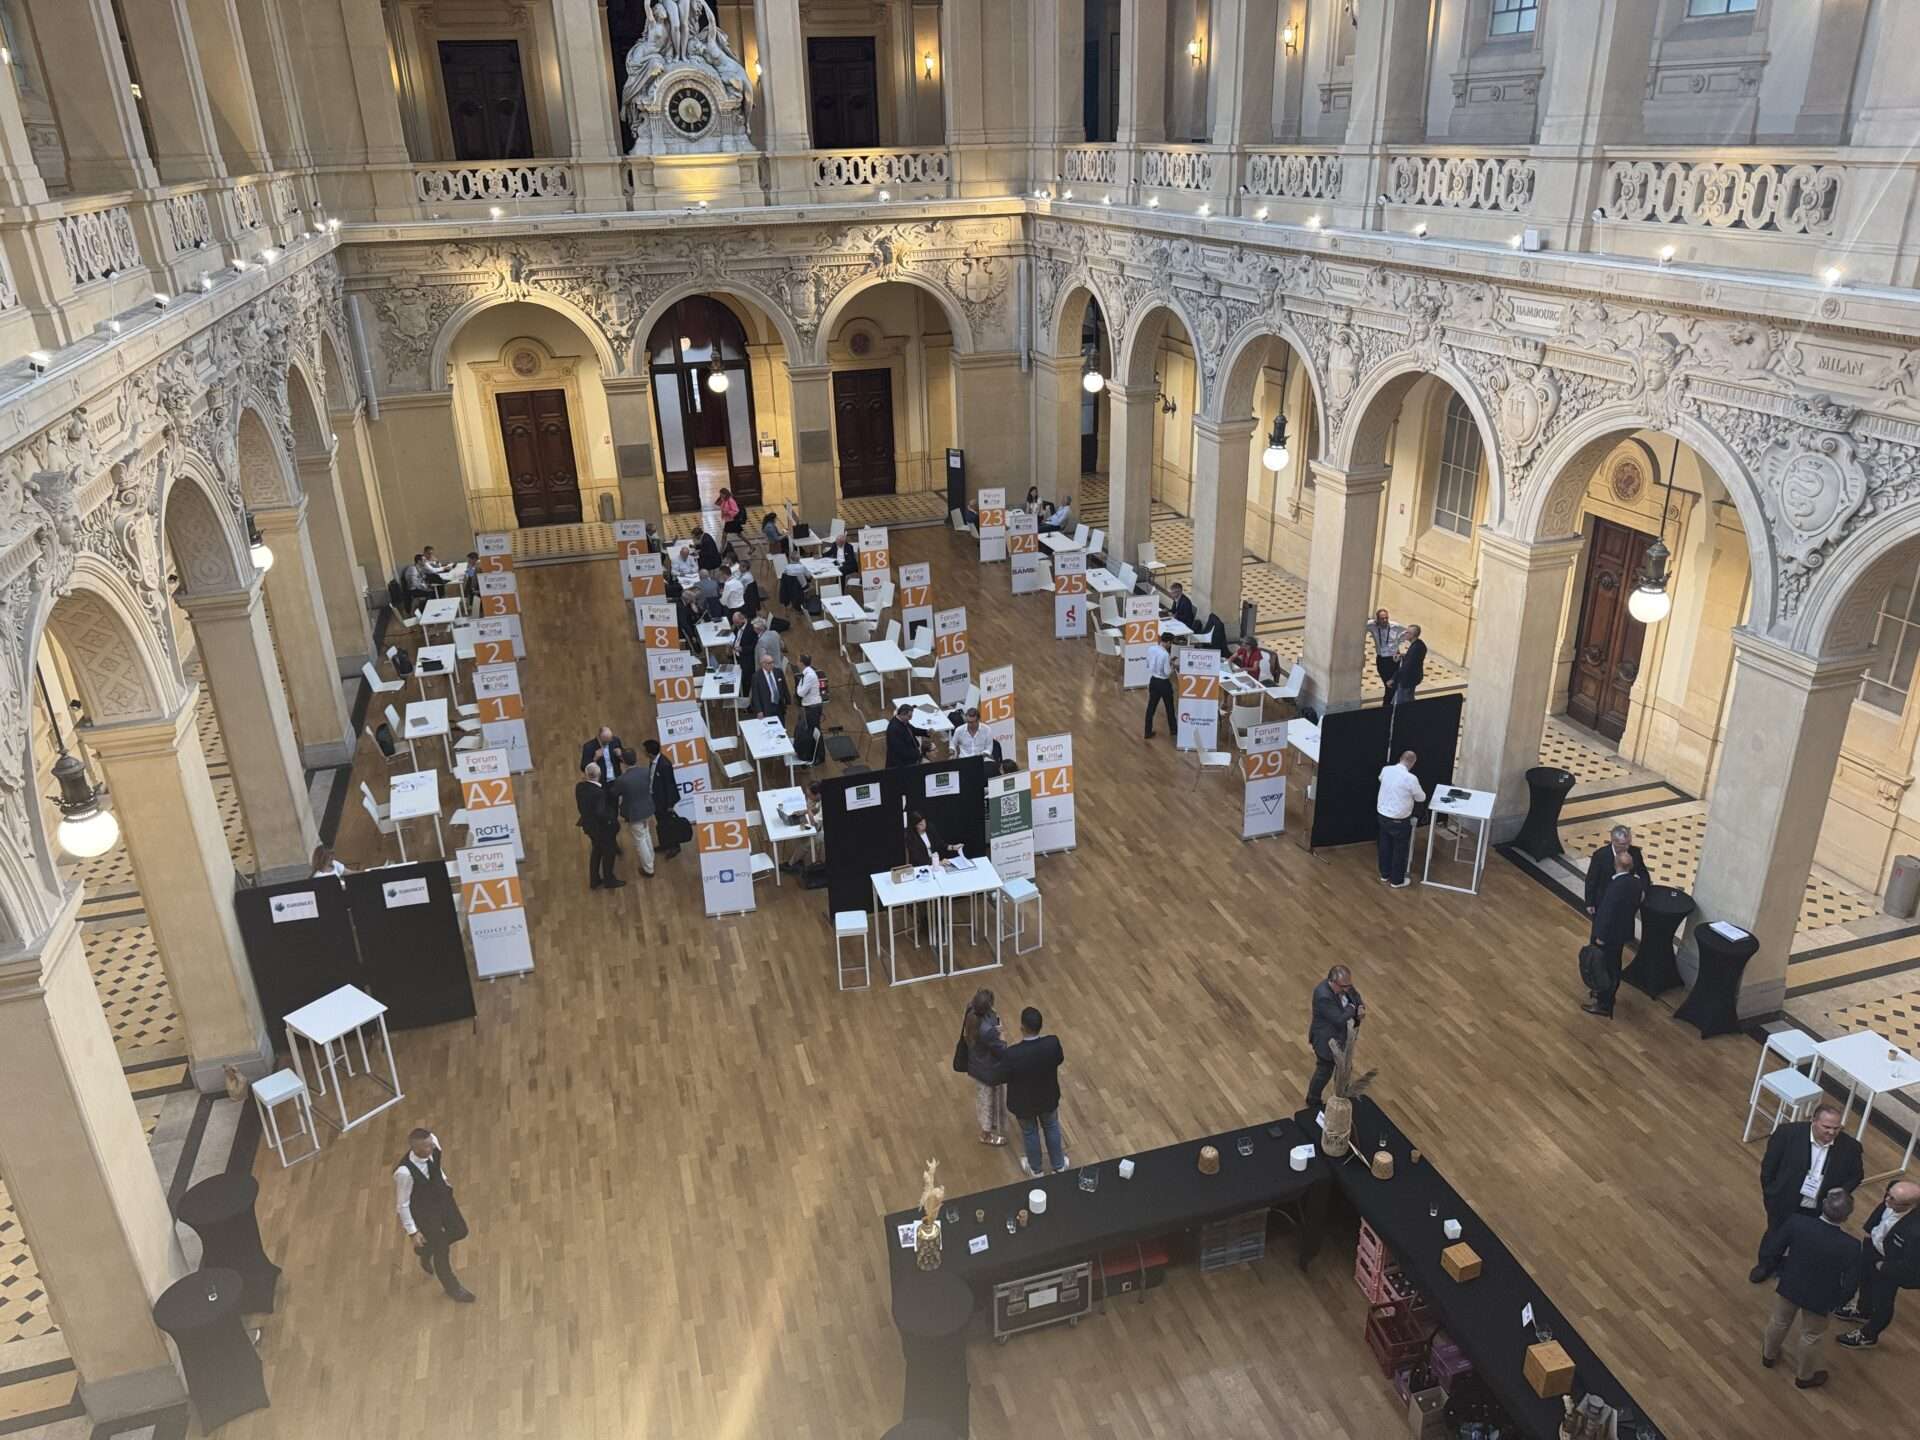
Pour sa neuvième édition, le Forum Lyon Pôle Bourse a réuni 25 sociétés cotées, contre 20 en 2025, soit 25 % de plus, et plus de 100 investisseurs.
L’organisateur y voit un signe de reprise après une période où le marché des petites valeurs aurait peut-être « touché le fond ». Le calendrier joue aussi en faveur du rendez-vous : organisé juste avant Patrimonia, le grand salon lyonnais de la gestion de patrimoine, il permet d’attirer des professionnels venus de toute la France notamment de Paris.
Le principe reste très concret : des rendez-vous individuels ou en petit comité entre dirigeants d’émetteurs, investisseurs institutionnels et family offices.
En 2025, plus de 500 rendez-vous avaient été organisés. Les modalités de comptage ayant évolué en 2026, les deux volumes ne sont pas directement comparables. Le passage de 20 à 25 sociétés présentes, lui, l’est. Il traduit un retour des entreprises vers un marché qu’elles avaient parfois abordé avec davantage de prudence.
C’est cette contradiction que le rendez-vous lyonnais cherche à traiter.
- Comment rapprocher durablement les dirigeants des investisseurs ?
- Comment rendre les petites capitalisations plus visibles sans réduire le marché à une succession d’opérations financières ?
- Et surtout, comment transformer une rencontre en financement, puis le financement en croissance ?
D.A.T.E. voit la Bourse comme un accélérateur industriel
Le parcours de D.A.T.E. donne une première réponse très concrète. Le spécialiste des solutions thermiques pour environnements extrêmes a fait ses premiers pas sur Euronext Growth le 25 septembre, quelques jours seulement avant le Forum.
L’entreprise, implantée près de Grenoble, développe et fabrique des échangeurs thermiques destinés à des applications critiques dans la Défense et la Deep Tech.
En 2025, D.A.T.E. a réalisé 3,81 millions d’euros de chiffre d’affaires, avec une activité répartie entre la Défense, qui représentait environ les deux tiers des revenus, et la Deep Tech pour le tiers restant.
L’entreprise comptait 35 salariés à la fin de l’exercice et vise à terme une organisation beaucoup plus importante, avec l’objectif annoncé d’atteindre 140 collaborateurs.
L’introduction en Bourse doit donner à cette trajectoire les moyens de changer d’échelle. L’opération a permis de lever 12,6 millions d’euros, dont 11,6 millions par augmentation de capital, pour une capitalisation boursière de 43,6 millions d’euros au prix d’introduction de 19,36 euros. La demande globale a atteint 20,1 millions d’euros, soit 1,8 fois l’offre initiale.
Le produit net de l’augmentation de capital doit financer trois priorités : le développement d’un nouveau site industriel et le renforcement des capacités de production, l’enrichissement de l’offre et l’expansion internationale. D.A.T.E. vise à dépasser 35 millions d’euros de chiffre d’affaires en 2030, avec une marge d’EBITDA supérieure à 30 %. Son portefeuille commercial dépasse déjà 80 millions d’euros sur la période 2026-2030.
Cette dernière donnée demande toutefois à être lue avec précision.
Environ 29 % du portefeuille présentent déjà un niveau de visibilité élevé, correspondant à 3 % de commandes fermes et 26 % liés à des marchés attribués ou à des prévisionnels clients reçus. Le reste ne peut donc pas être assimilé à des commandes sécurisées.
Le titre a, lui, rapidement montré sa volatilité. Le 29 septembre, D.A.T.E. avait atteint 25,80 euros.
Le 6 octobre, l’action a clôturé à 22,89 euros, soit environ 18 % au-dessus de son prix d’introduction.
Ce mouvement reste trop récent pour tirer une conclusion sur la qualité du parcours boursier de l’entreprise. Il montre néanmoins que la rencontre entre une nouvelle valeur et ses premiers investisseurs commence bien avant la publication des résultats suivants.
La première opération de croissance externe est déjà intervenue. L’acquisition de SOFILEMA-NMGP, finalisée le 1er octobre, apporte environ 2 millions d’euros de chiffre d’affaires annuel et renforce le positionnement de D.A.T.E. dans l’aéronautique civile et militaire.
La société indique que l’opération a été rendue possible par les fonds levés lors de son introduction en Bourse ; elle a été intégralement financée sur ses fonds propres.
En quelques jours, le mécanisme recherché apparaît donc dans sa forme la plus tangible : le marché primaire apporte des ressources, lesquelles commencent à se traduire en capacités industrielles et en croissance externe. Le véritable enjeu sera désormais de convaincre les investisseurs que cette transformation peut durer.
SEMCO montre que le succès d’une IPO se mesure aussi après la cotation
SEMCO Technologies offre un autre angle de lecture. Introduite en Bourse en juillet 2025, l’entreprise spécialisée dans les équipements pour l’industrie des semi-conducteurs n’avait pas poursuivi le même objectif que D.A.T.E. lors de son opération.
L’introduction avait représenté 45 millions d’euros initialement, puis 46,2 millions d’euros après exercice de la clause de surallocation. Mais l’essentiel de l’opération correspondait à la cession de titres existants : 266 666 actions nouvelles avaient été émises, tandis que 41 millions d’euros provenaient initialement de la vente de titres détenus par ECM Technologies. Autrement dit, le montant affiché de l’IPO ne correspondait pas intégralement à de nouveaux capitaux entrant dans l’entreprise.
Le contraste avec D.A.T.E. est essentiel.
Dans un cas, l’augmentation de capital constitue le cœur du financement du projet industriel. Dans l’autre, l’introduction sert aussi à organiser la liquidité et à élargir progressivement le flottant d’un actionnaire historique.
La trajectoire boursière de SEMCO montre ensuite ce que peut produire un marché qui trouve progressivement ses acheteurs.
Au 6 octobre 2026, l’action cotait 49,10 euros, contre 15 euros lors de son introduction, soit une progression de plus de 227 %.
La structure du capital a elle aussi évolué. En mai 2026, ECM Technologies avait cédé 1 111 111 actions pour 50 millions d’euros. Selon les informations communiquées lors de l’opération, l’actionnaire historique détenait encore 59,2 % du capital et le flottant atteignait 40,6 %. ECM avait par ailleurs pris un engagement de conservation de 360 jours sur les titres conservés.
SEMCO rappelle ainsi qu’une IPO ne produit pas un seul effet. Elle peut apporter des capitaux à l’entreprise, mais aussi modifier la composition de son capital, élargir son flottant et créer progressivement un marché pour le titre.
Pour les small caps, cette profondeur du marché secondaire est déterminante : sans acheteurs réguliers, même une entreprise performante peut rester difficile à négocier.
Les small caps retrouvent des capitaux sans avoir retrouvé toute leur profondeur
C’est précisément la tension qui traverse aujourd’hui le marché français. L’Auvergne-Rhône-Alpes compte 76 sociétés cotées, réparties entre les différents compartiments de la cote, et représente un poids significatif dans l’écosystème français. La région compte notamment 29 émetteurs sur le marché réglementé, 36 sur Euronext Growth et 11 sur Euronext Access.
La dynamique des introductions s’est également renforcée.
Rising Stone, Roth2 et D.A.T.E. ont rejoint la cote en 2026, après une période durant laquelle les marchés primaires avaient été beaucoup moins accueillants pour les petites capitalisations.
Les investisseurs institutionnels reviennent progressivement vers les small caps, mais cette amélioration ne signifie pas que la liquidité est revenue partout au même niveau. Le nombre d’introductions françaises reste comparable à celui de l’année précédente, tandis que les indices demeurent à plat ou négatifs depuis le début de l’année selon les éléments présentés au Forum.
Le paradoxe est particulièrement visible dans les flux. Des données Morningstar rapportées par Les Echos font état d’une décollecte de 61 millions d’euros en 2025 pour les fonds investis dans les PME-ETI françaises cotées.
Le retour de certains investisseurs sur les petites valeurs ne suffit toutefois pas encore à reconstituer une profondeur de marché homogène.
Les pouvoirs publics ont parallèlement renforcé l’offre de capitaux. Le dispositif CDC Croissance Selection PME a mobilisé 500 millions d’euros en 2025 à travers 22 fonds gérés par 17 sociétés de gestion, avec un ticket moyen de 23 millions d’euros.
Le dispositif Tibi s’inscrit dans une enveloppe encore plus large. En juin 2026, le gouvernement indiquait que les partenaires institutionnels avaient mobilisé 13 milliards d’euros supplémentaires, avec un objectif de 15 milliards d’euros d’ici à la fin de l’année. Le dispositif comporte notamment un volet destiné aux PME et ETI cotées.
Ces mécanismes augmentent l’offre de capitaux disponibles. Ils ne créent pas automatiquement des volumes quotidiens sur les titres. Entre l’argent disponible pour investir et la profondeur effective d’un carnet d’ordres, il reste un travail de mise en relation, d’analyse et de suivi.
Eximium prépare Novexim, un nouveau véhicule d’investissement
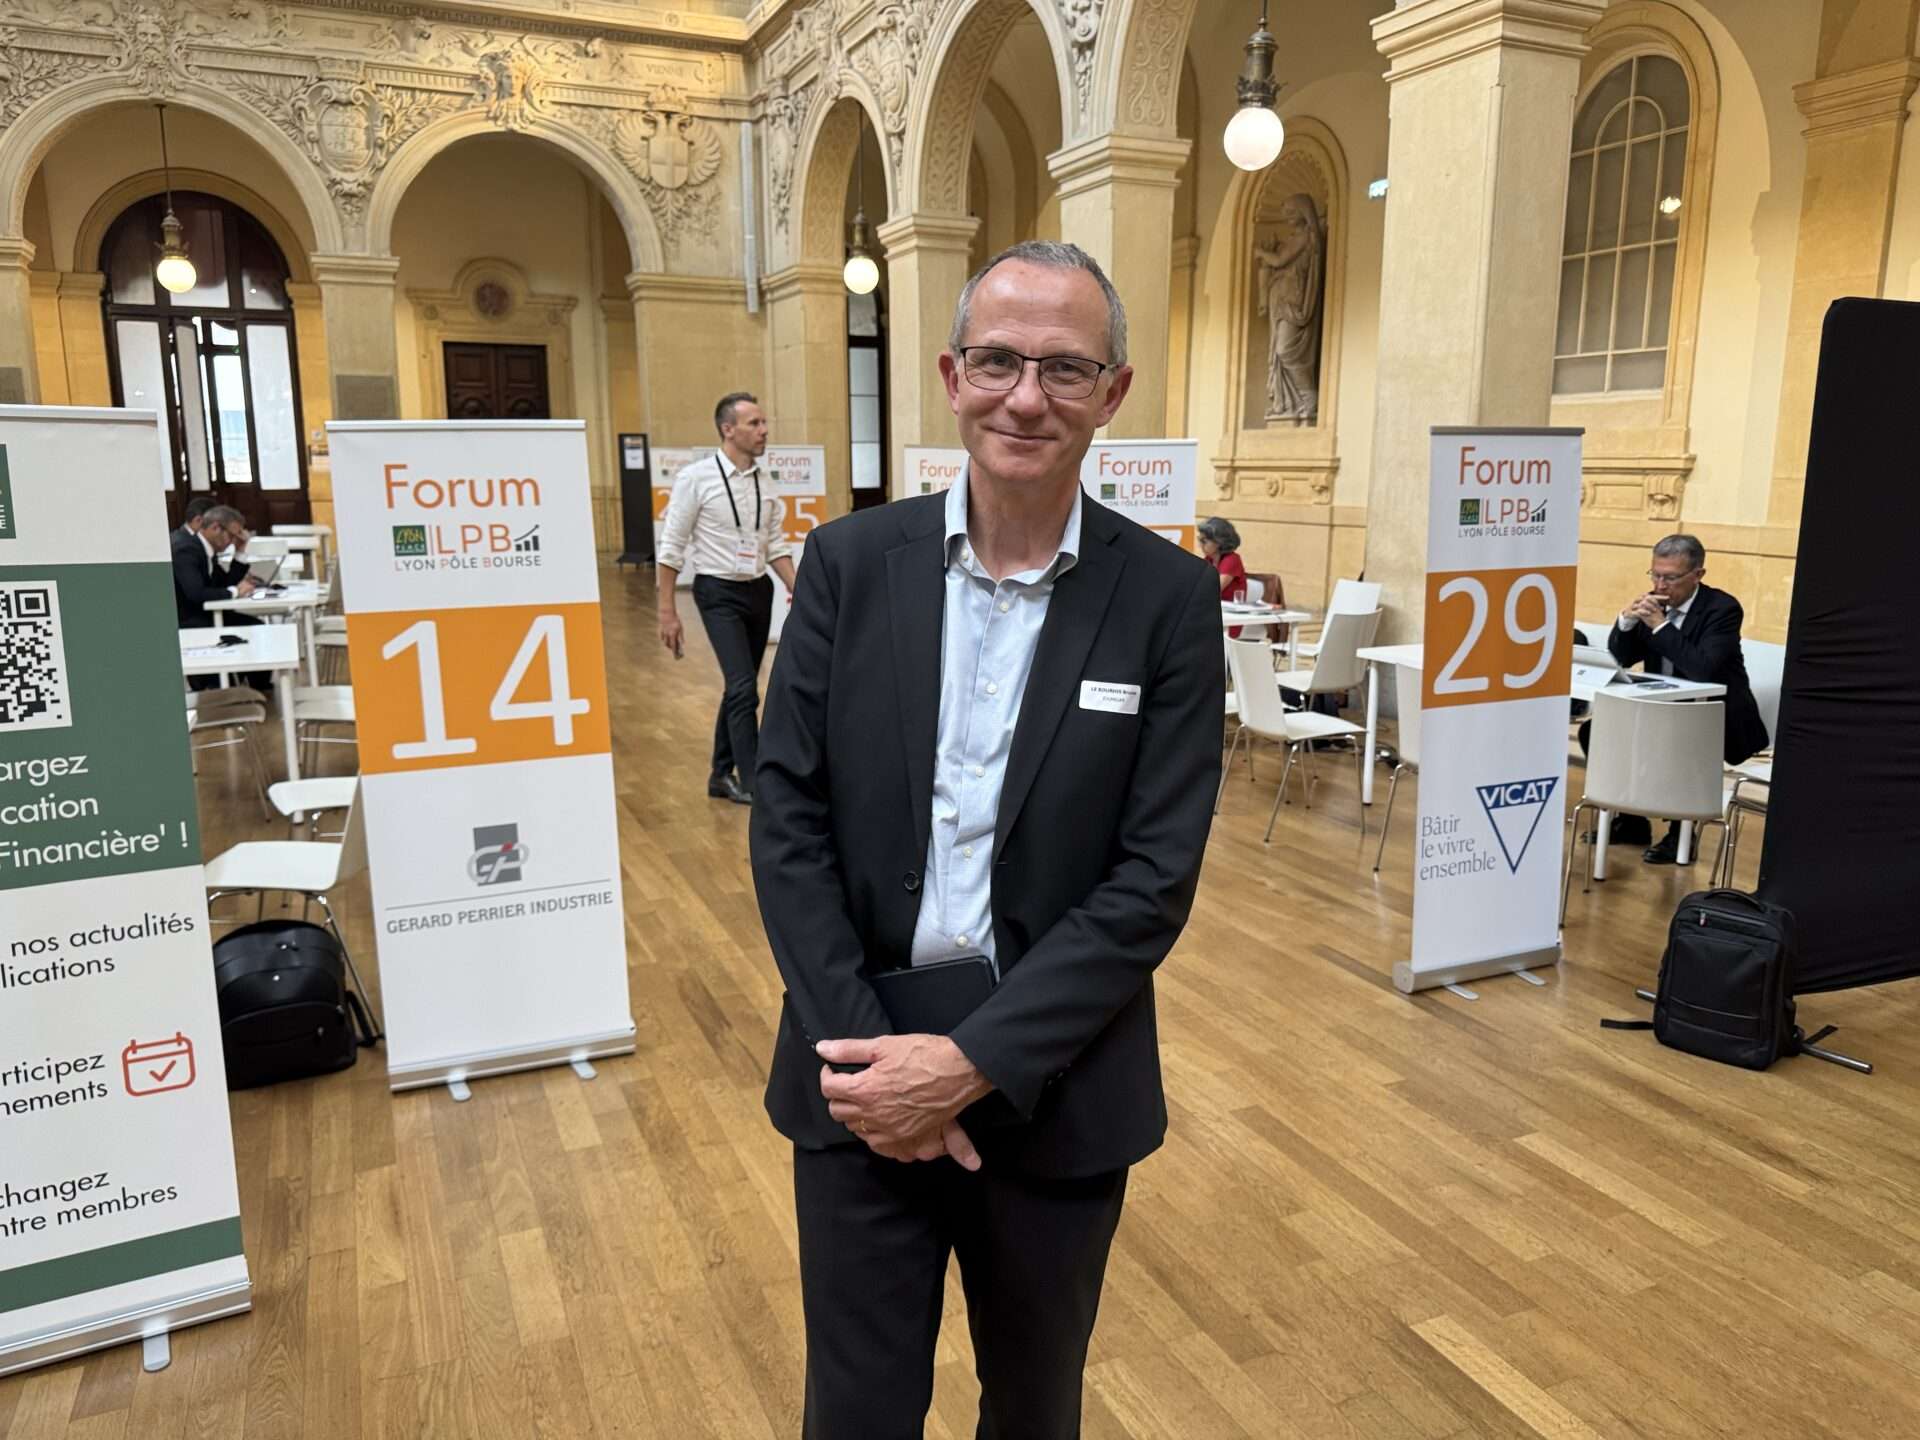
C’est aussi à cet endroit que le rôle des investisseurs professionnels évolue. Bruno Le Bourhis, directeur général d’Eximium, connaît précisément cette problématique. Le groupe familial, créé autour de Michel Baulé, investit depuis plusieurs décennies dans des PME et ETI, cotées ou non, avec une approche de long terme.
Lyon Place Financière présente Eximium comme un mono-family office ayant géré jusqu’à 600 millions d’euros d’actifs, notamment dans les petites et moyennes capitalisations cotées.
Le groupe travaille désormais sur Novexim, un projet de fonds d’investissement destiné à élargir cette capacité d’intervention à des investisseurs qualifiés. Le projet est présenté par Lyon Place Financière comme étant en cours de réalisation.
L’enjeu dépasse donc la seule sélection d’une action. Pour une petite capitalisation, convaincre un investisseur suppose de rendre lisibles la stratégie, le management, la trajectoire financière et la capacité d’exécution.
Pour un investisseur, la présence d’une équipe capable de suivre l’entreprise dans le temps réduit également le risque de considérer la cotation comme une simple opération ponctuelle.
Le Forum matérialise cette relation. Les dirigeants viennent défendre leur trajectoire, mais les investisseurs viennent aussi tester la profondeur du projet : allocation du capital, acquisitions, marges, gouvernance, visibilité commerciale, capacité à atteindre les objectifs annoncés. La rencontre n’a d’intérêt que si elle se poursuit après le rendez-vous.
Lyon élargit la base des actionnaires
La reconquête du marché passe aussi par une question plus simple : qui suit les entreprises cotées ? Le Forum ne se limite pas aux grands investisseurs institutionnels. Le Super Mardi de la Bourse, dont la deuxième édition a réuni environ 180 inscrits contre 80 lors de la première, participe à cette ouverture.
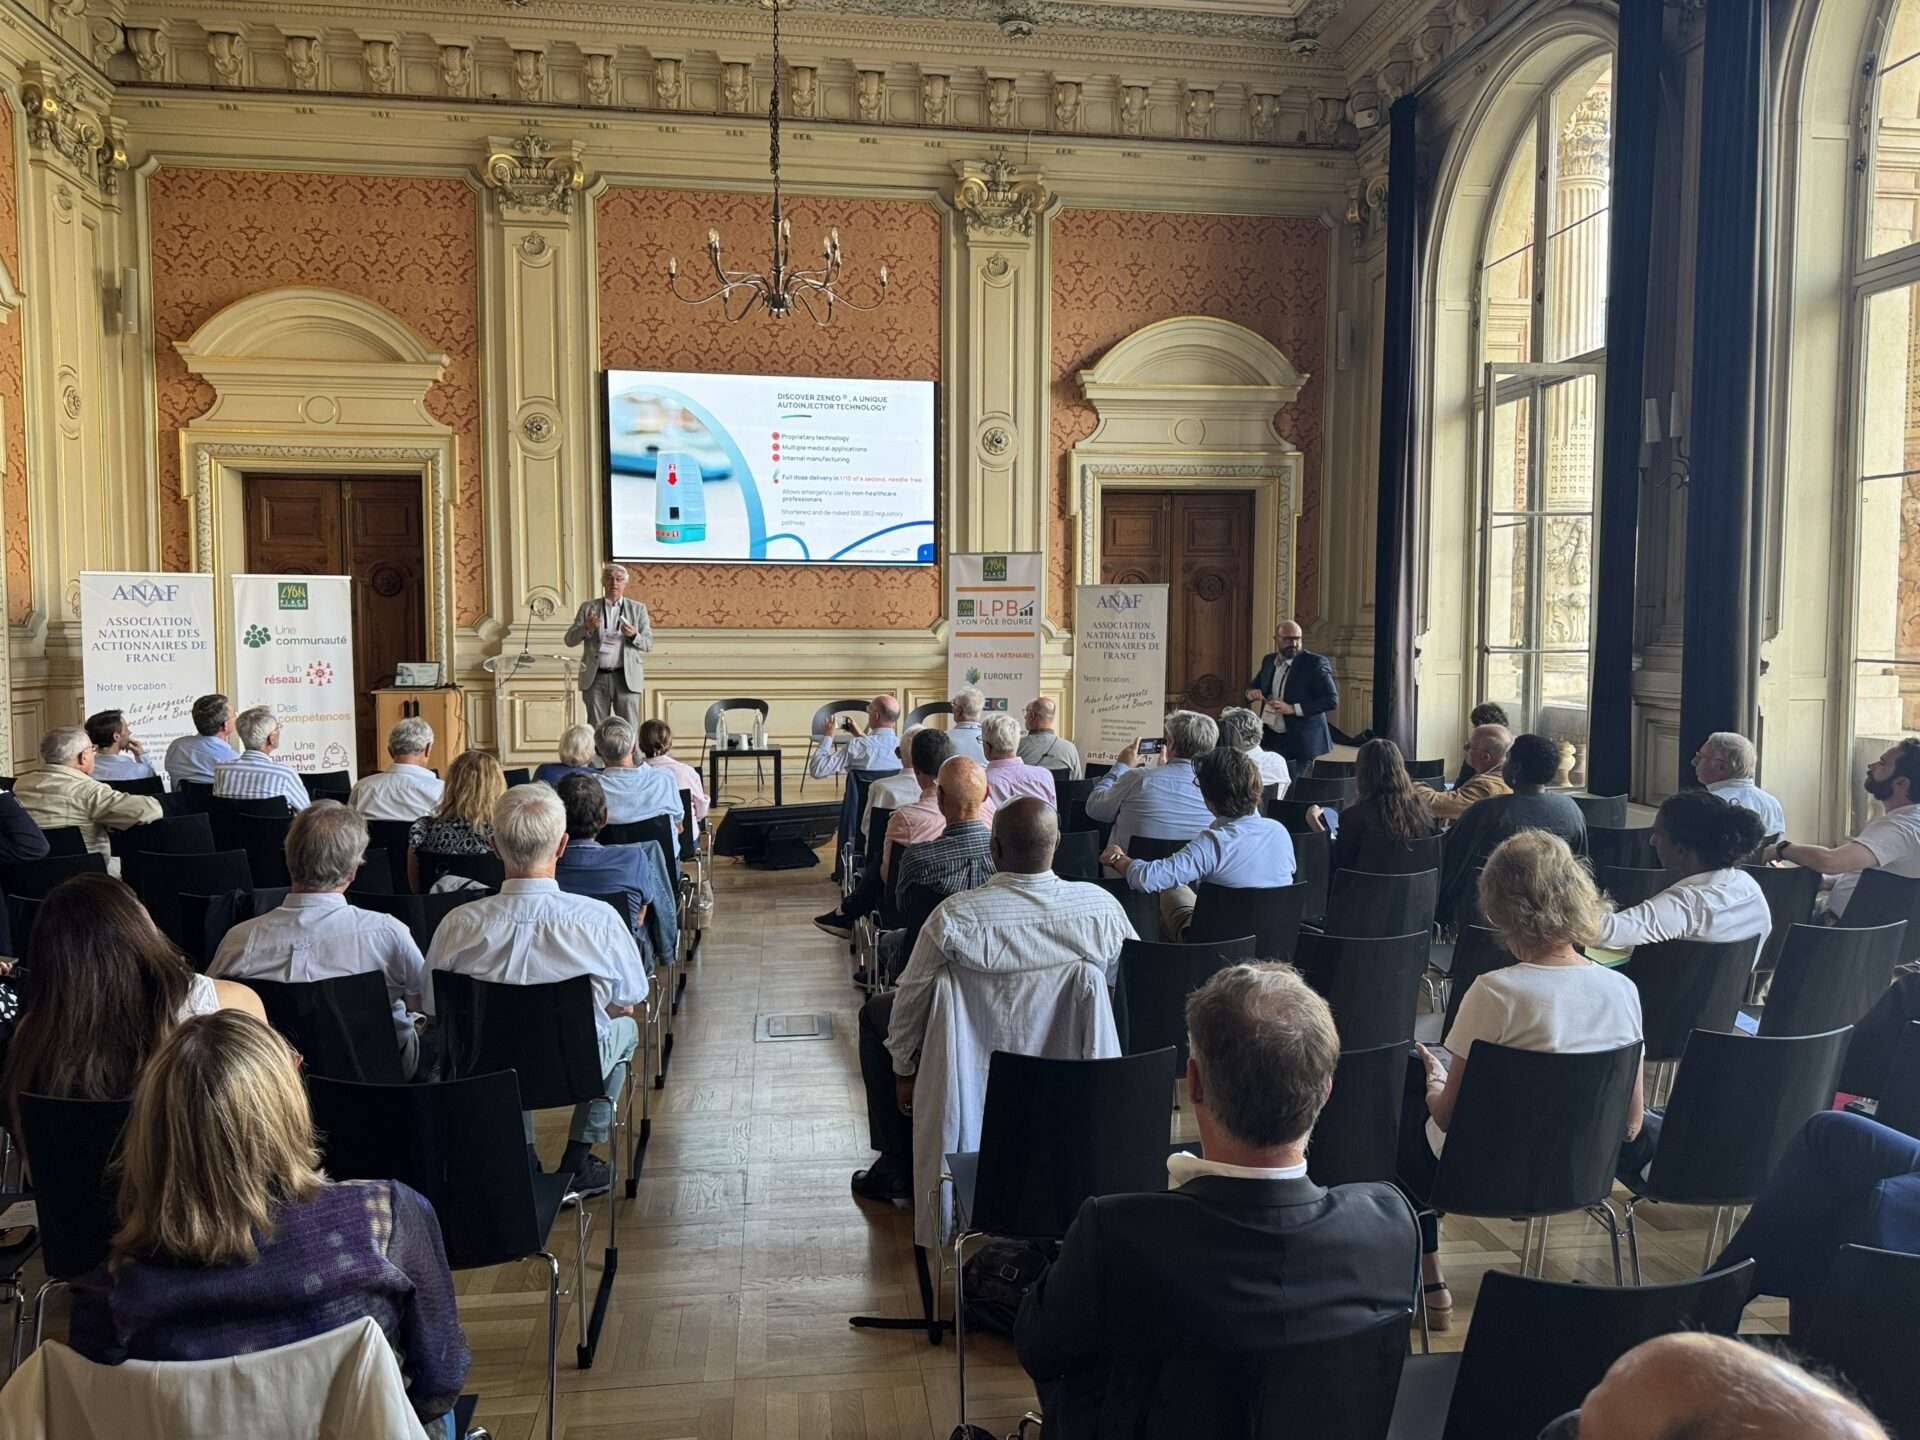
Sept sociétés —
- LDLC,
- Figeac Aéro,
- Crossject,
- Thermador,
- La Française de l’Énergie,
- Adocia
- et Rising Stone — y ont présenté leur activité.
L’objectif est de créer un autre point de contact entre les entreprises cotées et les investisseurs, notamment particuliers et professionnels, alors que la liquidité des petites valeurs dépend aussi de la largeur de leur communauté d’actionnaires.
Cette logique commence avant même l’introduction. Le programme IPOready d’Euronext accompagne les entreprises qui préparent leur accès au marché.
Depuis son lancement en 2015, le programme IPOready a accompagné plus de 1 300 participants. En 2026, sa nouvelle promotion réunissait plus de 160 entreprises issues de 22 pays.
Euronext a également lancé IPOgo, une offre destinée à simplifier et accélérer l’accès à Euronext Growth. D.A.T.E. en a été la première introduction. La réduction de la complexité administrative ne règle pas la question de la liquidité, mais elle agit en amont, en rendant le marché plus accessible aux entreprises susceptibles de devenir les prochaines small caps cotées.
C’est toute la chaîne qu’il faut désormais reconstruire :
- préparer les dirigeants,
- faciliter l’introduction,
- rencontrer les investisseurs,
- élargir le flottant,
- organiser le suivi et maintenir suffisamment de communication financière pour que le titre reste analysé après son entrée en Bourse.
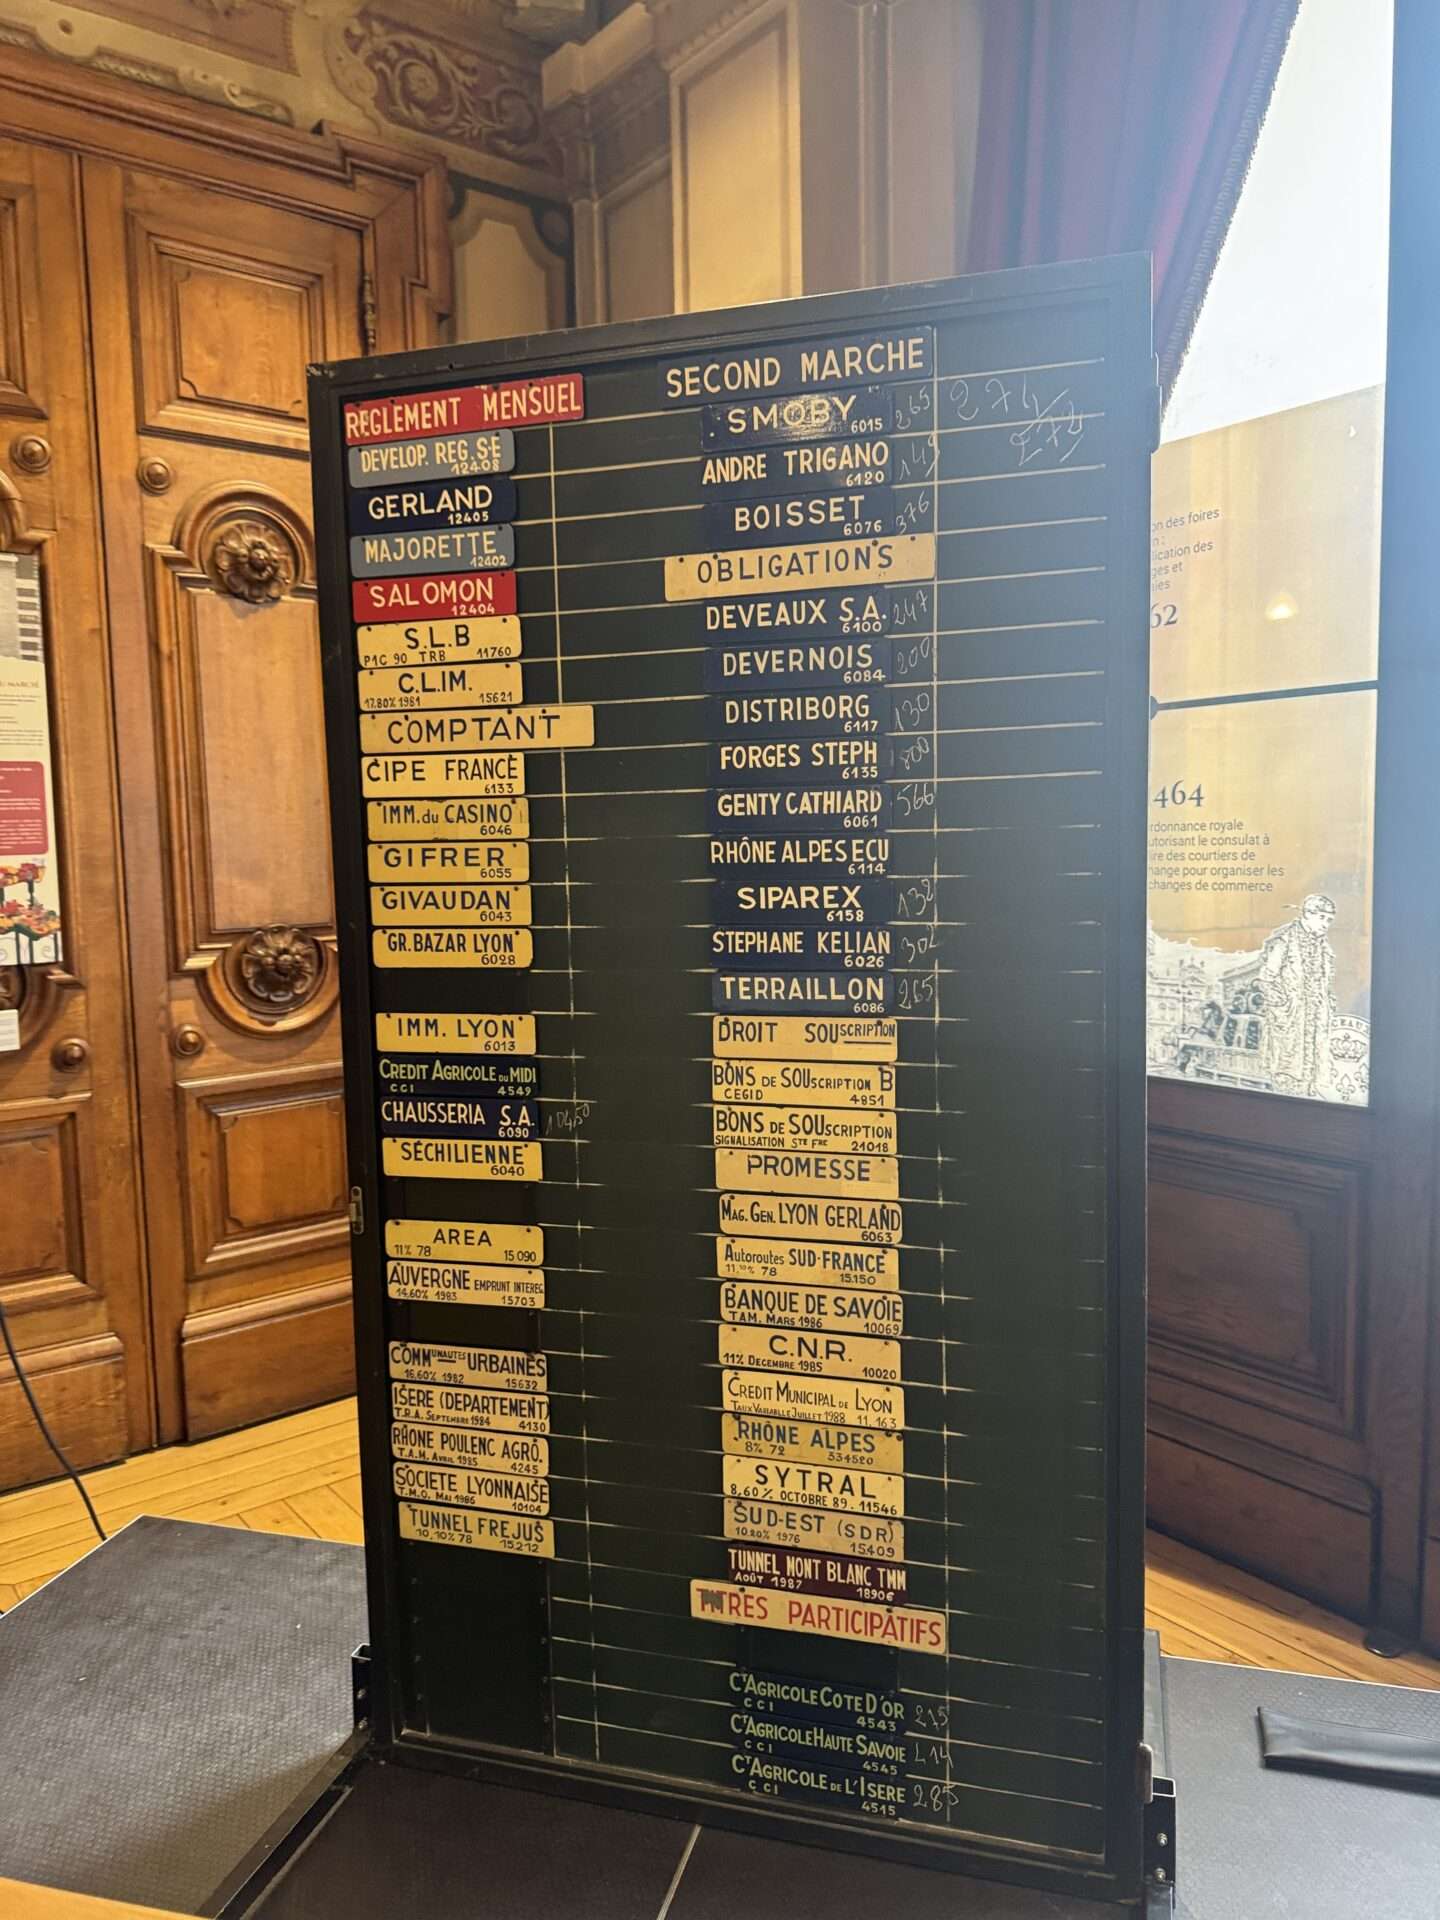
La corbeille a disparu, le réseau demeure
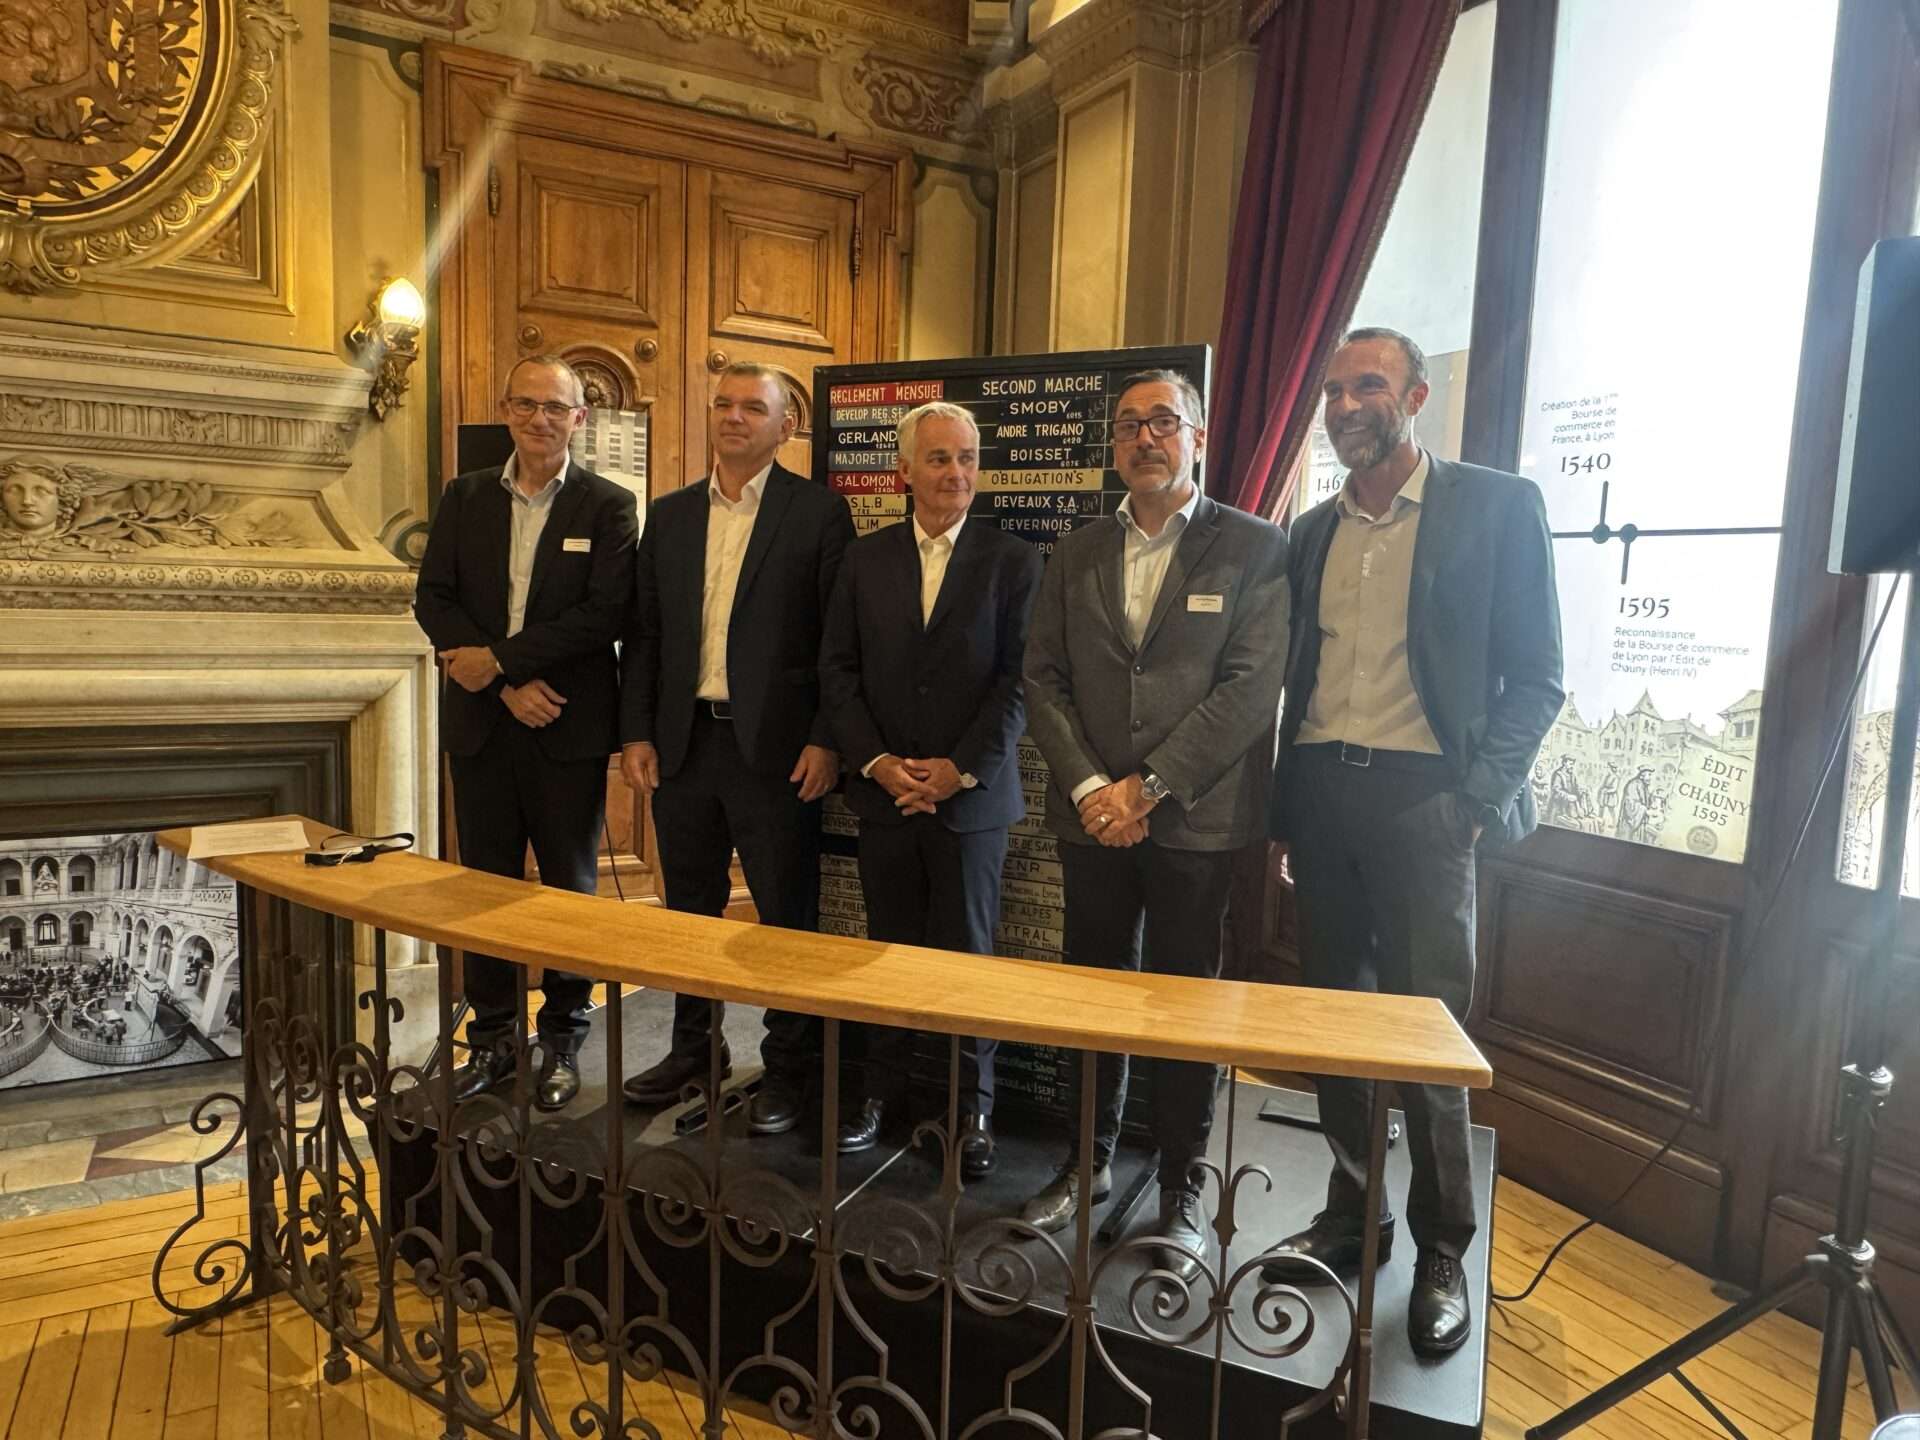
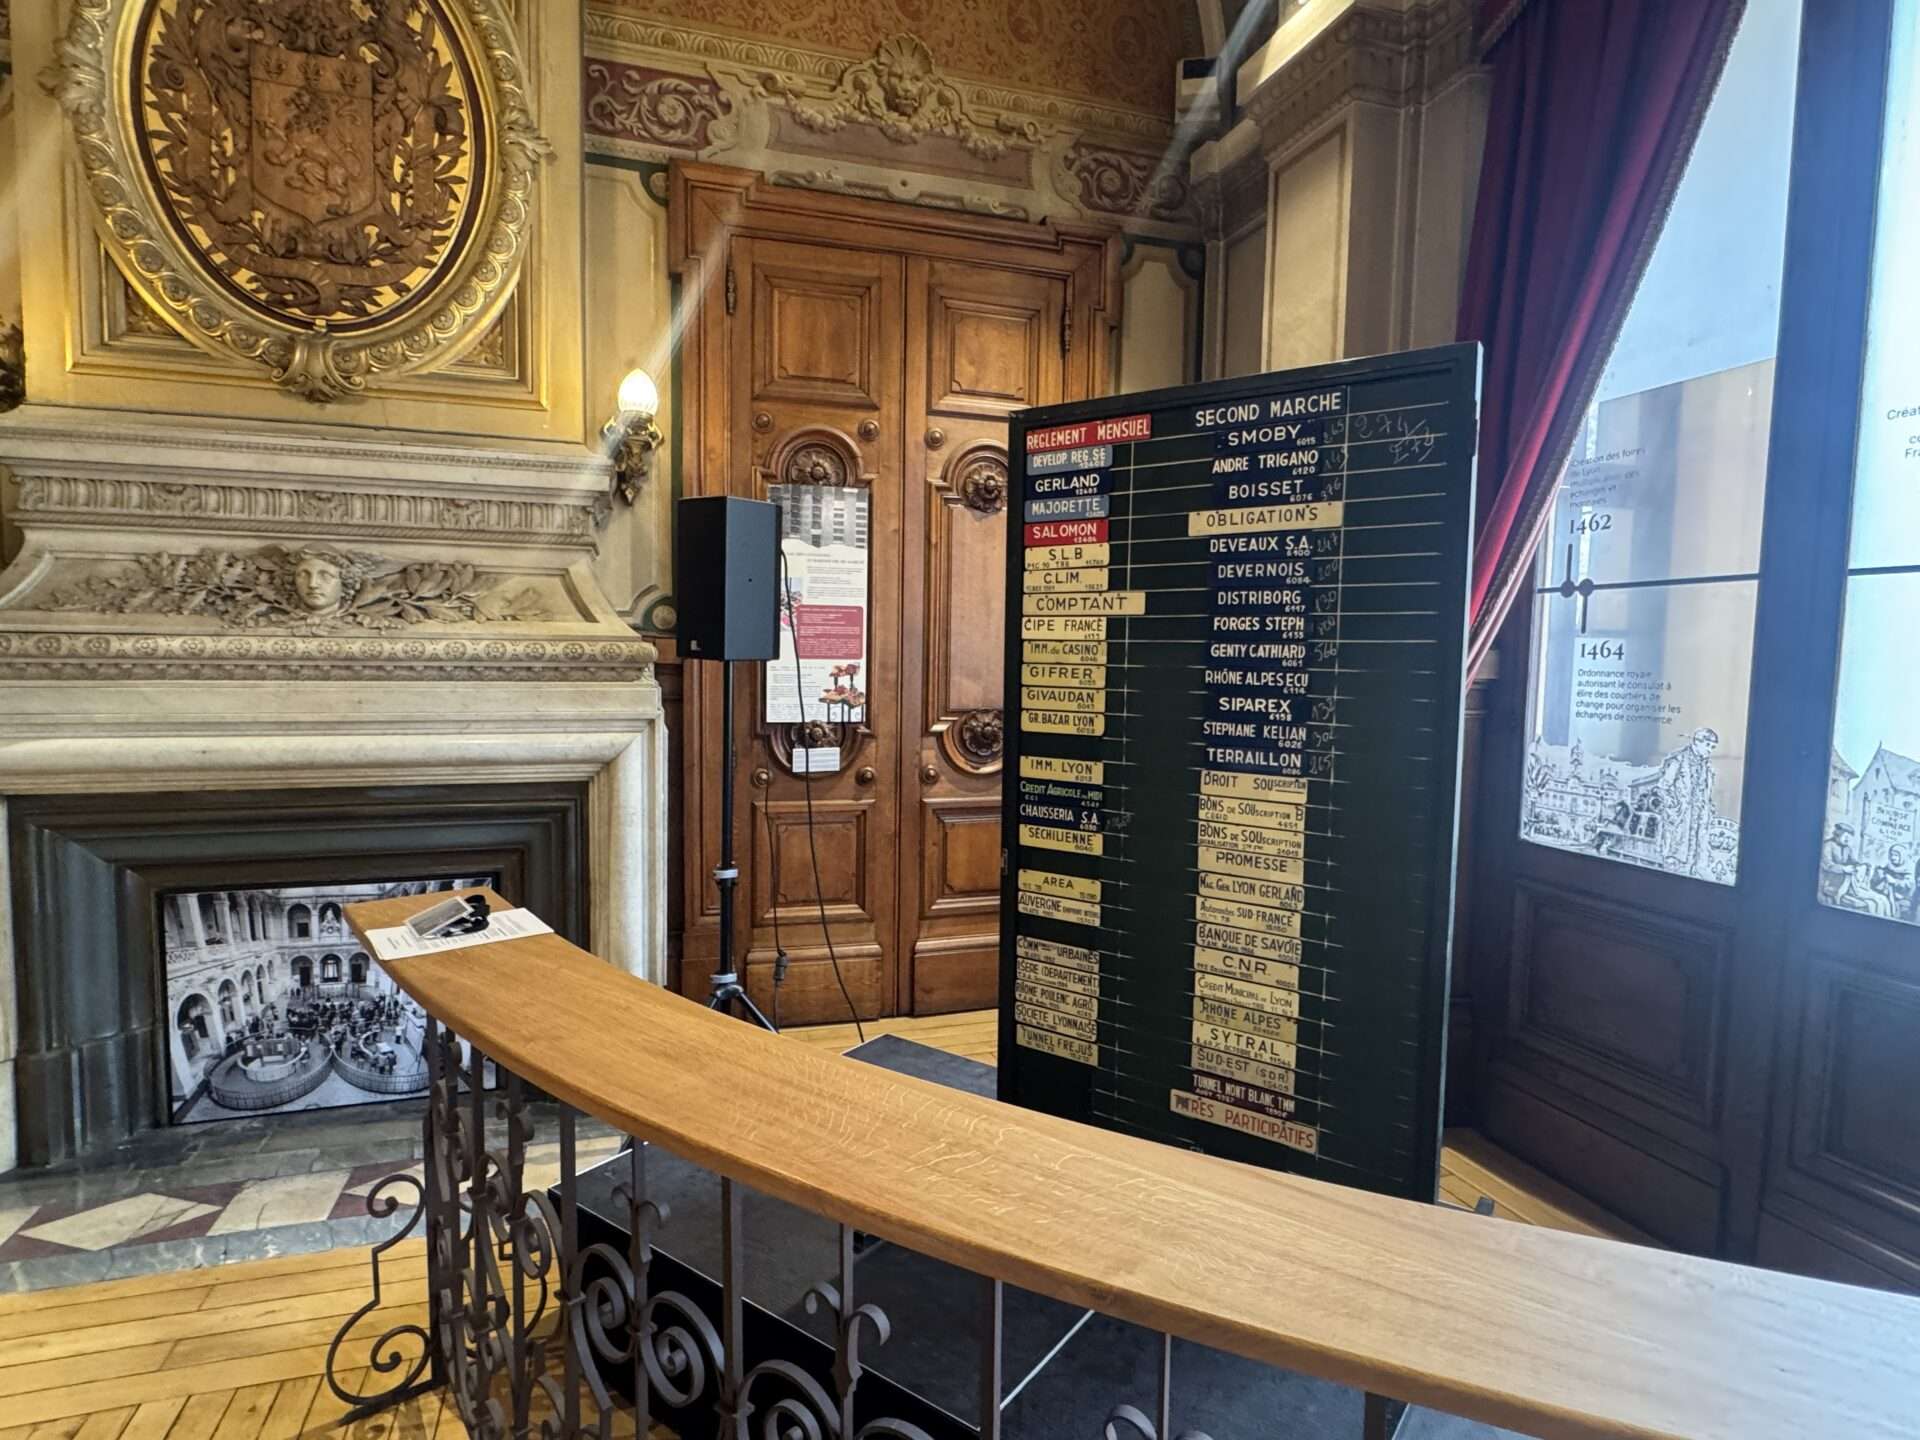
Le décor du Forum n’est pas anodin. La Bourse de Lyon appartient à une histoire qui remonte au XVIe siècle, mais la corbeille physique a disparu avec la transformation des marchés.
Ce qui subsiste n’est plus une salle où se confrontent physiquement acheteurs et vendeurs : c’est un réseau de relations entre entreprises, investisseurs, banques, conseils, avocats, experts-comptables et professionnels du marché.
C’est précisément ce que le Forum donne à voir.
La rencontre entre dirigeants et investisseurs ne passe plus par une corbeille, mais par une succession de rendez-vous individuels où se discutent stratégie, valorisation, perspectives de croissance et besoins de financement.
Le véritable test commence après le forum. Une rencontre peut susciter de l’intérêt ; seule la durée dira si elle se traduit par des investisseurs qui reviennent, des analystes qui suivent les titres, des volumes qui s’étoffent et, pour les entreprises, des financements capables d’accompagner leur croissance.
Le succès du Forum ne se mesurera donc pas au nombre de rendez-vous organisés le 29 septembre, mais à la capacité de ces rencontres à renforcer durablement le suivi et la liquidité des titres — et à inscrire les entreprises régionales dans un marché des capitaux qui dépasse désormais largement les frontières de Lyon et de la France.