
Les performances des marchés d’actions ont été mitigées en octobre 2026. Si l’indice mondial a perdu un peu plus de 1 %, ce sont surtout les performances sectorielles qui ont marqué le mois.
Témoins d’une rotation sectorielle impressionnante, les contrastes entre secteurs ont été majeurs, notamment en Europe.
Entre la meilleure performance (le secteur pharmaceutique, +11,3 %) et la pire (le secteur des banques, -11,8 %), l’écart est tout simplement proche de 25 % ! En un mois, c’est rarissime…
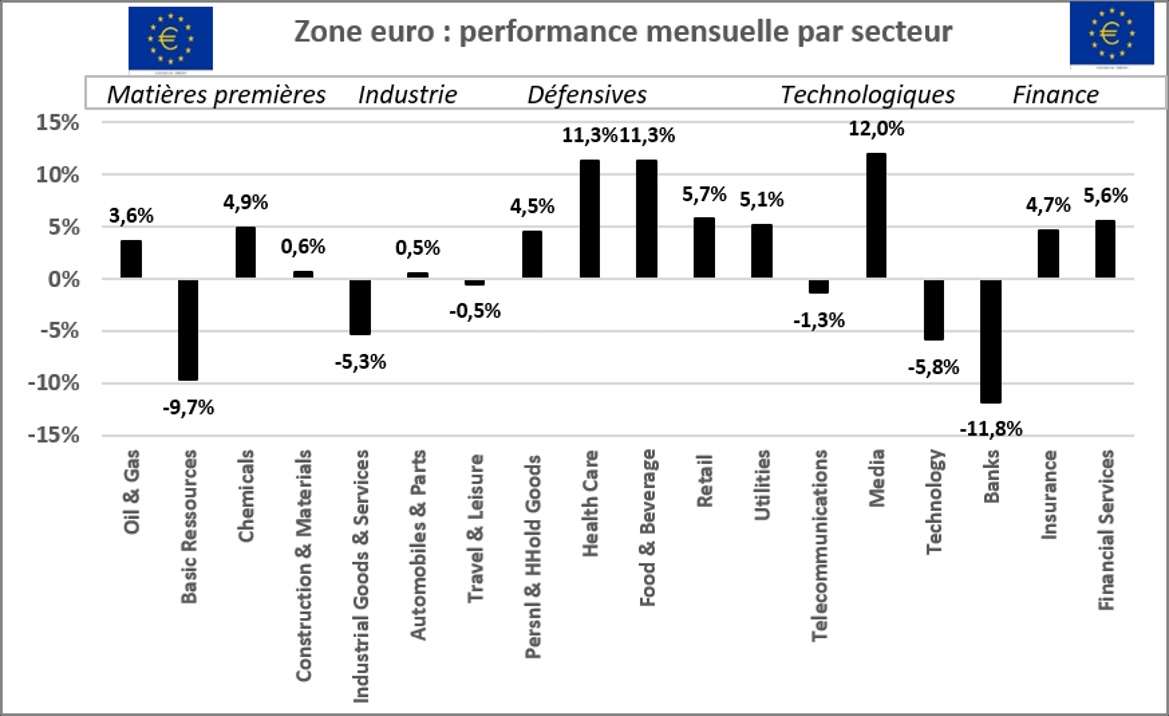
Une baisse de 11 % en un mois n’est pas anodine et reflète forcément une faiblesse sectorielle. Que faut-il aujourd’hui penser des banques européennes ?Nous proposons trois réflexions sur les banques européennes, qui constituent autant d’éléments de compréhension de la performance actuelle et future du secteur bancaire :
- Le parcours boursier des quatre dernières années a été exceptionnellement favorable.
- La croissance des bénéfices est revenue à la normale.
- Les ratios d’évaluation sont désormais conformes à la moyenne.
Le parcours boursier des quatre dernières années a été exceptionnellement favorableLe secteur bancaire est très représenté dans les indices paneuropéens. De fait, les banques européennes jouent un rôle important dans l’économie réelle : la bancarisation est très développée et l’activité de crédit constitue un stimulant majeur de l’activité économique, puisqu’elle correspond aux décisions d’investissement des ménages et des entreprises.
Aujourd’hui, les banques représentent environ 14 % de l’indice, et leur performance boursière des quatre dernières années a été remarquable, comme le montre le graphique suivant :
Évolution des cours des indices Euro Stoxx Banques et général depuis quatre ans
Base 100 il y a quatre ans
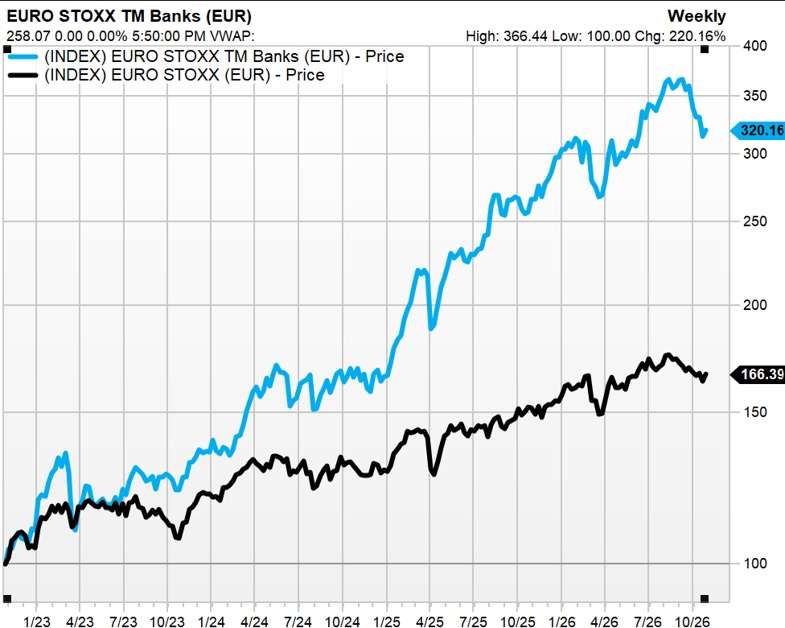
L’indice sectoriel des banques européennes a atteint 320, contre 166 pour l’indice général. Cela représente respectivement une variation annuelle moyenne de 33,7 % et de 13,5 %. La progression des cours des banques a été quasiment trois fois plus rapide que celle de l’indice général. Elle explique d’ailleurs le tiers de la hausse de l’indice général au cours des quatre dernières années…Évidemment, une baisse de 11 % sur un mois peut être considérée comme une consolidation naturelle d’un indice boursier qui a beaucoup monté.
La croissance des bénéfices est revenue à la normale
Les banques ont trois sources de revenus :
- La marge d’intérêt (activité traditionnelle de crédit).
- Les commissions (dont l’activité de gestion de portefeuille).
Les activités de marché (pour compte propre ou pour compte de tiers).Les banques européennes dépendent beaucoup de l’activité de crédit, alors que les banques américaines dépendent davantage des activités de marché (leur activité de crédit ayant été « marchandisée »).
Les banques européennes sont donc plus sensibles à l’activité économique, tandis que les banques américaines sont plus sensibles à la tendance des marchés. Cette sensibilité à la conjoncture économique comporte deux composantes : la tendance de la distribution de crédit et le coût du risque (défaillances des débiteurs).
L’évolution, depuis 20 ans, de l’indice des bénéfices prospectifs des banques européennes et du niveau des taux d’intérêt obligataires de la dette française est particulièrement intéressante.
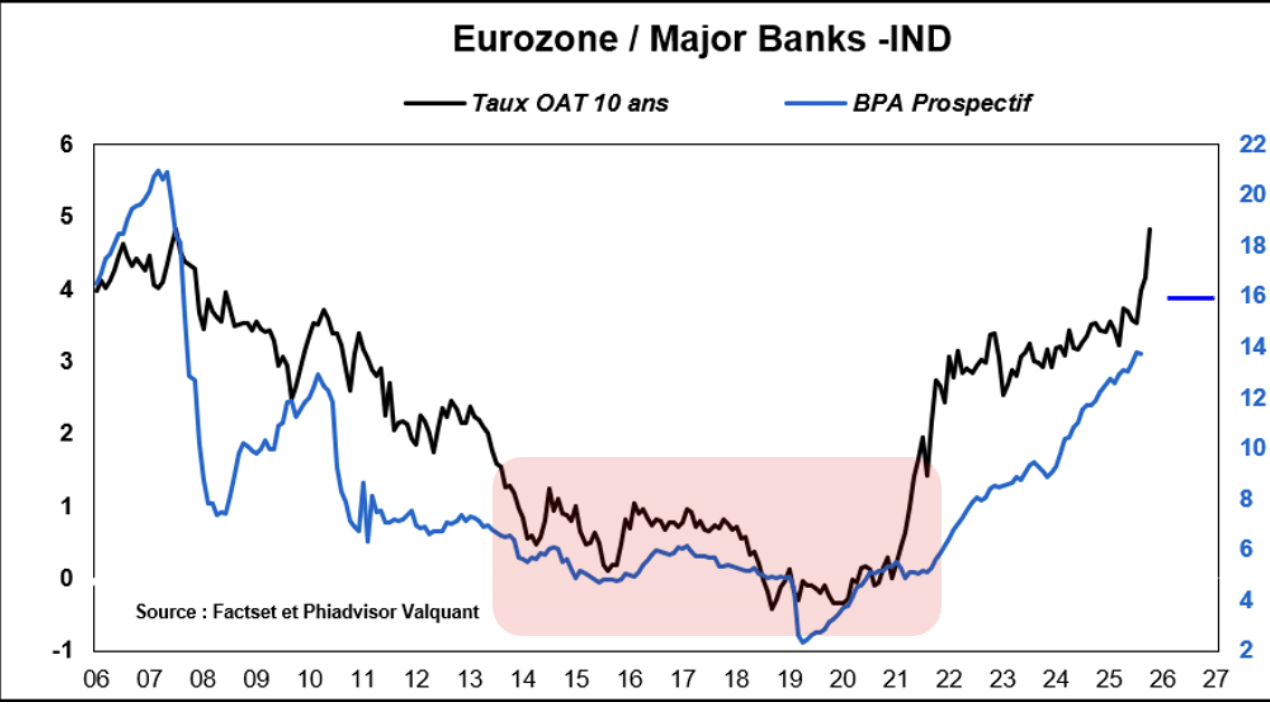
Elle montre que les bénéfices prospectifs des banques ont baissé de 2007 à 2021, soit pendant près de 15 ans ! Pendant cette période difficile, ils ont subi les effets des crises de 2008, 2010 et 2020. Par ailleurs, pendant dix ans, un niveau de taux inférieur à 1,5 % a réduit drastiquement la rentabilité de l’activité de crédit.
En effet, la marge d’intérêt que les banques encaissent s’était fortement réduite avec le niveau des taux, inférieur à 1,5 %, observé de 2014 à 2021…On peut donc dire que les bénéfices ont été positivement corrélés au niveau des taux, puisqu’ils ont fortement progressé avec la hausse des taux observée depuis 2021.
Ainsi, les prévisions actuelles de bénéfices pour 2027 sont peu éloignées du bénéfice réalisé en… 2007, il y a 20 ans. Il est donc difficile d’affirmer que le secteur bancaire est un secteur de croissance. C’est un secteur financier cyclique, qui dépend de la conjoncture économique et financière…
Et l’année 2027 est très incertaine sur le plan de la conjoncture économique, ce qui pourrait affecter l’activité et la rentabilité des banques européennes.
Les ratios d’évaluation sont désormais conformes à la moyenneCette absence de croissance à long terme se reflète dans les ratios d’évaluation, qui sont relativement faibles.
Ainsi, le PER (cours divisé par les bénéfices) s’établit en moyenne à 8,8 depuis 20 ans, ce qui représente une forte décote par rapport au marché européen, dont le PER se situe plutôt entre 12 et 13 en moyenne de long terme.
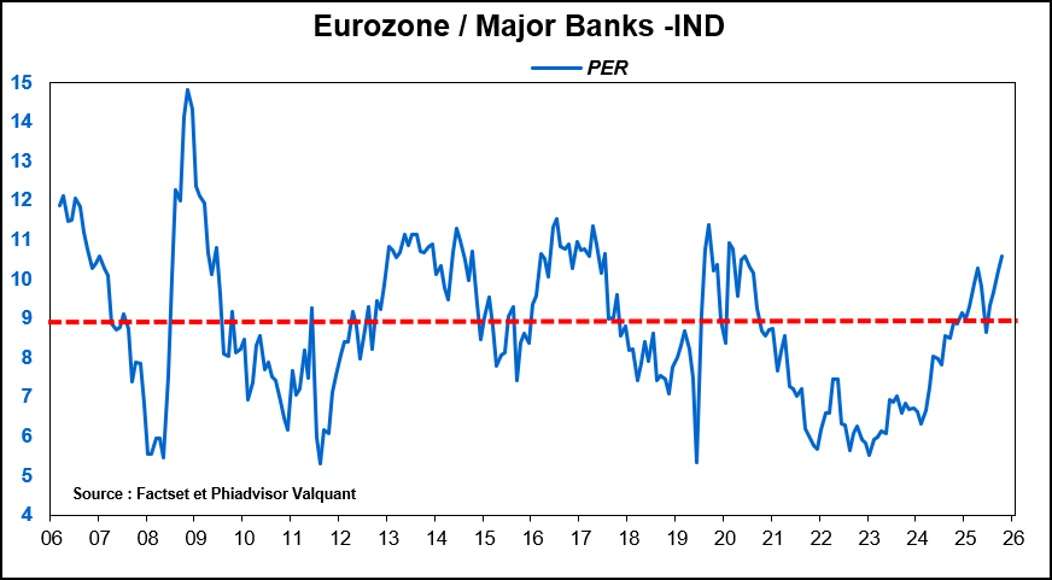
Ce graphique permet de visualiser la période de forte sous-évaluation des actions bancaires entre 2021 et 2025, puisque le PER ne valait que 6 pendant cette période.
Il permet également de considérer que, désormais, l’évaluation des banques est « normale » et qu’il ne faut plus acheter aujourd’hui les valeurs bancaires pour leur seule valorisation, qui n’est plus attractive.
D’autres indicateurs confirment ce diagnostic, notamment le ratio du cours rapporté aux fonds propres.
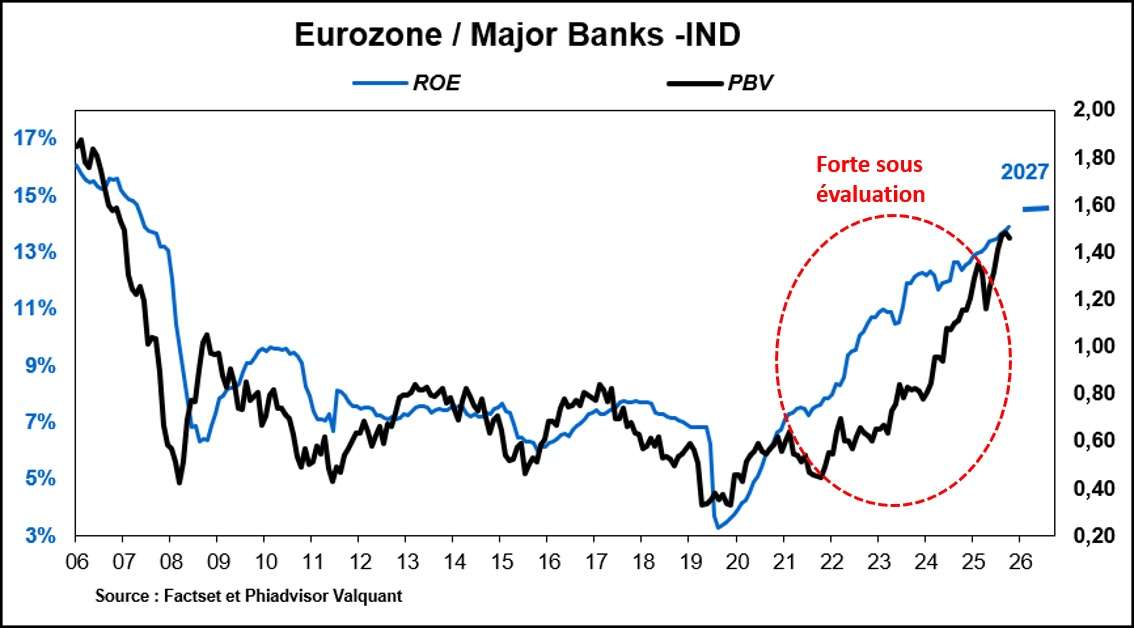
Celui-ci a retrouvé son niveau d’il y a 20 ans, tout comme son déterminant : la rentabilité des fonds propres…Au sein du secteur lui-même, les actions bancaires présentent des configurations très différentes.
Selon notre méthodologie d’analyse intégrée, qui prend en compte aussi bien la dynamique des cours (analyse technique de la tendance) que les évolutions fondamentales des banques (croissance de l’activité et des bénéfices, niveau de risque…), les actions actuellement les plus attractives sont ABN AMRO, Commerzbank et Banco Santander.
En revanche, les trois banques françaises, Crédit Agricole, BNP Paribas et Société Générale, sont plutôt à la vente actuellement. On y verra aussi une certaine méfiance vis-à-vis de la France, que vient conforter le constat d’une tendance boursière peu favorable.
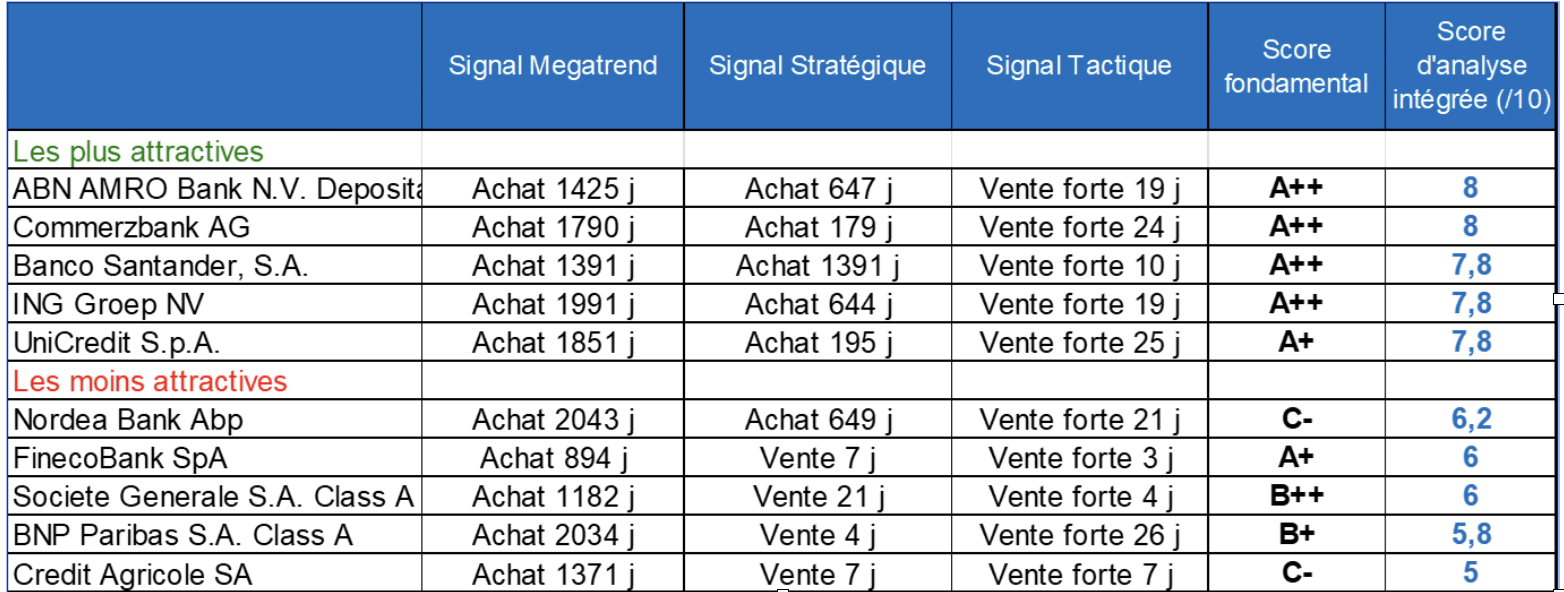
Signal mégatendance : horizon de 2 ans ; signal stratégique : horizon de 8 mois ; signal tactique : horizon de 1 mois.
A = très sous-évalué ; D = très surévalué ; — = croissance très faible ; ++ = croissance très forte.
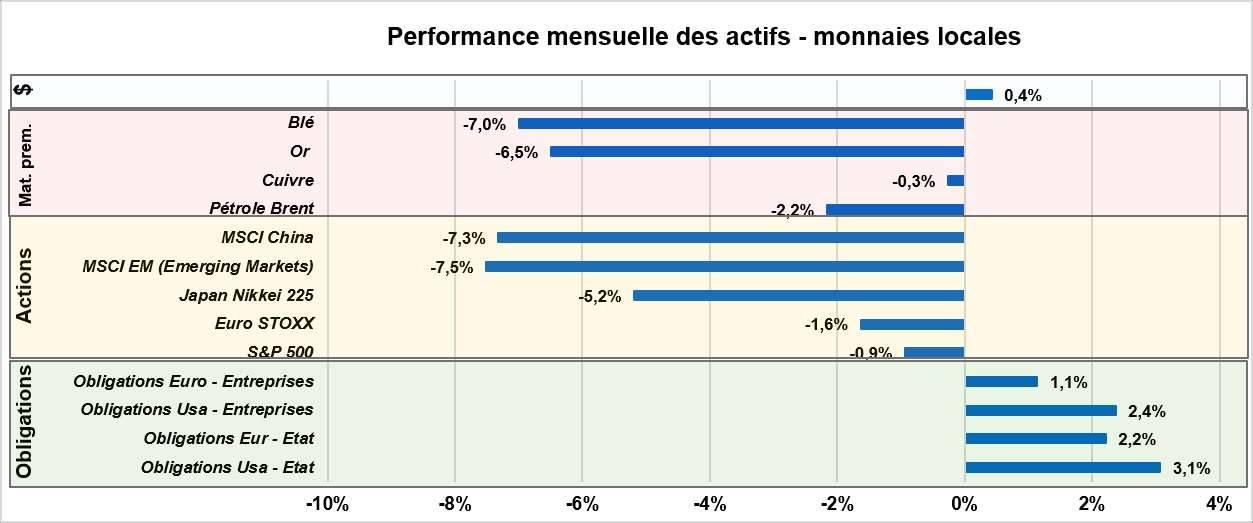
Baisse contrôlée des actions, reprise des obligations
Forte correction des actions des semi-conducteurs dans le monde et des actions bancaires en Europe, mais le marché garde son sang-froid : il est toujours dans une tendance haussière.


Analyse très intéressante qui permet de prendre du recul sur les performances spectaculaires des banques européennes ces dernières années. Le retour à des niveaux de valorisation plus classiques rappelle une réalité essentielle : une forte hausse boursière ne signifie pas nécessairement un potentiel de progression durable.
La distinction entre rentabilité, valorisation et perspectives économiques est particulièrement pertinente. La question sera désormais de savoir si les banques sauront retrouver de nouveaux relais de croissance dans un environnement marqué par les incertitudes économiques, l’évolution des taux et les transformations du secteur financier.
Un éclairage utile pour comprendre que, sur les marchés, la prudence et la sélectivité restent plus que jamais de mise.