
Un virement reçu mais difficile à rapprocher d’une facture. Des stocks qui immobilisent la trésorerie malgré la progression des ventes. Un dossier de financement dont l’analyse nécessite de réunir des informations dispersées entre plusieurs systèmes.
Ces difficultés révèlent une réalité familière aux directions financières : disposer de données ne signifie pas toujours pouvoir les exploiter au moment où une décision doit être prise. Les technologies financières promettent d’y remédier en reliant les logiciels, en automatisant certaines opérations et en accélérant les analyses. Avec l’intelligence artificielle, elles ouvrent aussi la possibilité de confier davantage d’actions aux systèmes.
Plus une entreprise automatise ses opérations, plus elle doit être capable de déterminer ce qu’elle accepte de déléguer, à qui et dans quelles limites.
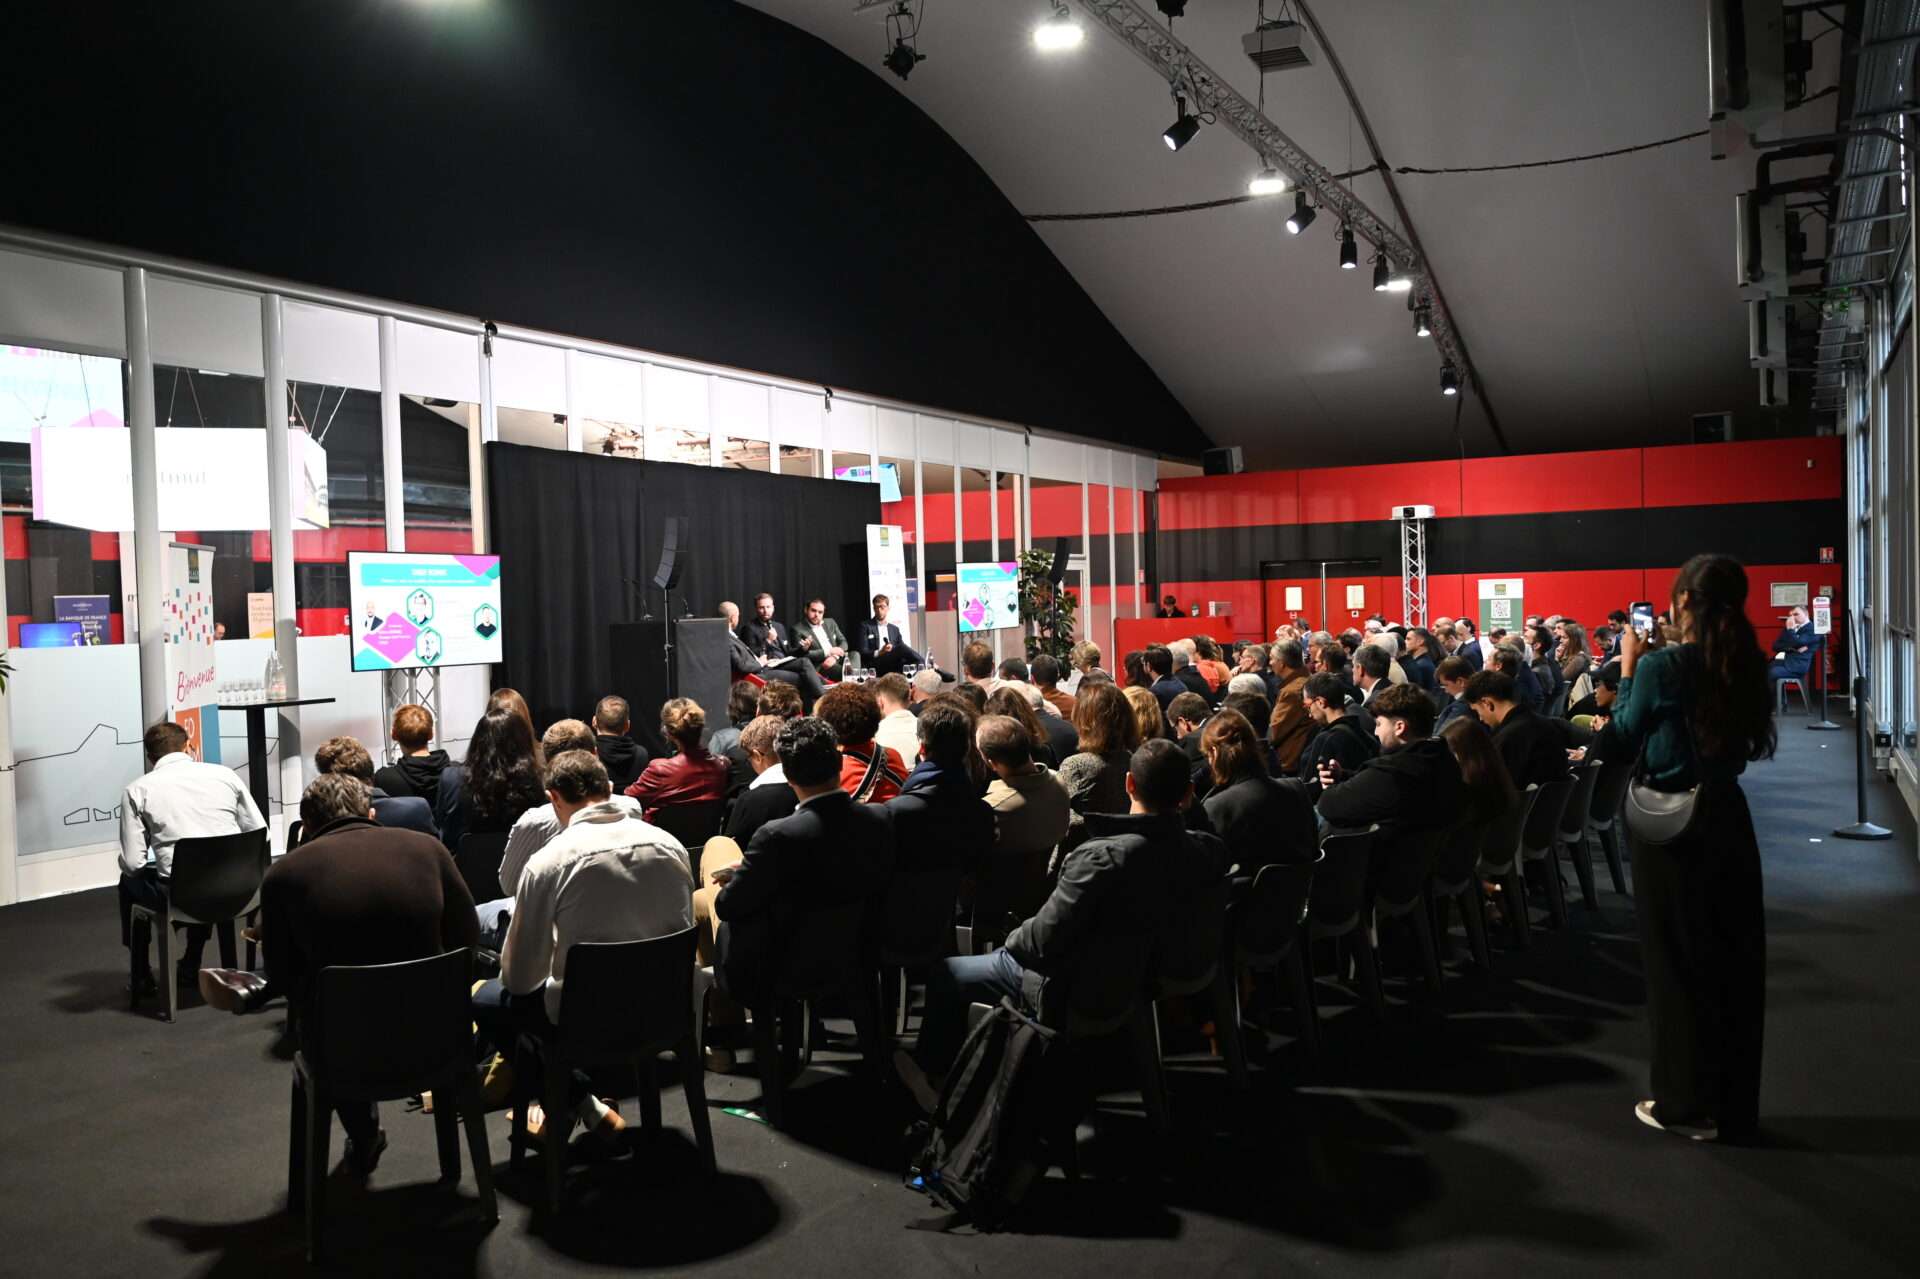
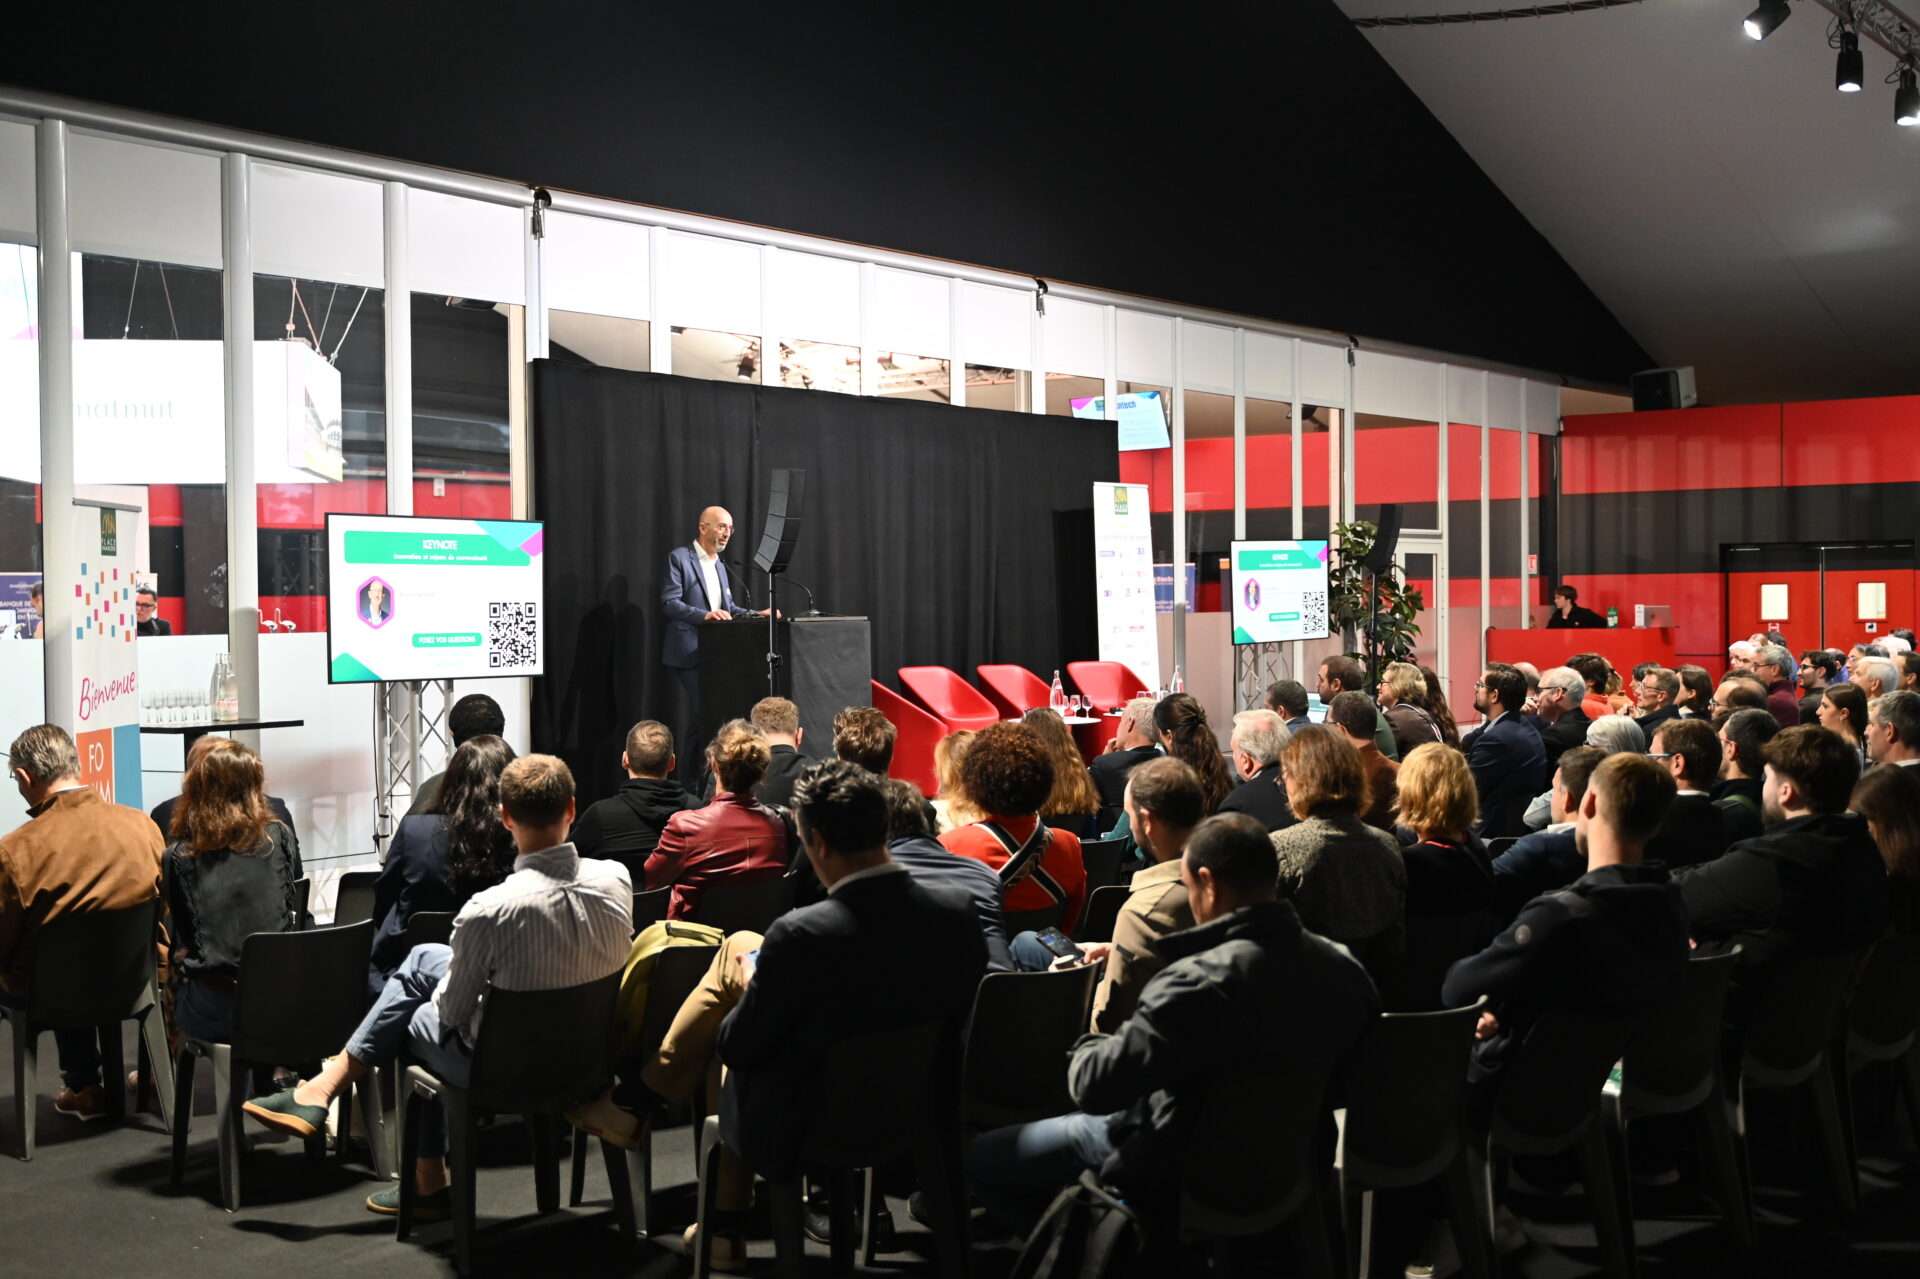
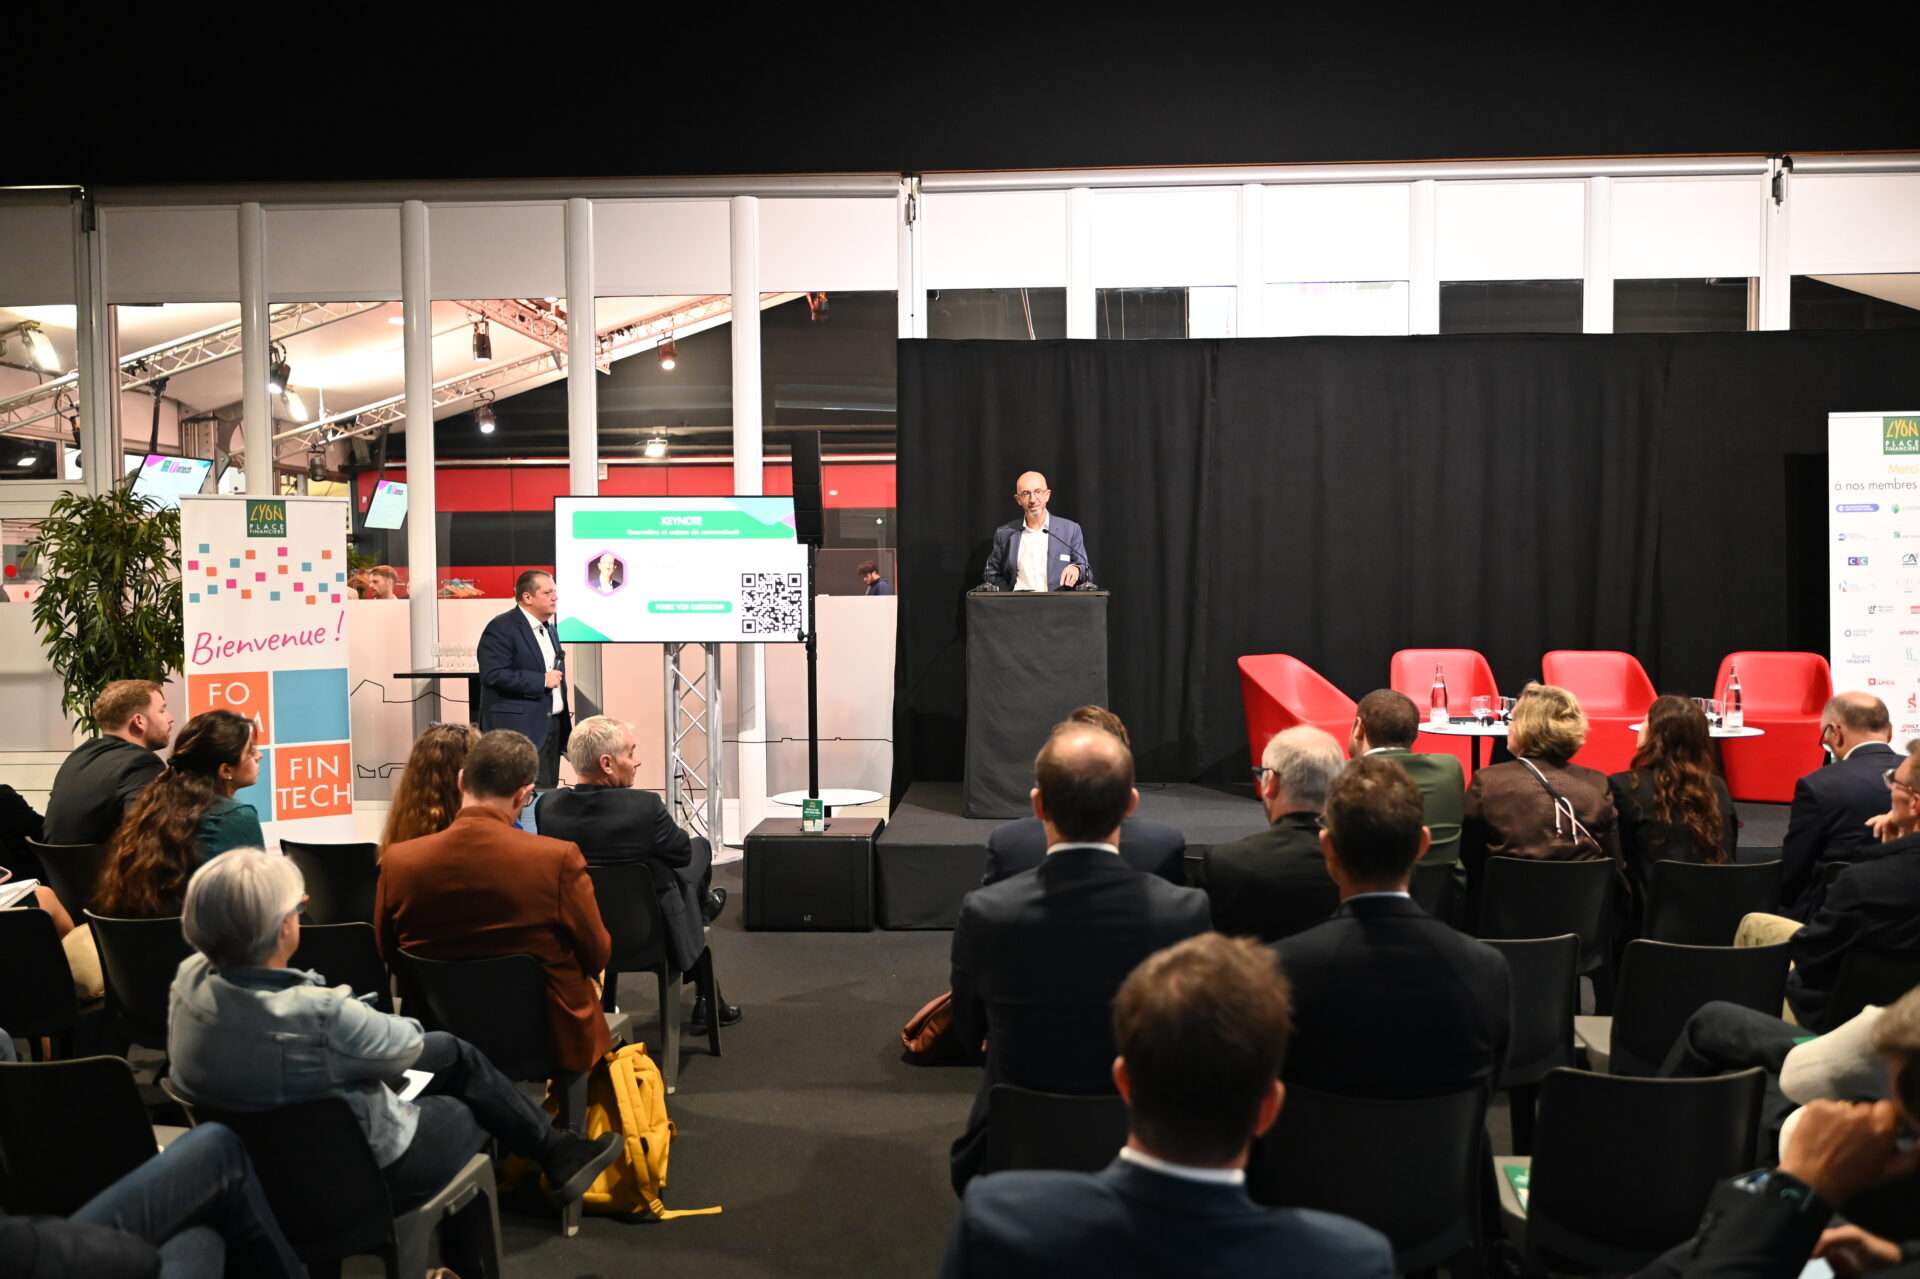
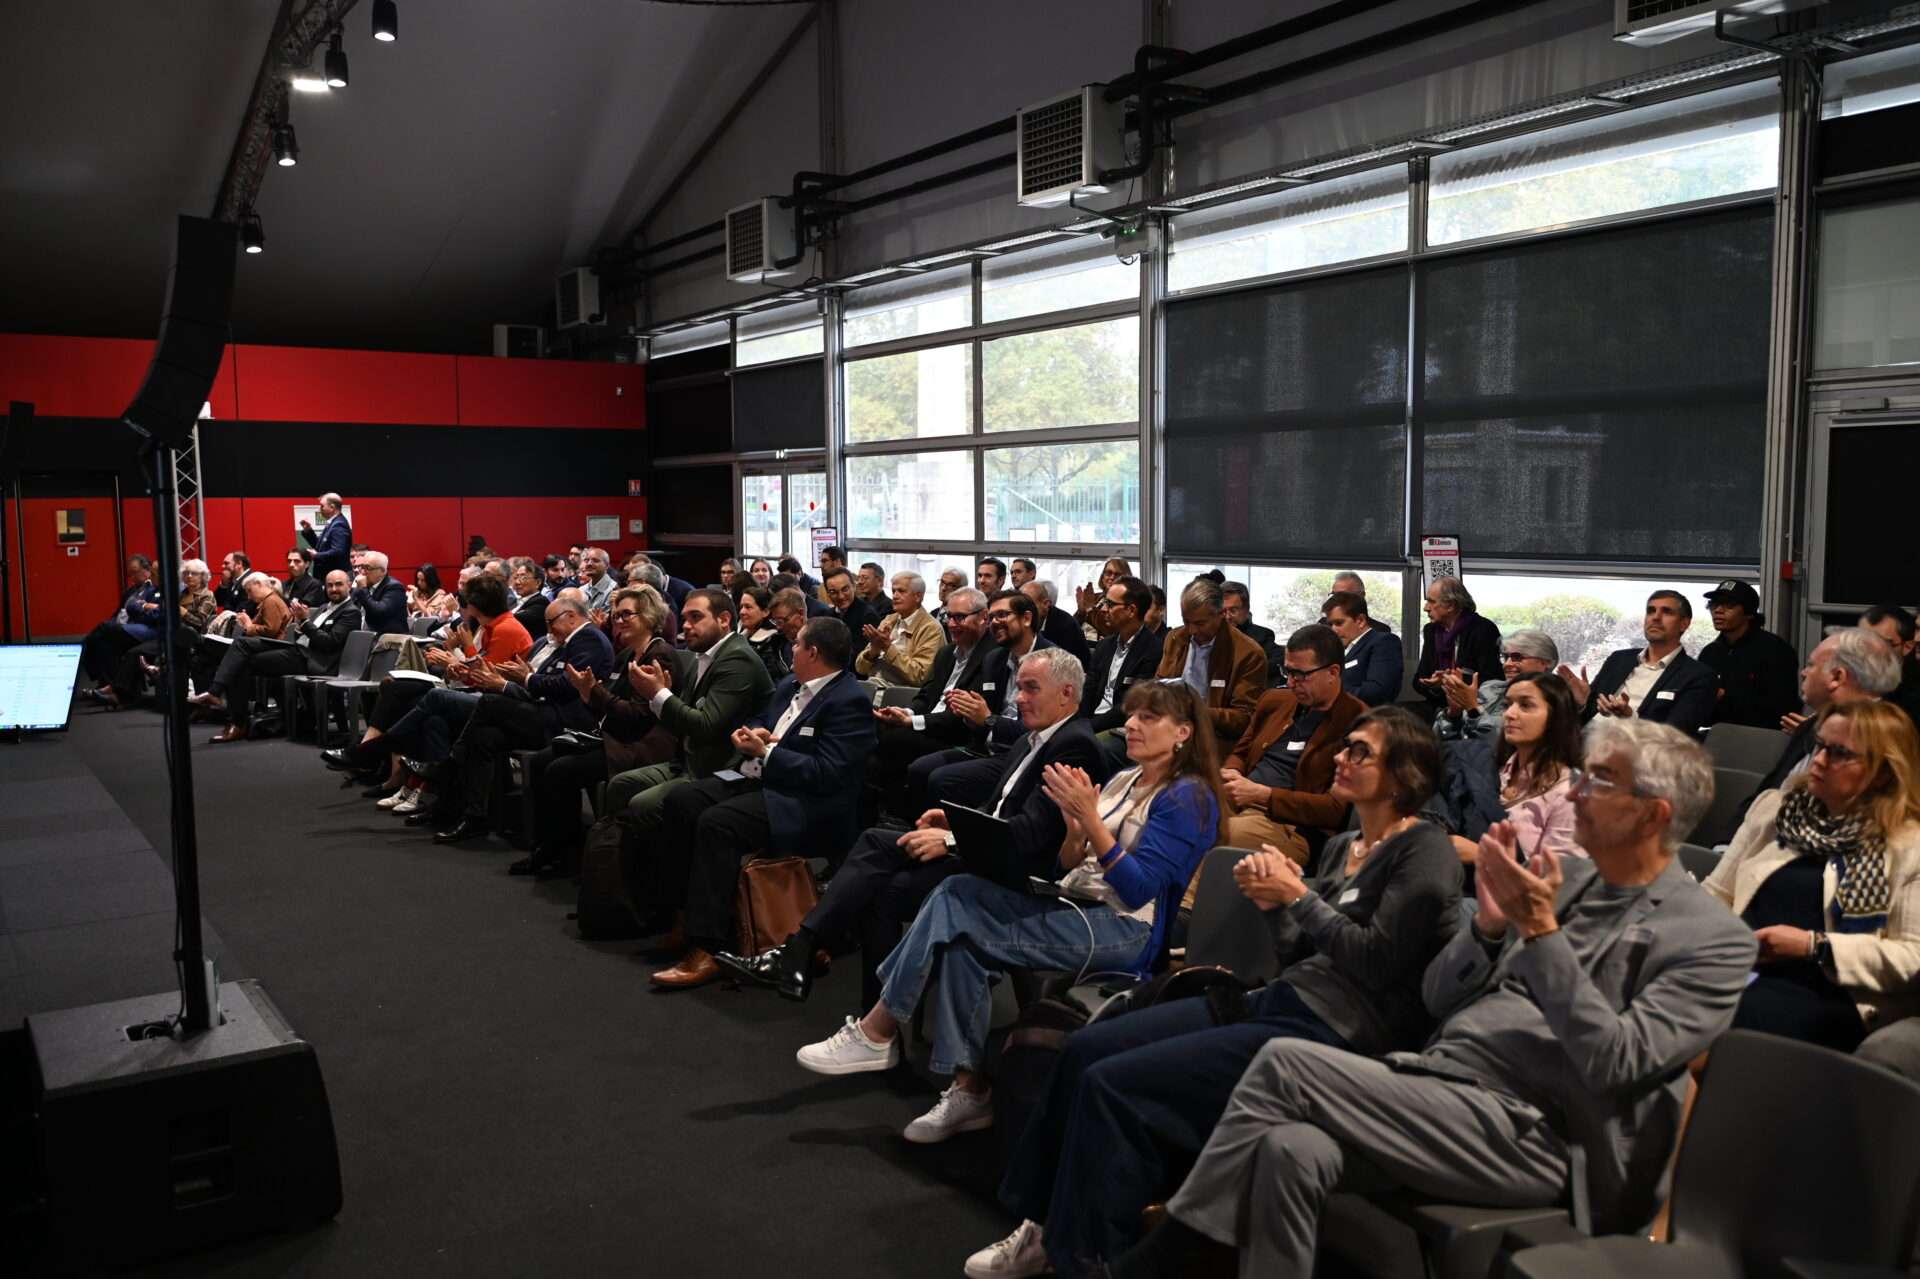
Cette question a traversé la sixième édition du Forum Fintech, organisée le 16 octobre 2026 par Lyon Place Financière, au Matmut Stadium, dans le cadre des French FinTech Weeks. Consacrée à « L’ère de la finance augmentée : automatiser, connecter, décider », la rencontre a réuni banquiers, entrepreneurs, investisseurs, experts-comptables, juristes et chercheurs.
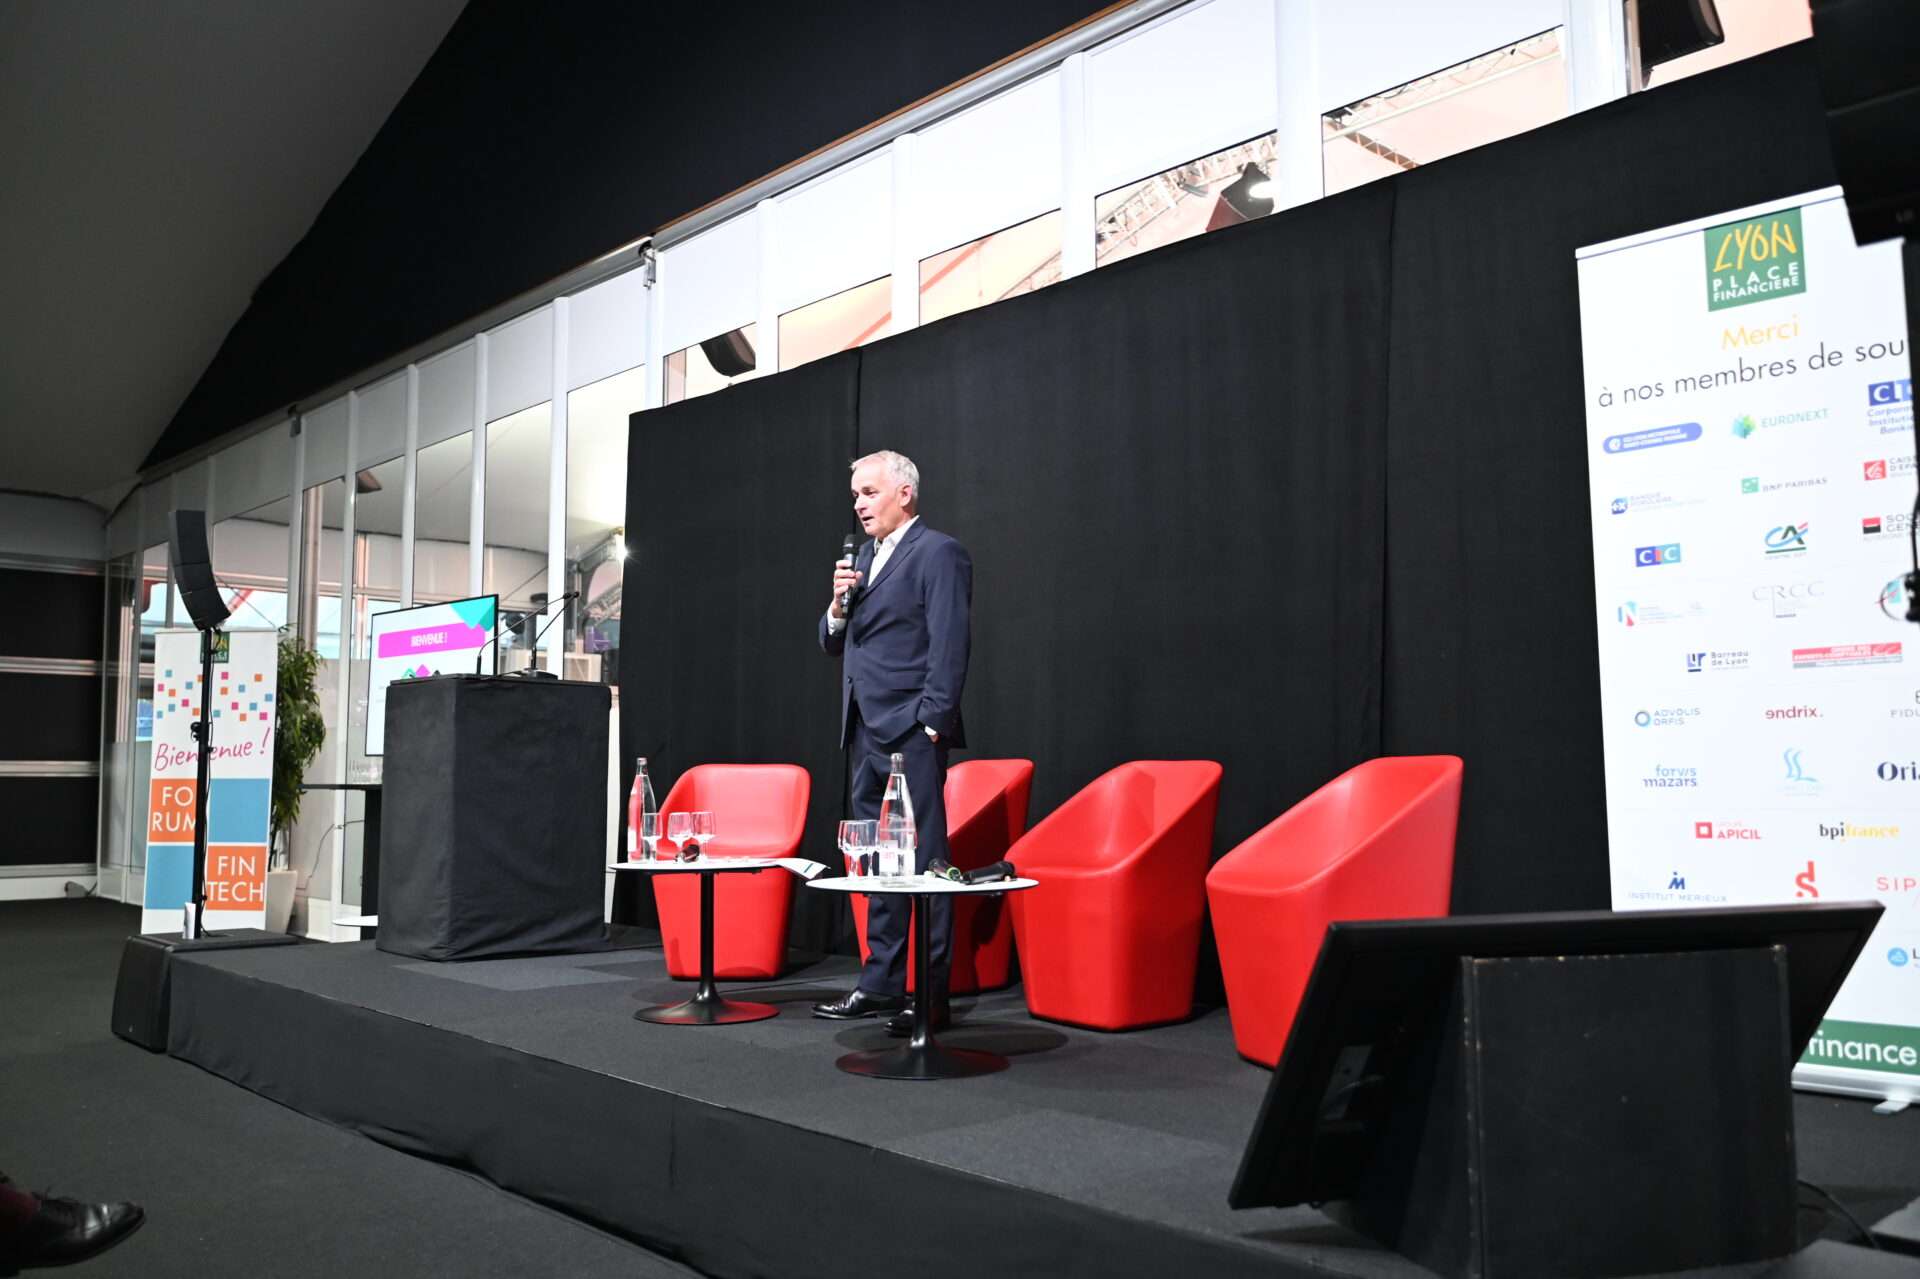
En ouverture, Guirec Penhoat, président de Lyon Place Financière, a souligné l’élargissement de ces enjeux à l’ensemble des acteurs économiques. L’association a d’ailleurs fait évoluer sa commission Fintech, devenue Finance et Innovation, pour accompagner des transformations qui dépassent désormais les seules entreprises technologiques.
Derrière les démonstrations technologiques, une question traverse les échanges : comment transformer ces avancées en gains économiques durables, sans accroître la dépendance des entreprises ?
La souveraineté financière dépend aussi de la capacité à innover
La question de l’autonomie économique dépasse les seules relations entre banques et entreprises. Elle concerne l’accès aux infrastructures, aux technologies et aux financements nécessaires au fonctionnement de l’économie.
C’est le cadre posé par Arnaud Caudoux, directeur général adjoint de Bpifrance, lors de son intervention.
L’eau, l’énergie, les médicaments ou les technologies de défense constituent autant de domaines dans lesquels une dépendance excessive peut devenir une vulnérabilité. Les infrastructures numériques occupent désormais une place comparable dans le fonctionnement des entreprises et des administrations.
Pour autant, la souveraineté ne signifie pas l’autarcie. Dans une économie interdépendante, elle repose aussi sur la capacité à développer des compétences stratégiques, à préserver des marges de négociation et à financer des entreprises capables de se positionner sur les marchés internationaux.
L’intelligence artificielle rend cette question particulièrement visible. Son développement exige des capacités de calcul, des équipes spécialisées et des capitaux considérables.
Arnaud Caudoux cite notamment Poolside, entreprise franco-américaine spécialisée dans l’intelligence artificielle, dont Bpifrance est actionnaire.
Selon une lettre aux investisseurs révélée par Newcomer le 20 août 2026 et dont les informations ont été reprises par Bloomberg, Nvidia a conclu un accord de licence non exclusive de 6 milliards de dollars, portant sur la technologie de développement de modèles d’IA de Poolside.
À cette opération s’ajoute un investissement distinct d’un milliard de dollars, sur la base d’une valorisation de 12 milliards de dollars avant investissement.
L’ensemble illustre les capitaux nécessaires au développement de modèles d’IA avancés et pose la question des moyens dont disposent les entreprises européennes pour préserver leurs technologies stratégiques.
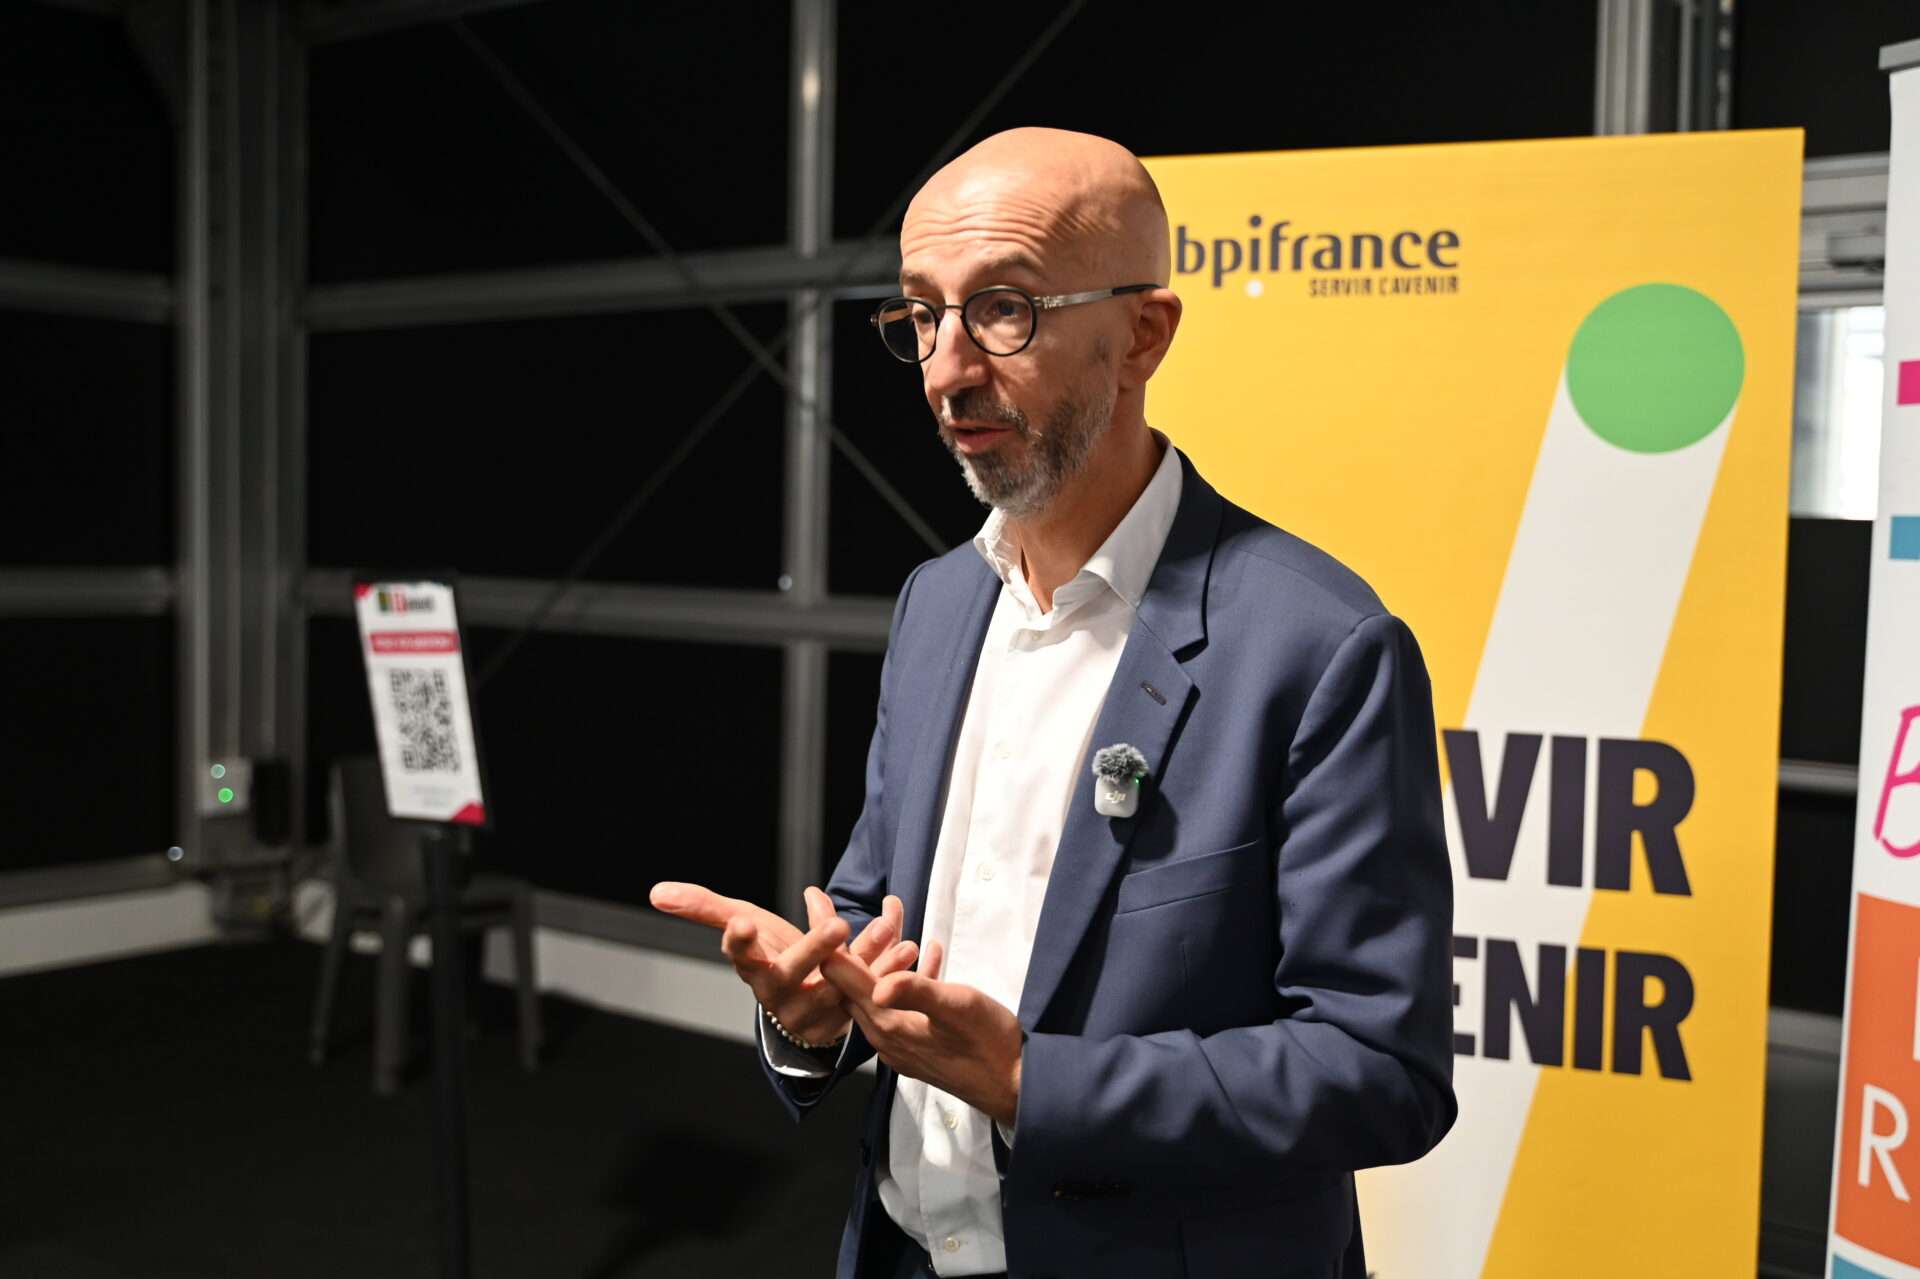
Pour le directeur général adjoint de Bpifrance, la réponse passe notamment par une coopération européenne renforcée en matière de financement de l’innovation. Cette réflexion concerne directement les services financiers. « Les banques, c’est une infrastructure. Les paiements, c’est une infrastructure », rappelle-t-il pendant son intervention.
Les systèmes qui permettent de transférer de l’argent, de financer les entreprises et d’exploiter leurs données participent au fonctionnement quotidien de l’économie. Leur disponibilité conditionne celle de nombreuses activités.
La finance connectée transforme la gestion de trésorerie des entreprises
« On a encore des gros problèmes de réconciliation et de lettrage dans plein de boîtes », constate Michel Galibert, cofondateur de Memo Bank. Malgré la multiplication des logiciels, le rapprochement entre les virements reçus et les factures émises mobilise encore les équipes comptables.
Une référence manquante ou un libellé bancaire incomplet suffit parfois à compliquer l’identification d’un règlement et à retarder la mise à jour des comptes clients.
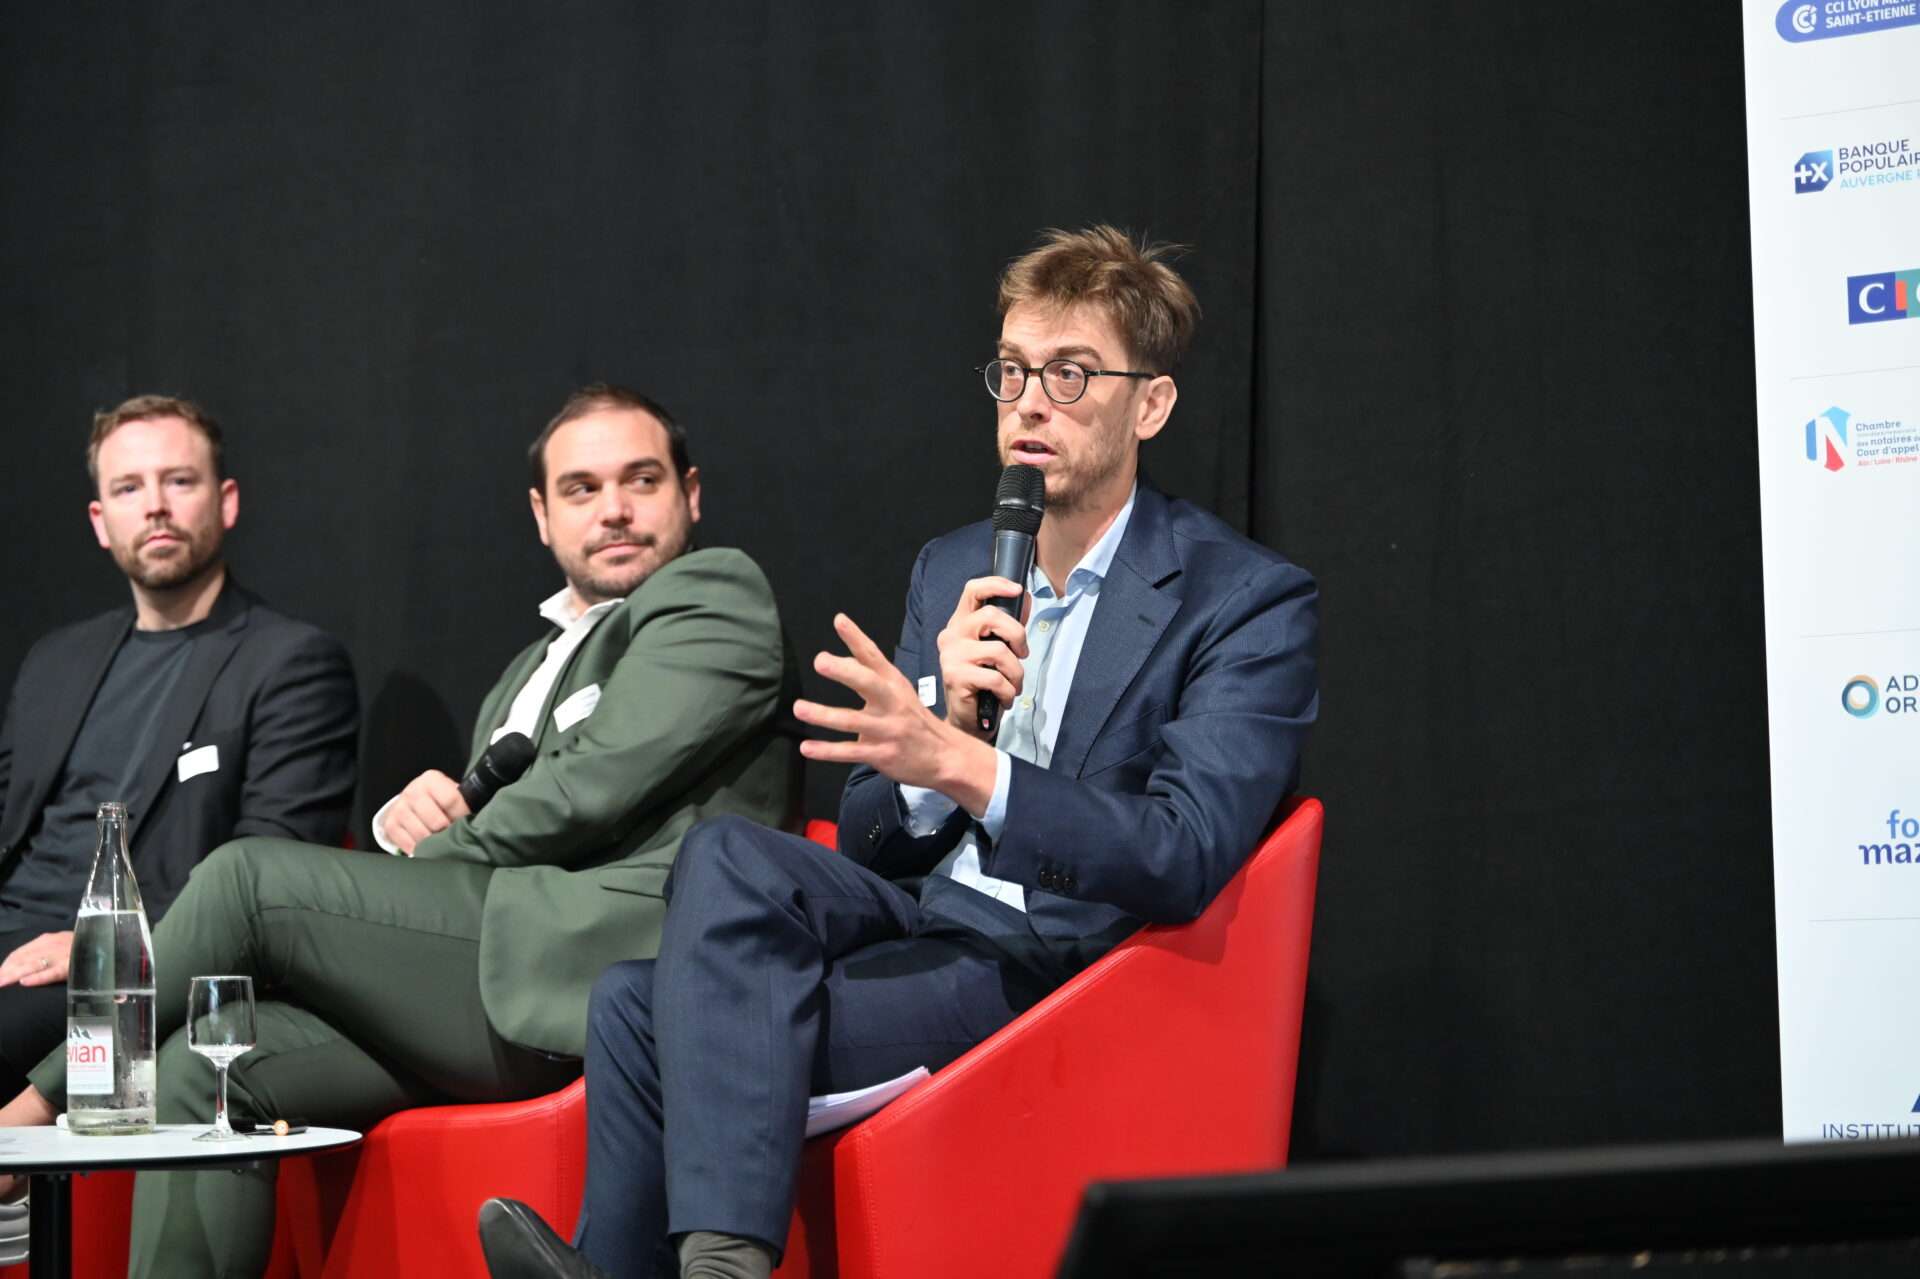
Pour réduire ces opérations manuelles, les banques développent des connexions directes avec les logiciels de gestion. Michel Galibert cite l’utilisation d’IBAN virtuels dans l’immobilier, qui permettent d’associer automatiquement les loyers encaissés aux logements concernés.
Ces échanges, rendus possibles notamment par les interfaces de programmation bancaire, ou API, donnent aux entreprises une vision plus rapide de leurs encaissements.
Mais connaître sa situation financière ne signifie pas nécessairement disposer des liquidités suffisantes pour financer son activité. Une entreprise dont les ventes progressent doit parfois acheter davantage de marchandises et régler ses fournisseurs bien avant d’encaisser ses clients.
Cette croissance peut alors accroître son besoin en fonds de roulement, particulièrement lorsque les stocks restent longtemps immobilisés.
Le financement des marchandises devient ainsi un enjeu de développement.
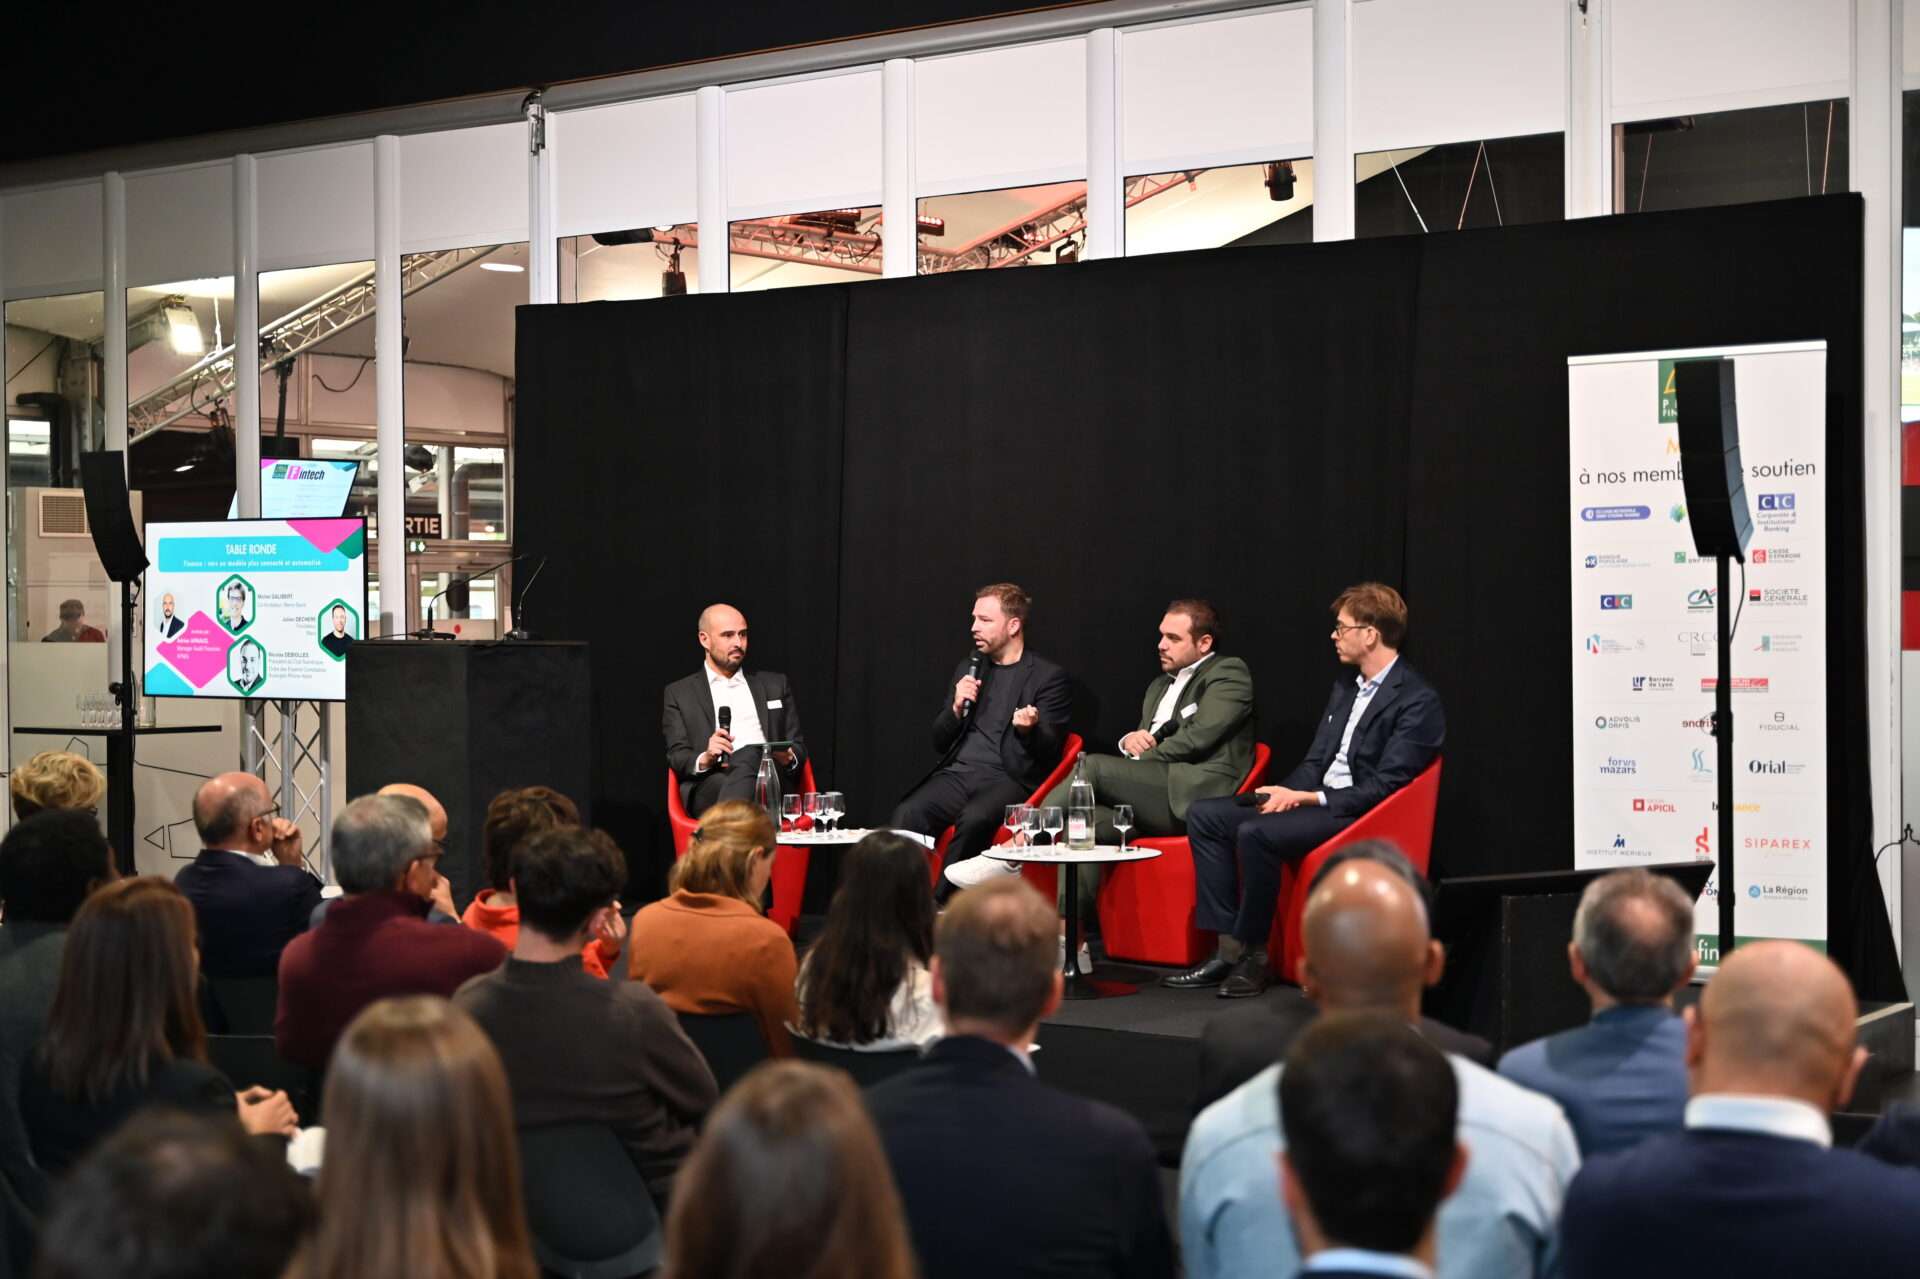
Julien Decherf, cofondateur de Wavo, présente un mécanisme permettant aux entreprises de dégager des liquidités à partir de leurs stocks. La fintech lyonnaise achète temporairement les marchandises, que ses clients rachètent progressivement au rythme des ventes.
À la différence de l’affacturage, qui permet de financer les créances clients, cette solution intervient avant même que les produits soient vendus. Son intérêt économique dépend du coût du financement, des marges commerciales et de la vitesse à laquelle les stocks s’écoulent.
Mais la vente ne marque pas nécessairement la fin des tensions de trésorerie. Entre la livraison et le règlement, les entreprises peuvent encore attendre plusieurs semaines avant de disposer des sommes qui leur sont dues.
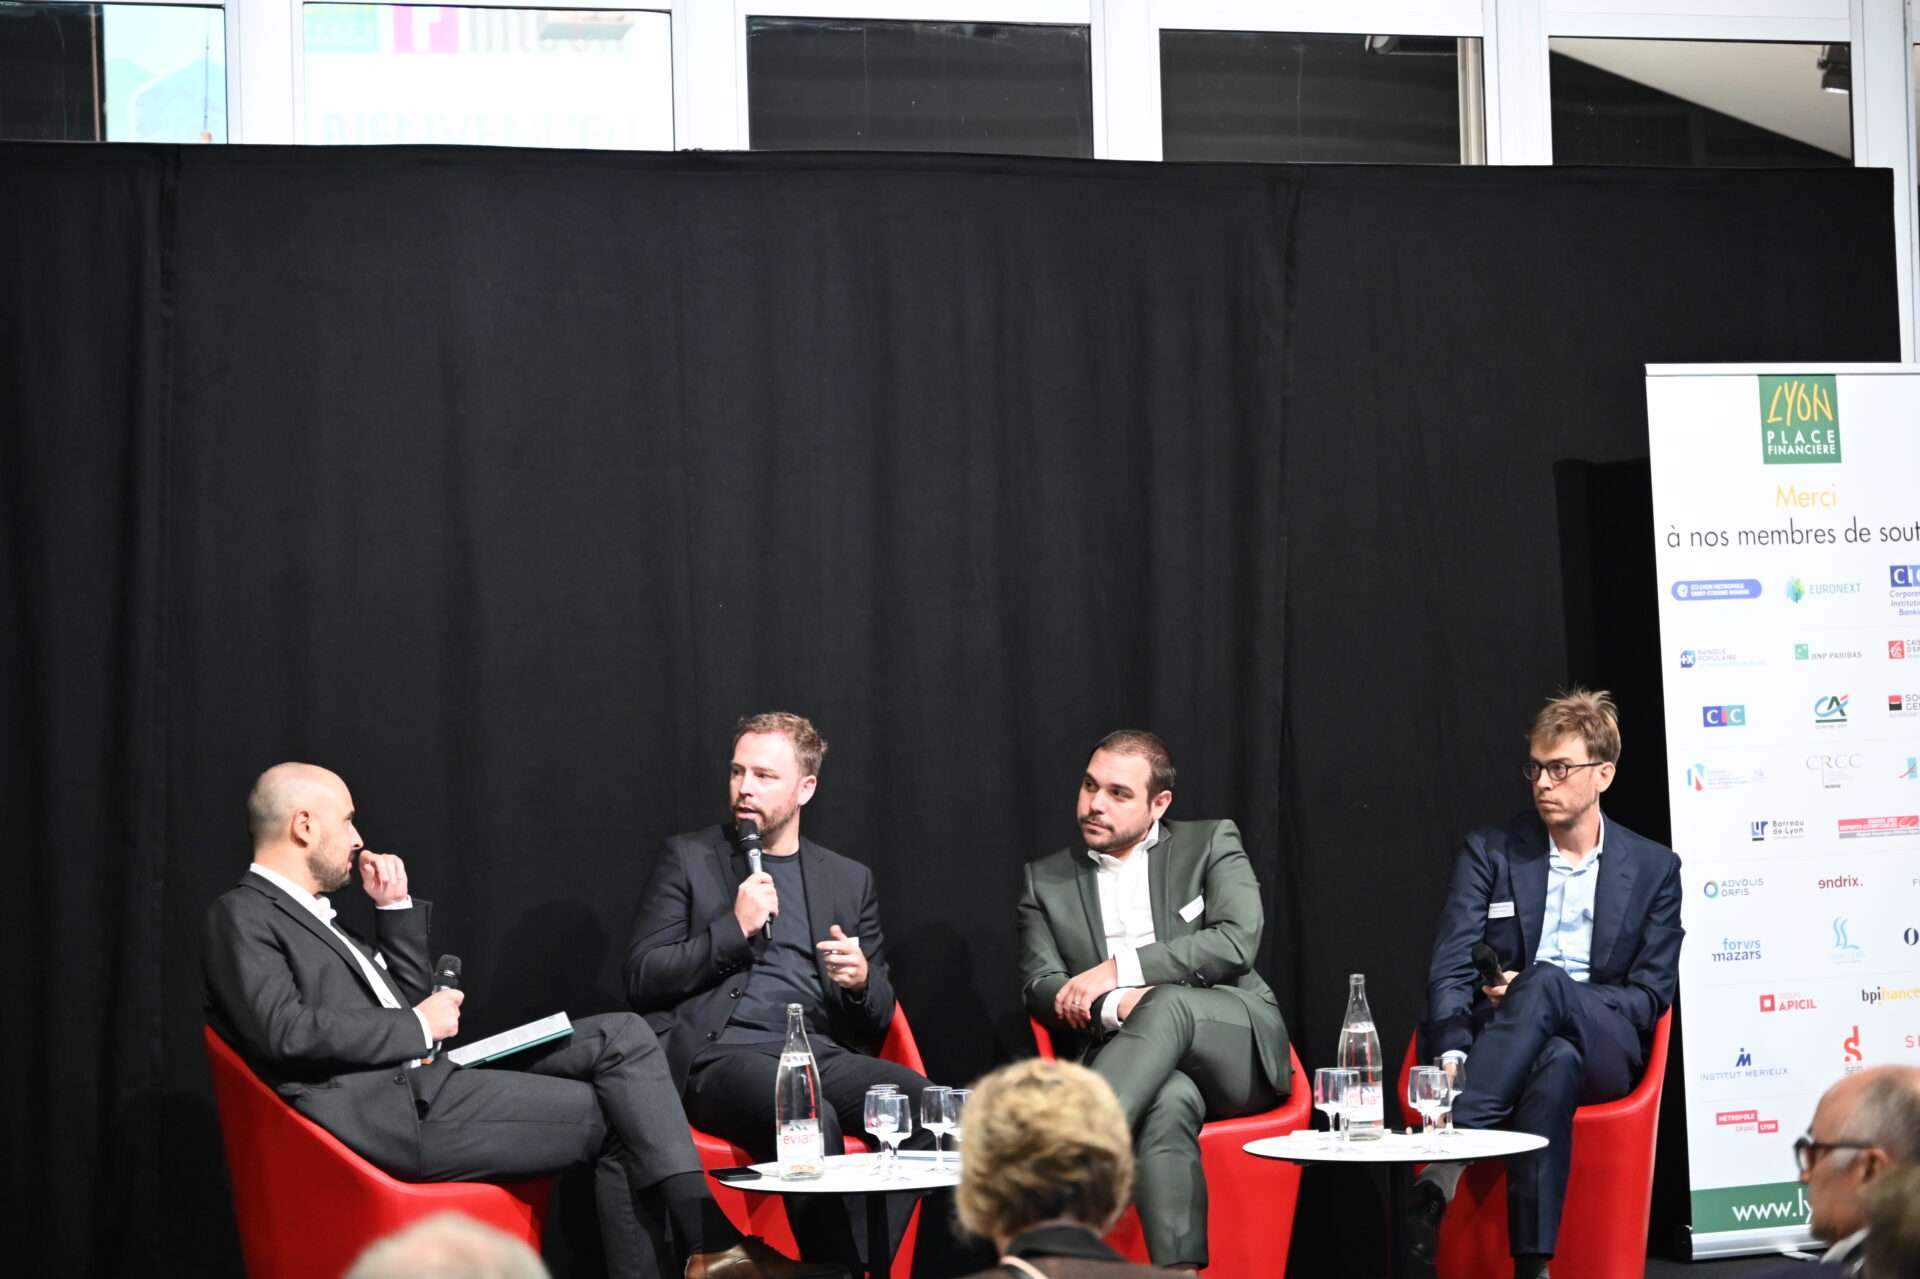
Il connaît cette difficulté à travers les encaissements de Wavo. La fintech a progressivement fait évoluer les moyens de paiement proposés à ses clients.
Lorsqu’ils réglaient par virement, environ 30 % des paiements intervenaient avec plus de trente jours de retard. Cette proportion est passée autour de 20 % avec la carte bancaire, puis à près de 3 % après l’adoption du prélèvement.
Ces chiffres, propres à l’activité de Wavo, ne permettent pas d’attribuer les écarts au seul moyen de paiement. L’expérience montre néanmoins l’intérêt d’agir sur les modalités d’encaissement.
Avec le prélèvement, le règlement ne dépend plus d’un virement à effectuer par le client. La fintech peut également identifier plus facilement les sommes reçues et les rapprocher des factures correspondantes.
La question prend une tout autre ampleur à l’échelle nationale.
Selon le rapport 2025 de l’Observatoire des délais de paiement, publié par la Banque de France en septembre 2026, les PME et microentreprises françaises auraient disposé de 13 milliards d’euros de trésorerie supplémentaires en l’absence de retards de règlement.
Des ressources qui leur font défaut pour financer leurs dépenses courantes, absorber les variations d’activité ou investir.
Les outils ne suffisent pourtant pas à expliquer ces délais. Dans certaines relations commerciales, les fournisseurs doivent composer avec les pratiques de règlement de clients disposant d’un poids économique plus important.
En attendant d’être payés, ils financent une partie de l’activité de leurs donneurs d’ordre, comme le montre notre enquête sur les retards de paiement en Europe. L’amélioration des systèmes de paiement ne règle donc pas, à elle seule, les déséquilibres qui peuvent exister entre entreprises.
À ces contraintes s’ajoutent celles que les organisations entretiennent parfois elles-mêmes.
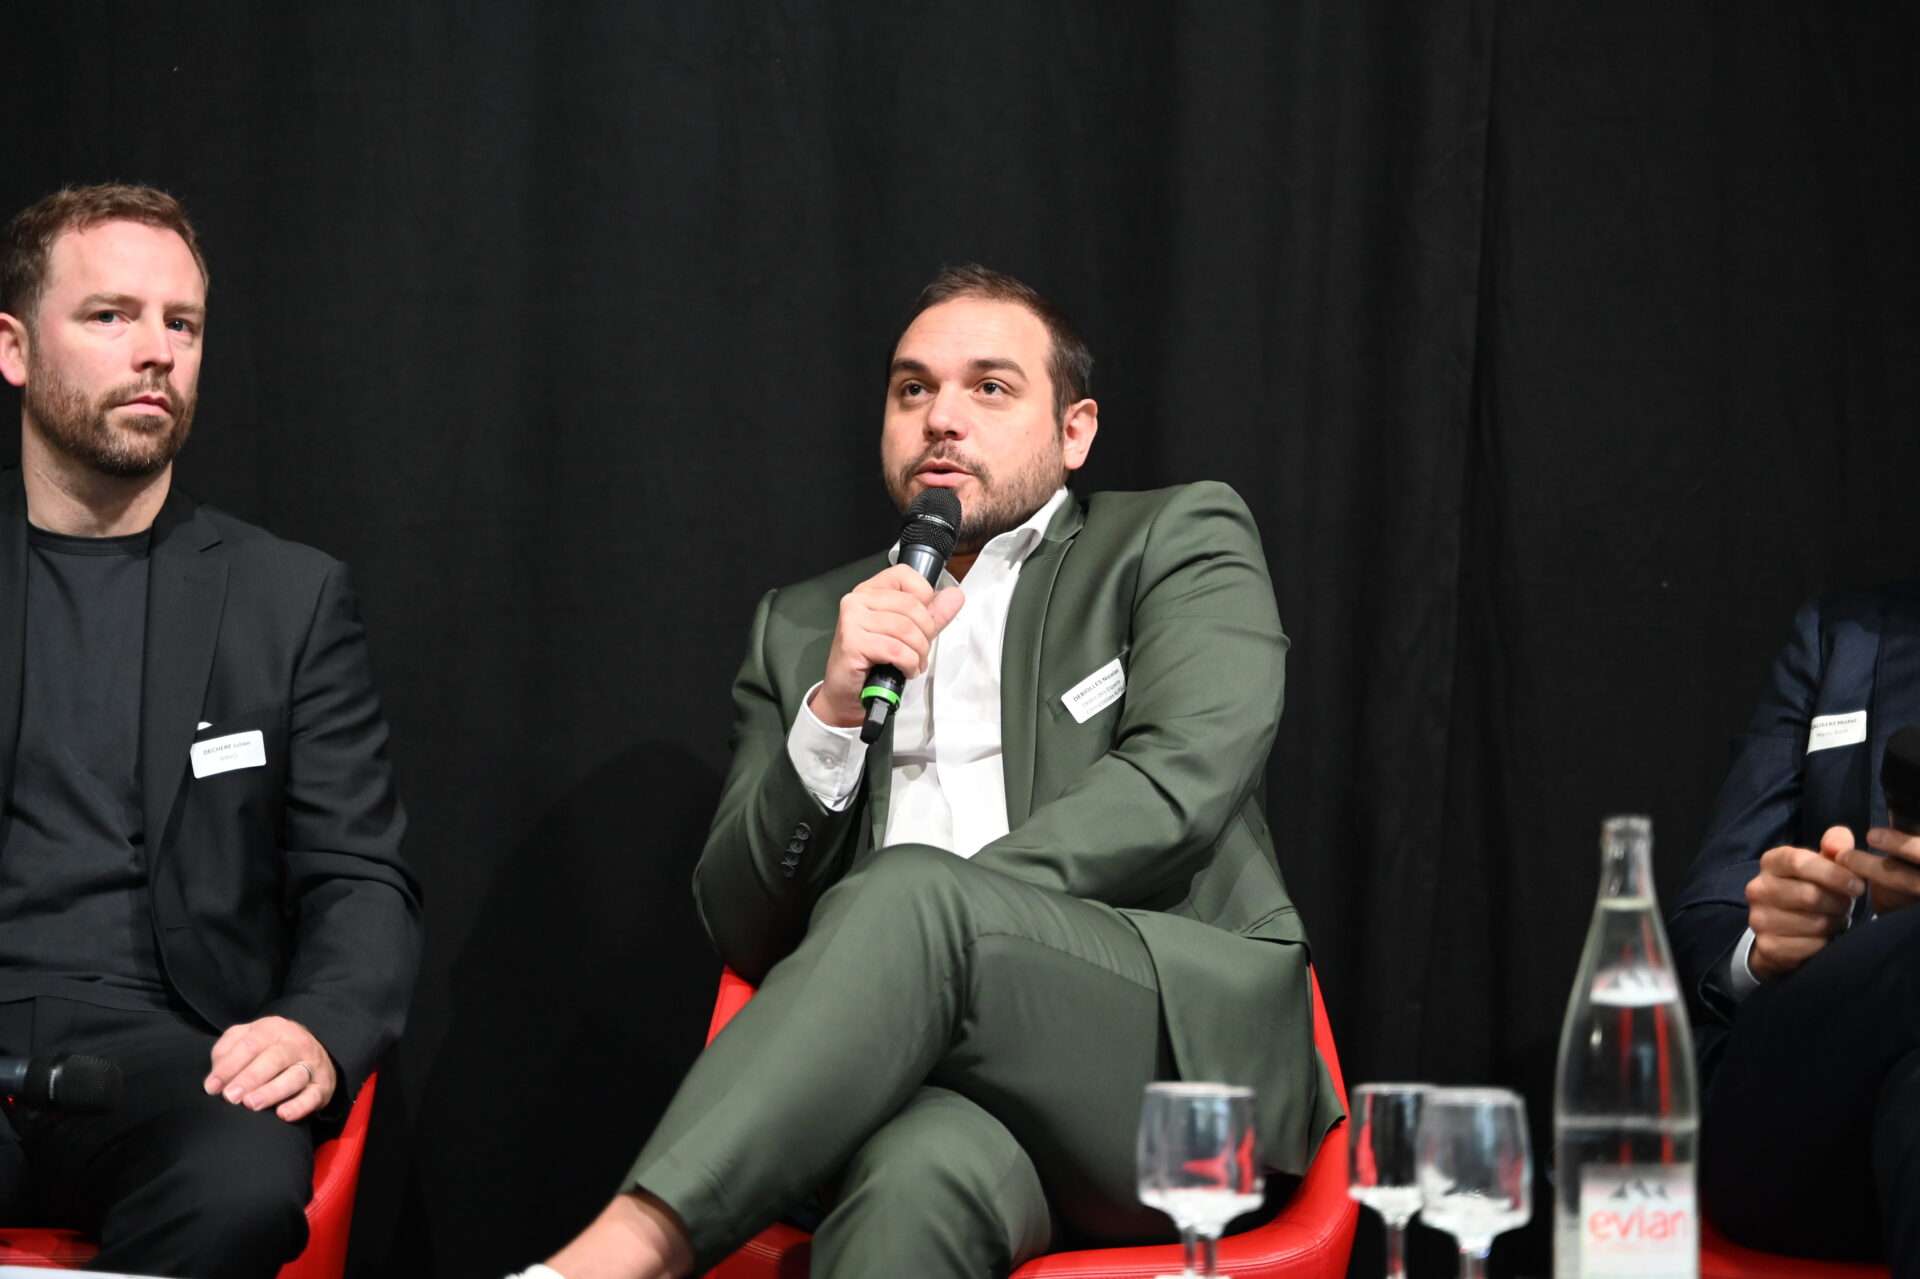
Nicolas Debiolles, président du Club Numérique de l’Ordre des experts-comptables Auvergne-Rhône-Alpes, décrit des services financiers contraints de saisir plusieurs fois les mêmes informations dans des logiciels différents.
Les données ne concordent pas toujours et les circuits de validation peuvent devenir particulièrement lourds, y compris pour des factures de 50 euros dans de grands groupes.
L’expert-comptable invite ainsi les entreprises à examiner leurs méthodes de travail avant de multiplier les outils. Repérer les doubles saisies, revoir les contrôles et comprendre le parcours des informations permet de déterminer ce qui mérite d’être automatisé.
Car un logiciel supplémentaire ne simplifie pas nécessairement une procédure dont les étapes sont devenues trop nombreuses.
Il rapporte notamment le cas d’une entreprise où les services achats conservaient les factures faisant l’objet d’un litige sans les transmettre à la comptabilité.
Le responsable financier n’en découvrait l’existence qu’au fil de ses relances, alors que les montants concernés pouvaient atteindre plusieurs centaines de milliers d’euros.
Ces factures, pourtant reçues par l’entreprise, restaient absentes des informations sur lesquelles reposait le suivi de ses engagements.
La réforme de la facturation électronique pourrait contribuer à réduire ce type de rupture dans la circulation des données. Depuis le 1er septembre 2026, les entreprises assujetties à la TVA concernées par la réforme doivent pouvoir recevoir des factures électroniques.
Les grandes entreprises et les entreprises de taille intermédiaire sont également tenues d’en émettre, avant l’extension de cette obligation aux PME et aux microentreprises le 1er septembre 2027.
Cette transformation doit surtout permettre de mieux exploiter les informations contenues dans les factures. Leur intégration dans les systèmes comptables et le suivi de leur statut, y compris lorsqu’un règlement est contesté, peuvent donner aux directions financières une vision plus complète des sommes engagées.
De quoi améliorer le suivi de trésorerie et la préparation des décisions, à condition que les entreprises fassent évoluer leurs procédures en même temps que leurs outils.
De Kresus à RocketFin, les fintechs agissent sur les paiements et le risque de crédit
Entre le règlement d’un fournisseur et l’encaissement d’une vente, les entreprises doivent parfois absorber plusieurs semaines de décalage.
La maîtrise de leur trésorerie repose alors autant sur les délais qu’elles obtiennent que sur ceux qu’elles accordent à leurs propres clients.
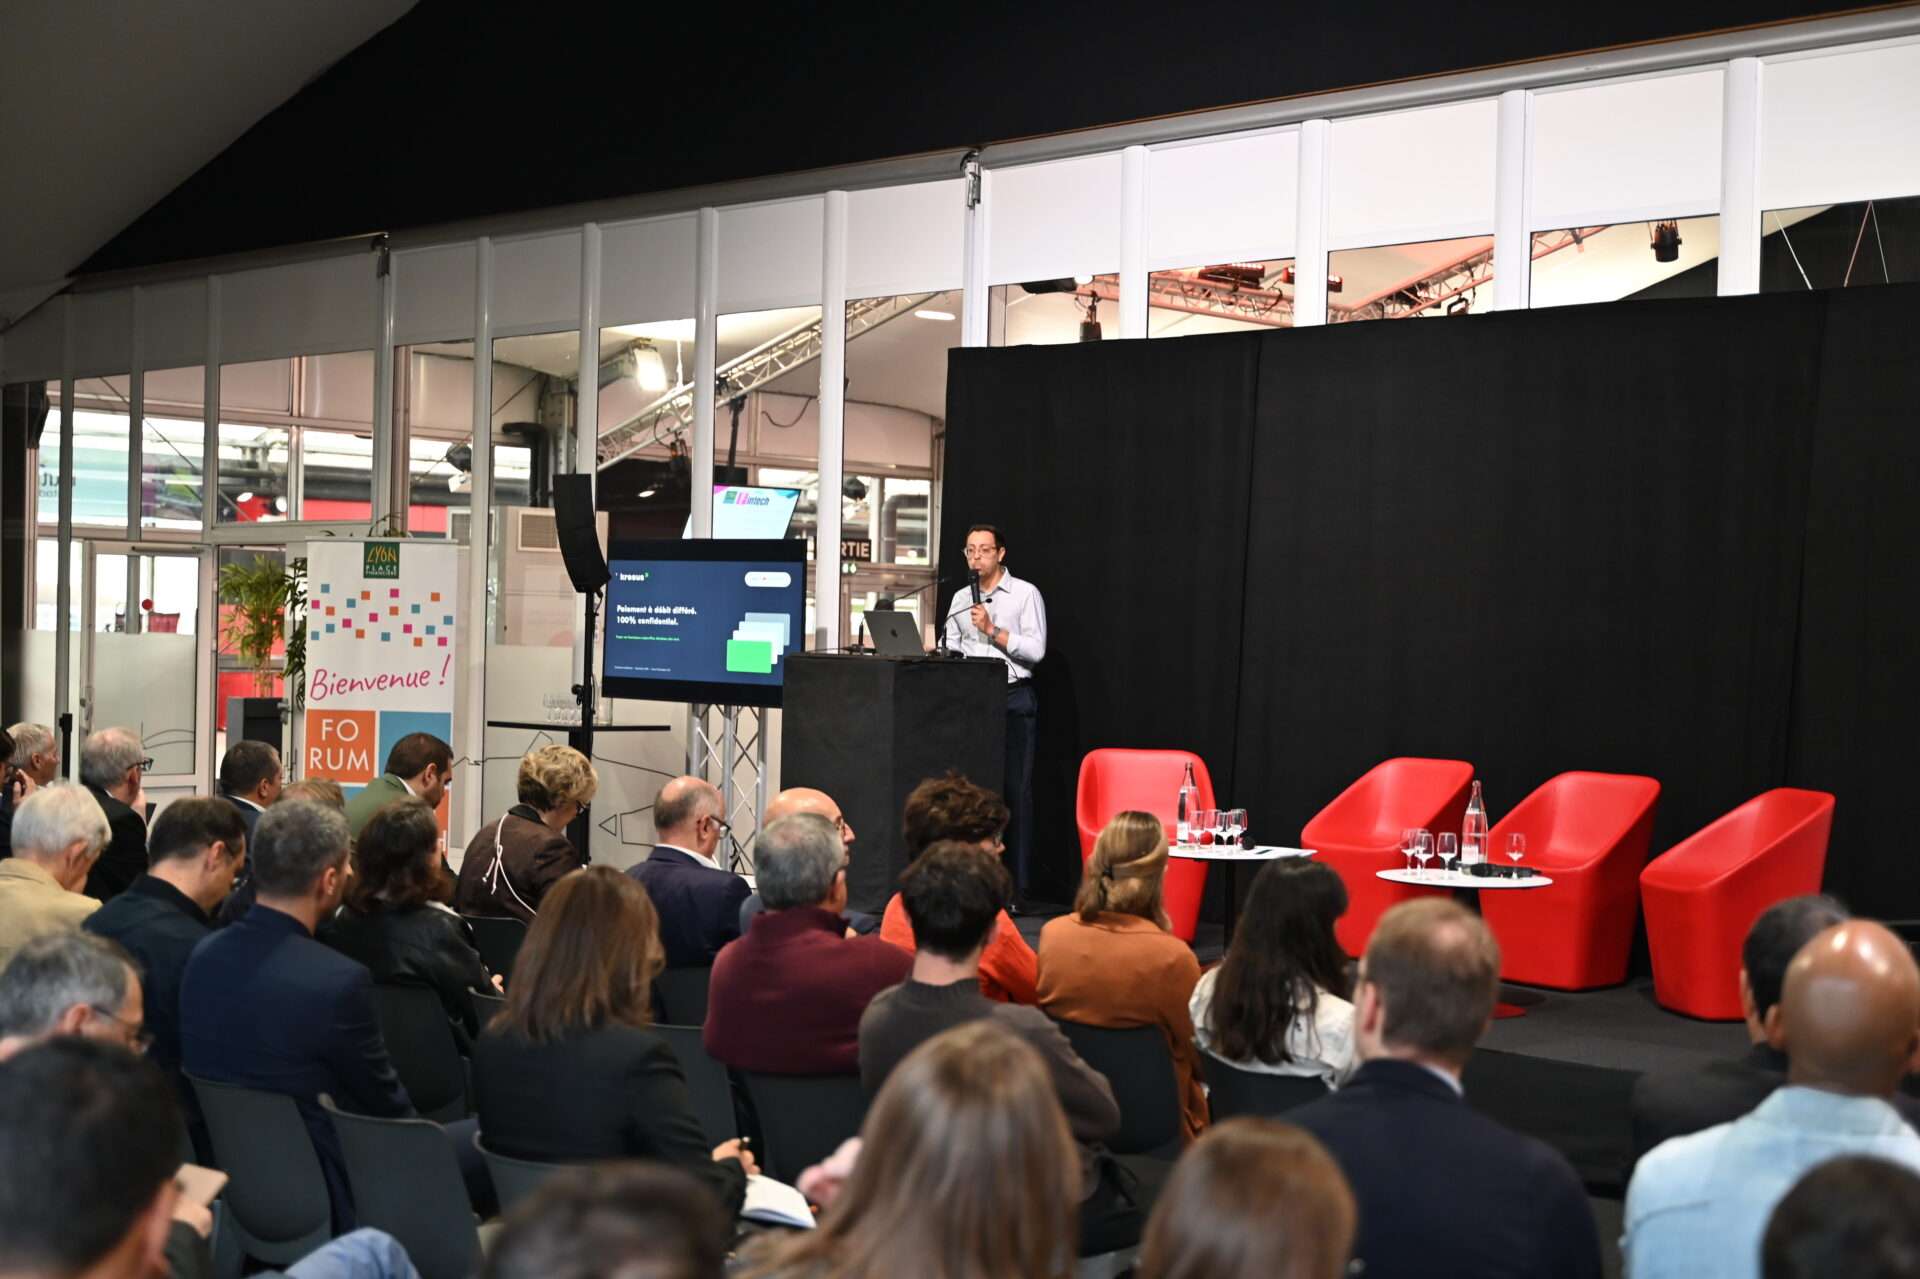
Haris Mebarki, cofondateur et directeur général de Kresus, a présenté une solution conçue pour donner davantage de souplesse aux acheteurs sans modifier les habitudes de leurs fournisseurs.
L’entreprise initie son paiement au moyen d’une carte professionnelle à débit différé, tandis que le bénéficiaire reçoit un virement bancaire classique. Le fournisseur est ainsi réglé sans attendre l’échéance du débit supporté par l’acheteur.
Ce mécanisme répond à une difficulté familière aux directions financières : faire coïncider des sorties de trésorerie certaines avec des rentrées parfois moins prévisibles.
Il permet de déplacer une échéance, non de supprimer la dépense. Son intérêt dépend donc du coût du service et de la capacité de l’entreprise à disposer des fonds nécessaires lorsque le débit intervient.
La question se pose aussi dans l’autre sens. Accorder un délai de paiement à un client revient à accepter de financer temporairement son activité, avec le risque de ne pas être réglé à l’échéance.
Pour les banques, les sociétés de financement comme pour les fournisseurs, apprécier la solvabilité d’une entreprise reste pourtant un travail exigeant, qui suppose de réunir et d’examiner des informations parfois dispersées.
L’évaluation de la solvabilité représente également un coût pour les financeurs, particulièrement lorsque les montants accordés sont modestes.
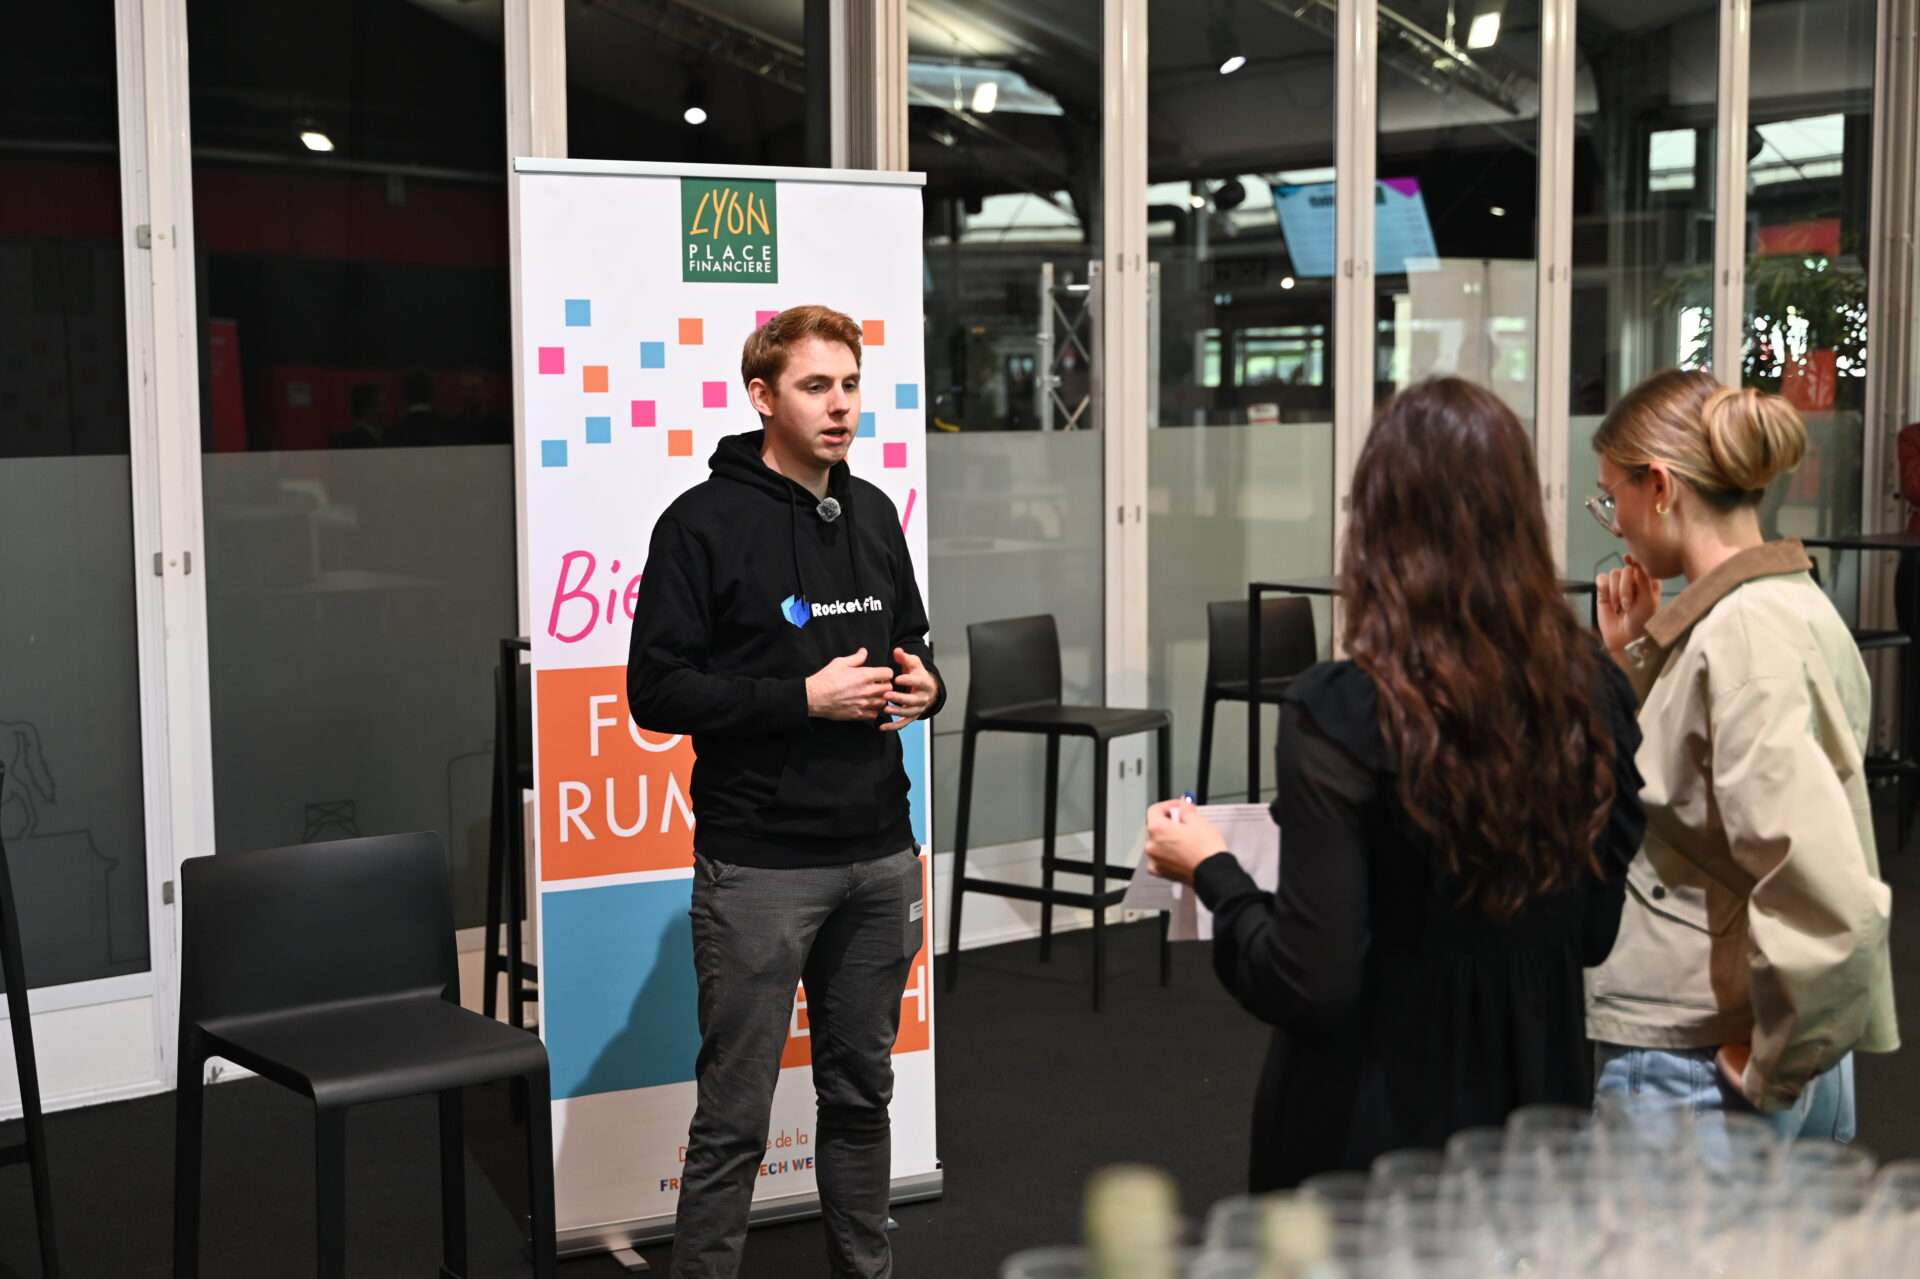
Kévin Buisson et Benoît Harnois, cofondateurs de RocketFin, ont présenté une nouvelle version de leur plateforme destinée à automatiser une partie de ce travail.
À partir d’un numéro SIREN, la fintech annonce pouvoir produire en environ 60 secondes un score de solvabilité sur 100, accompagné d’une analyse rédigée. Selon son communiqué du 21 octobre 2026, l’évaluation mobilise plus de 100 données comptables, bancaires, légales et publiques.
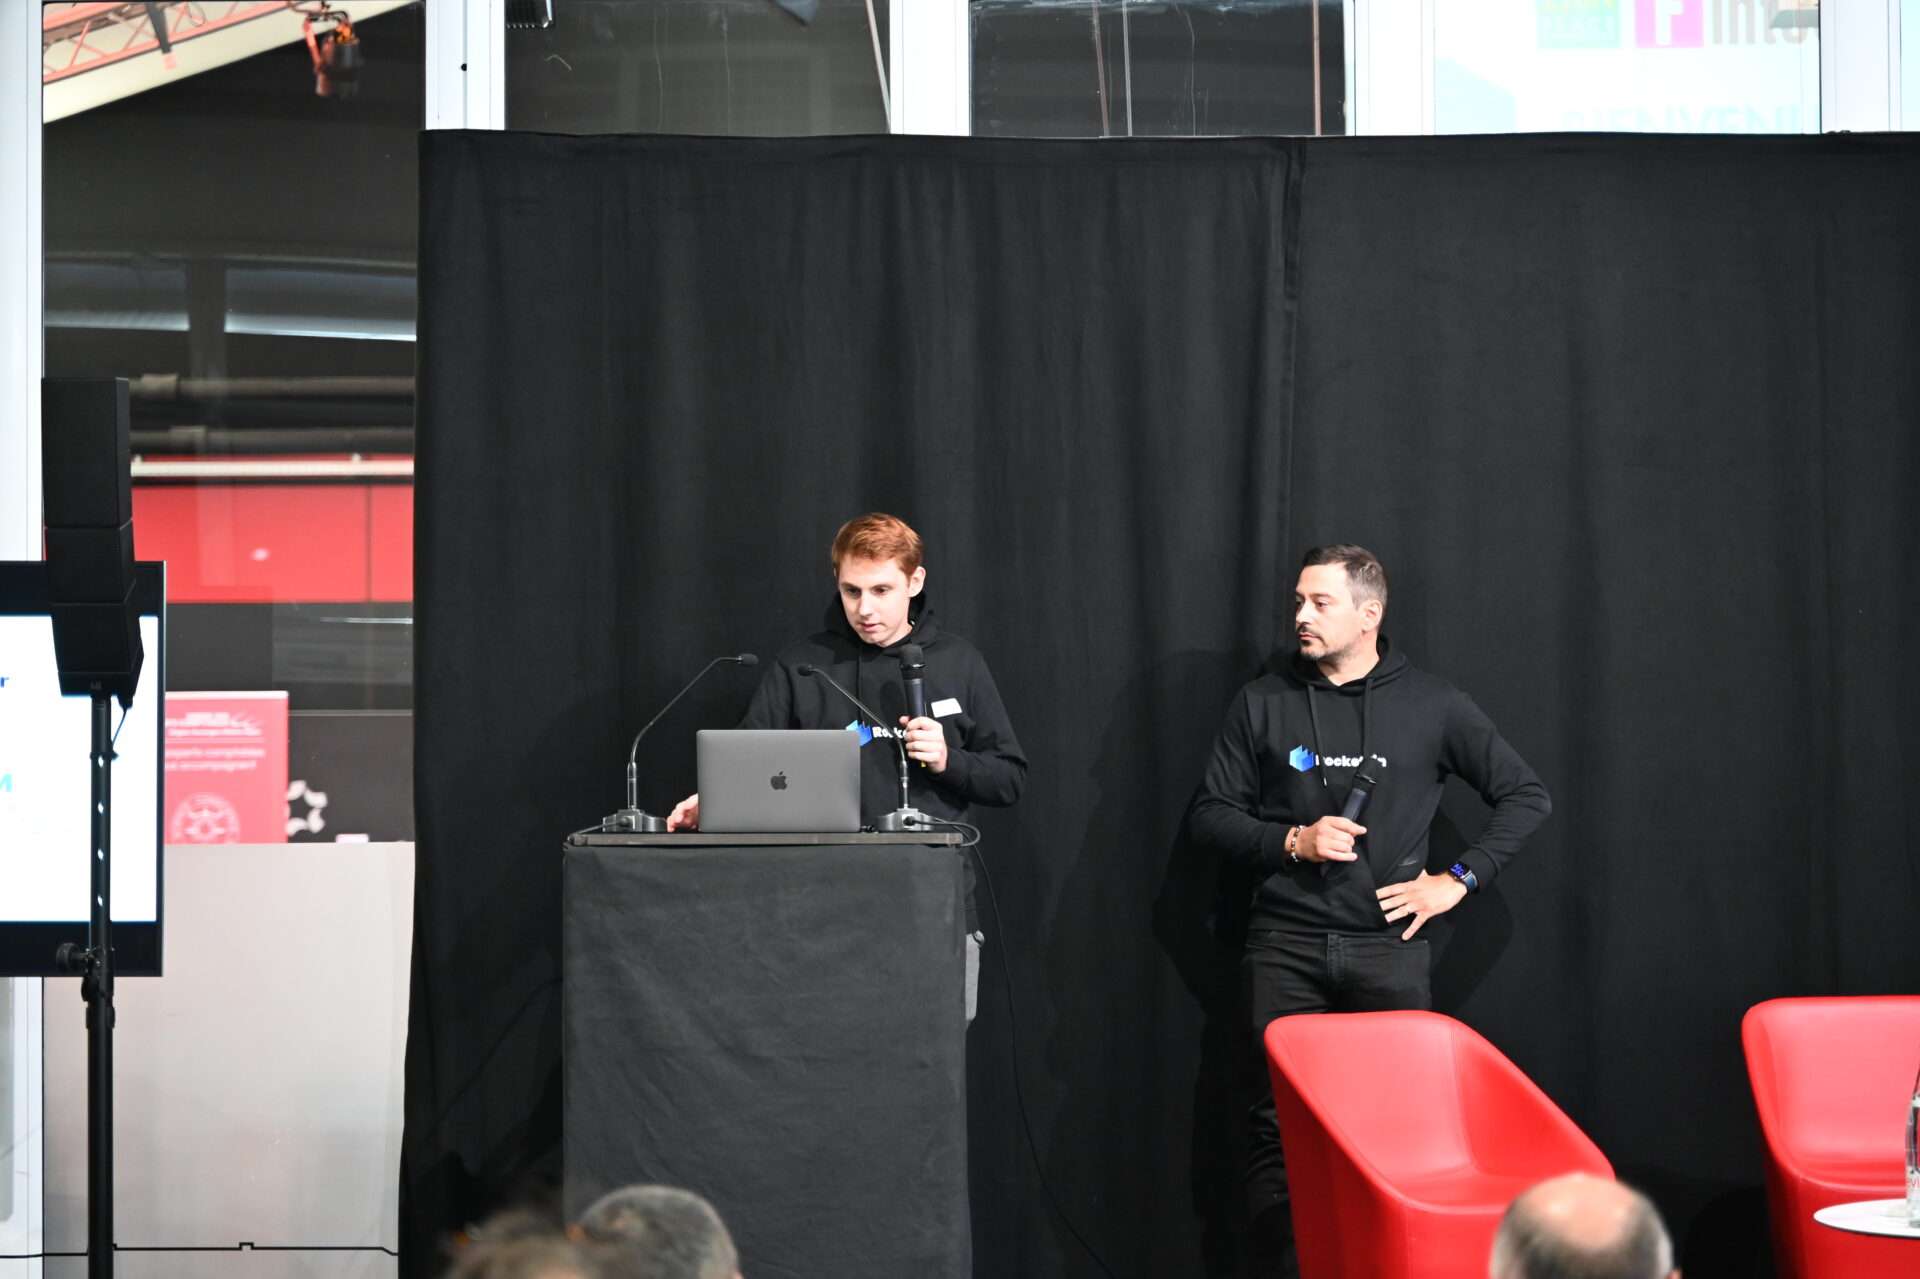
L’intelligence artificielle intervient dans la collecte et le traitement des informations, tandis que la notation repose sur un algorithme déterministe aux critères pondérés et explicitables.
Pour les banques, les sociétés de leasing ou les fournisseurs qui accordent des délais de paiement, l’enjeu est de réduire le temps d’instruction sans perdre la capacité de comprendre le risque évalué. Une notation explicable ne garantit toutefois pas, à elle seule, sa fiabilité.
L’automatisation financière renforce les enjeux de cybersécurité et de dépendance
La multiplication des connexions entre logiciels financiers ne va pas sans risques. Michel Galibert, cofondateur de Memo Bank, souligne que l’intelligence artificielle permet désormais de créer des automatisations sans maîtriser nécessairement les règles du développement informatique.
Cette facilité peut exposer les entreprises à des failles de sécurité, tandis que certaines connexions font transiter des données bancaires par des fournisseurs technologiques tiers.
À mesure que ces outils prennent une place plus importante dans les opérations financières, la question ne se limite toutefois plus à la protection des données.
Elle concerne aussi la capacité des entreprises à assurer la continuité de leurs services lorsqu’un prestataire rencontre un incident.
Émilie Hijos, avocate chez Lamy-Lexel, l’illustre par un scénario hypothétique. Un samedi matin, les clients d’une néobanque ne peuvent plus payer par carte à la suite d’un incident chez son prestataire de paiement. Mais celui-ci n’est joignable que les jours ouvrés.
L’établissement peut alors manquer des informations nécessaires pour réagir, alors même qu’il demeure responsable de ses obligations.
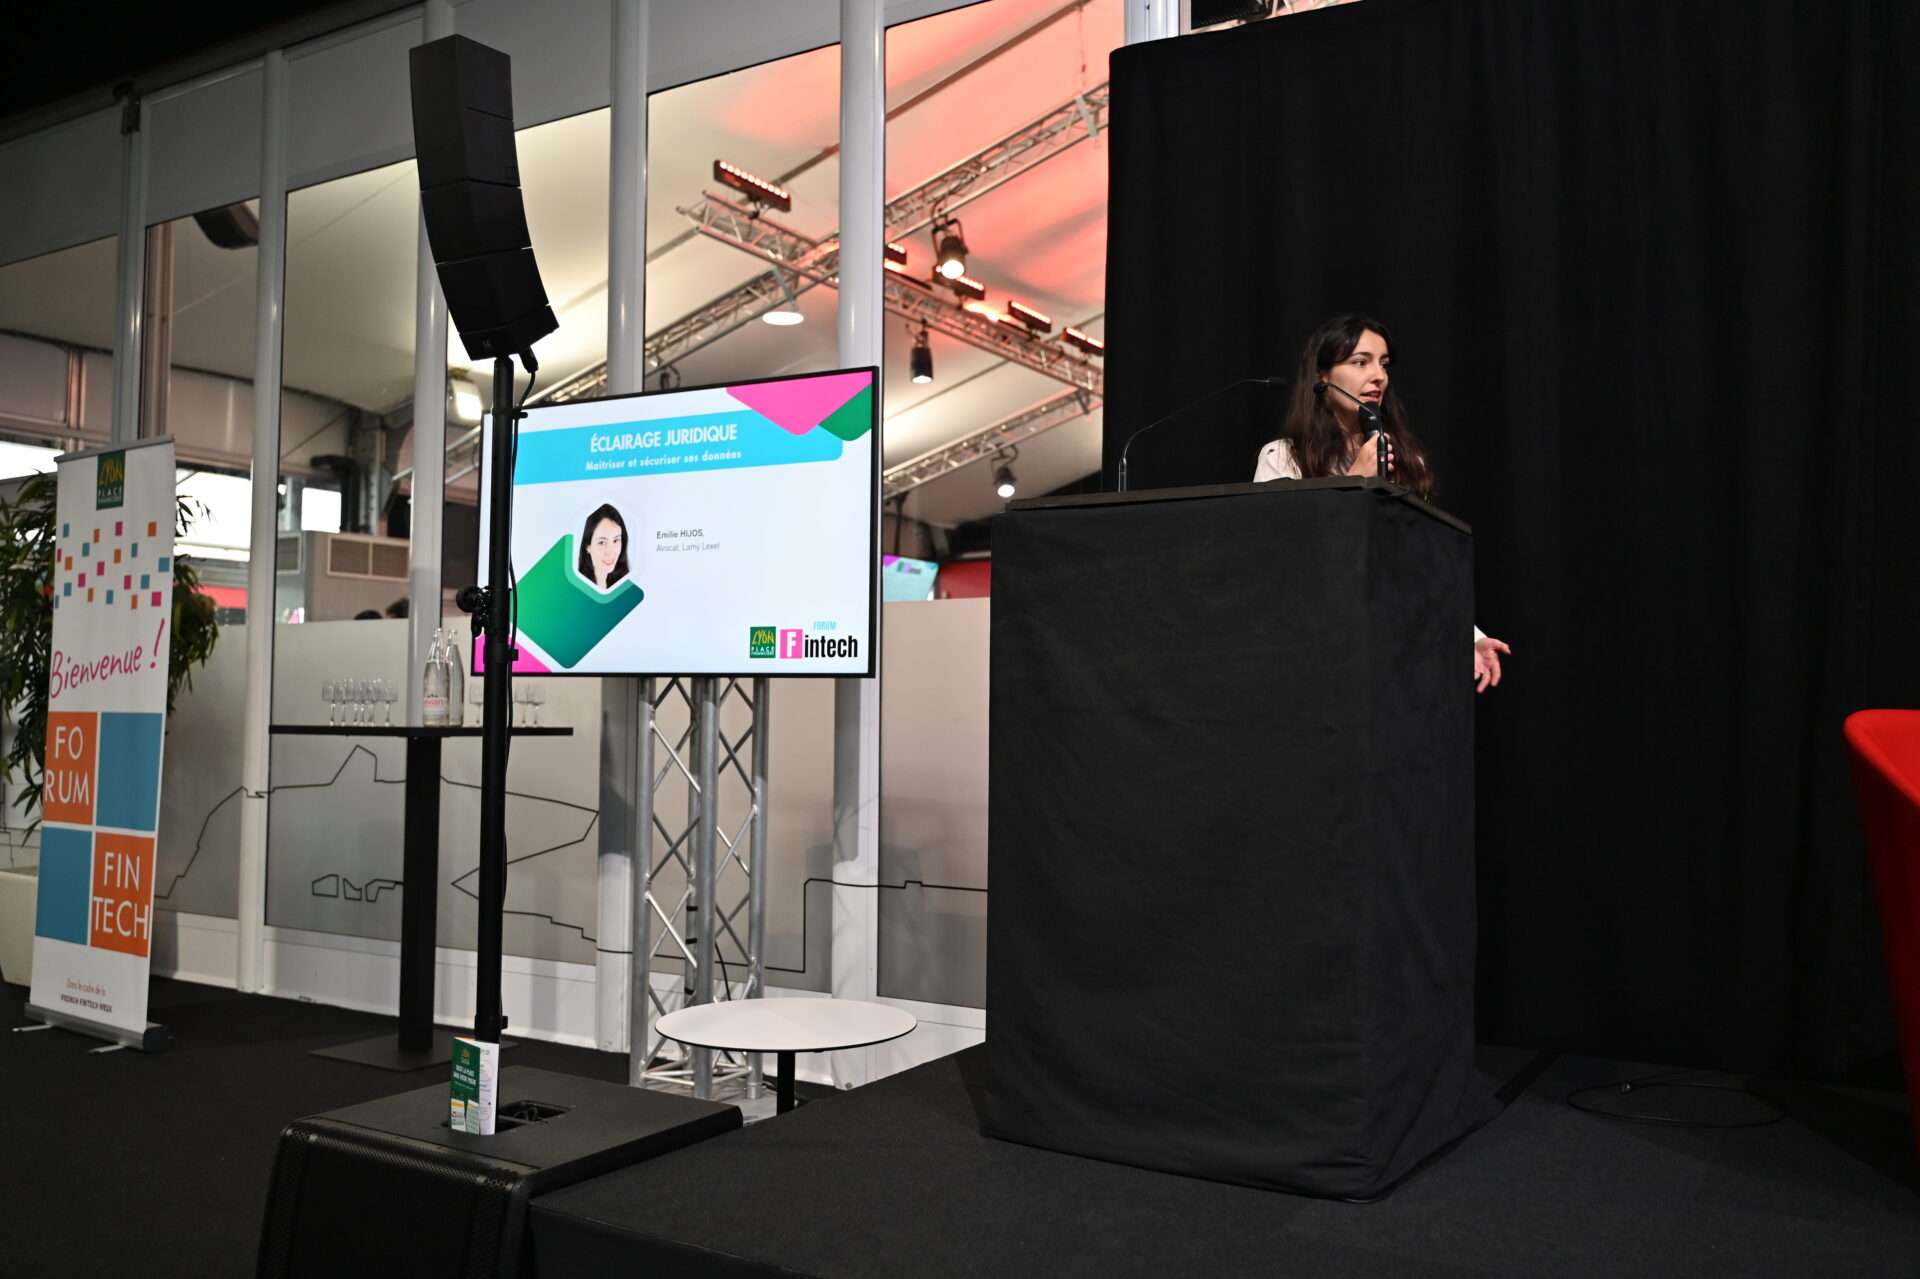
Cette situation met en évidence les limites de l’externalisation. La fiabilité d’un service dépend aussi de la capacité du prestataire à intervenir en cas de difficulté et des engagements prévus dans les contrats.
Le règlement européen DORA, applicable depuis janvier 2025 aux entités financières concernées, renforce notamment les exigences d’encadrement de ces relations.
La dépendance technologique peut également peser sur les choix économiques des entreprises. Lorsqu’un changement de fournisseur suppose des coûts de migration élevés, une récupération difficile des données ou un risque d’interruption d’activité, la liberté de partir reste parfois théorique.
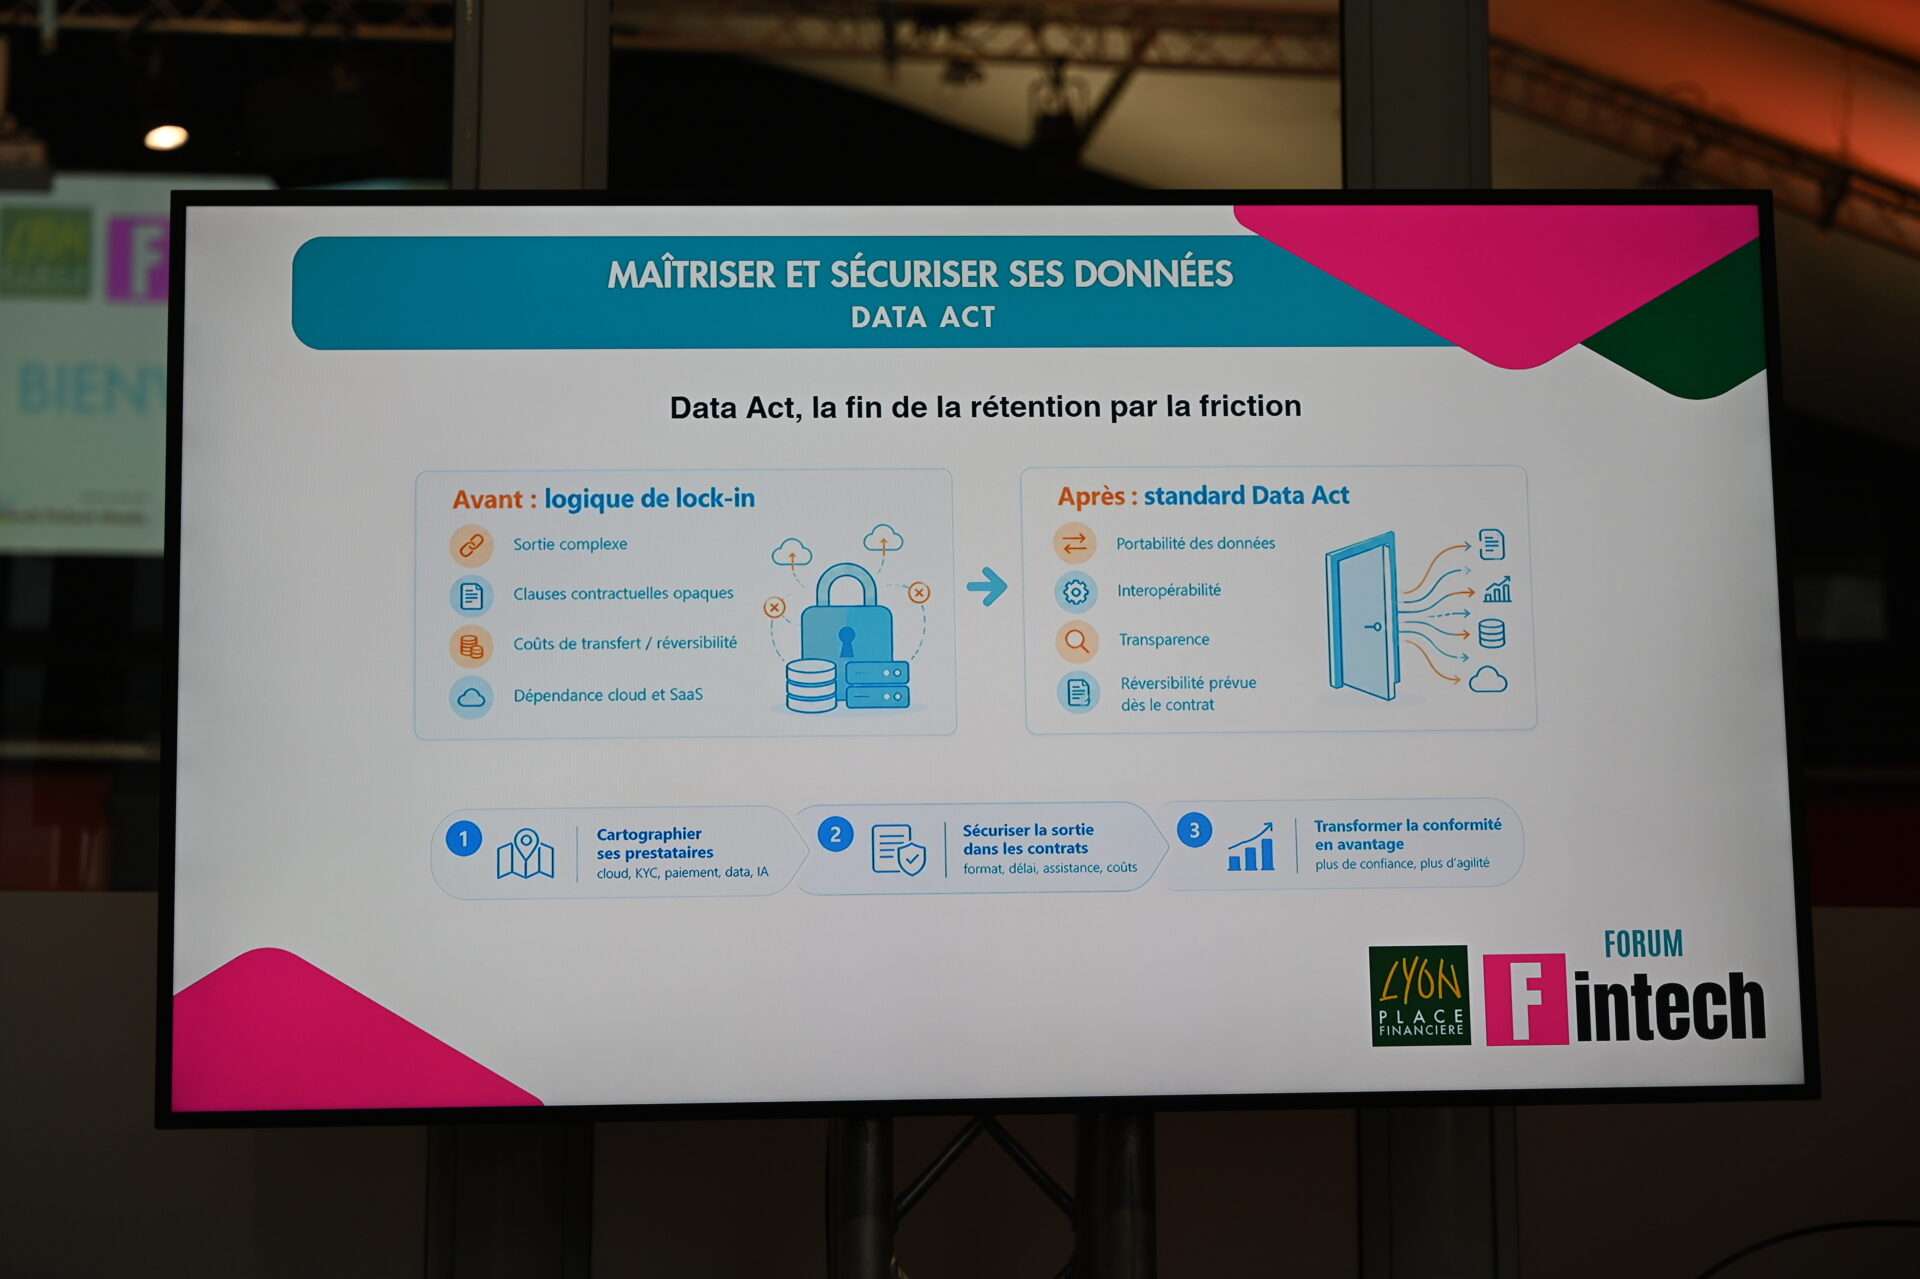
Le Data Act, applicable pour l’essentiel depuis septembre 2025, vise à réduire ces obstacles pour les services de traitement de données.
Pour les fintechs, notamment les plus petites, cette évolution peut renforcer leur pouvoir de négociation face aux grands fournisseurs technologiques. Elle ne supprime toutefois pas les contraintes techniques d’une migration, qui doivent être anticipées dès la conclusion des contrats.
Le commerce agentique pourrait transformer les relations commerciales
La maîtrise des outils numériques prend une autre dimension lorsque l’intelligence artificielle ne se contente plus d’automatiser des opérations, mais commence à agir pour le compte des entreprises.
Avec le développement du commerce agentique, un dirigeant pourrait confier à un agent la recherche de fournisseurs, la comparaison d’offres et certaines démarches d’achat. Une évolution qui pourrait modifier autant les pratiques des acheteurs que les conditions d’accès au marché pour les vendeurs.
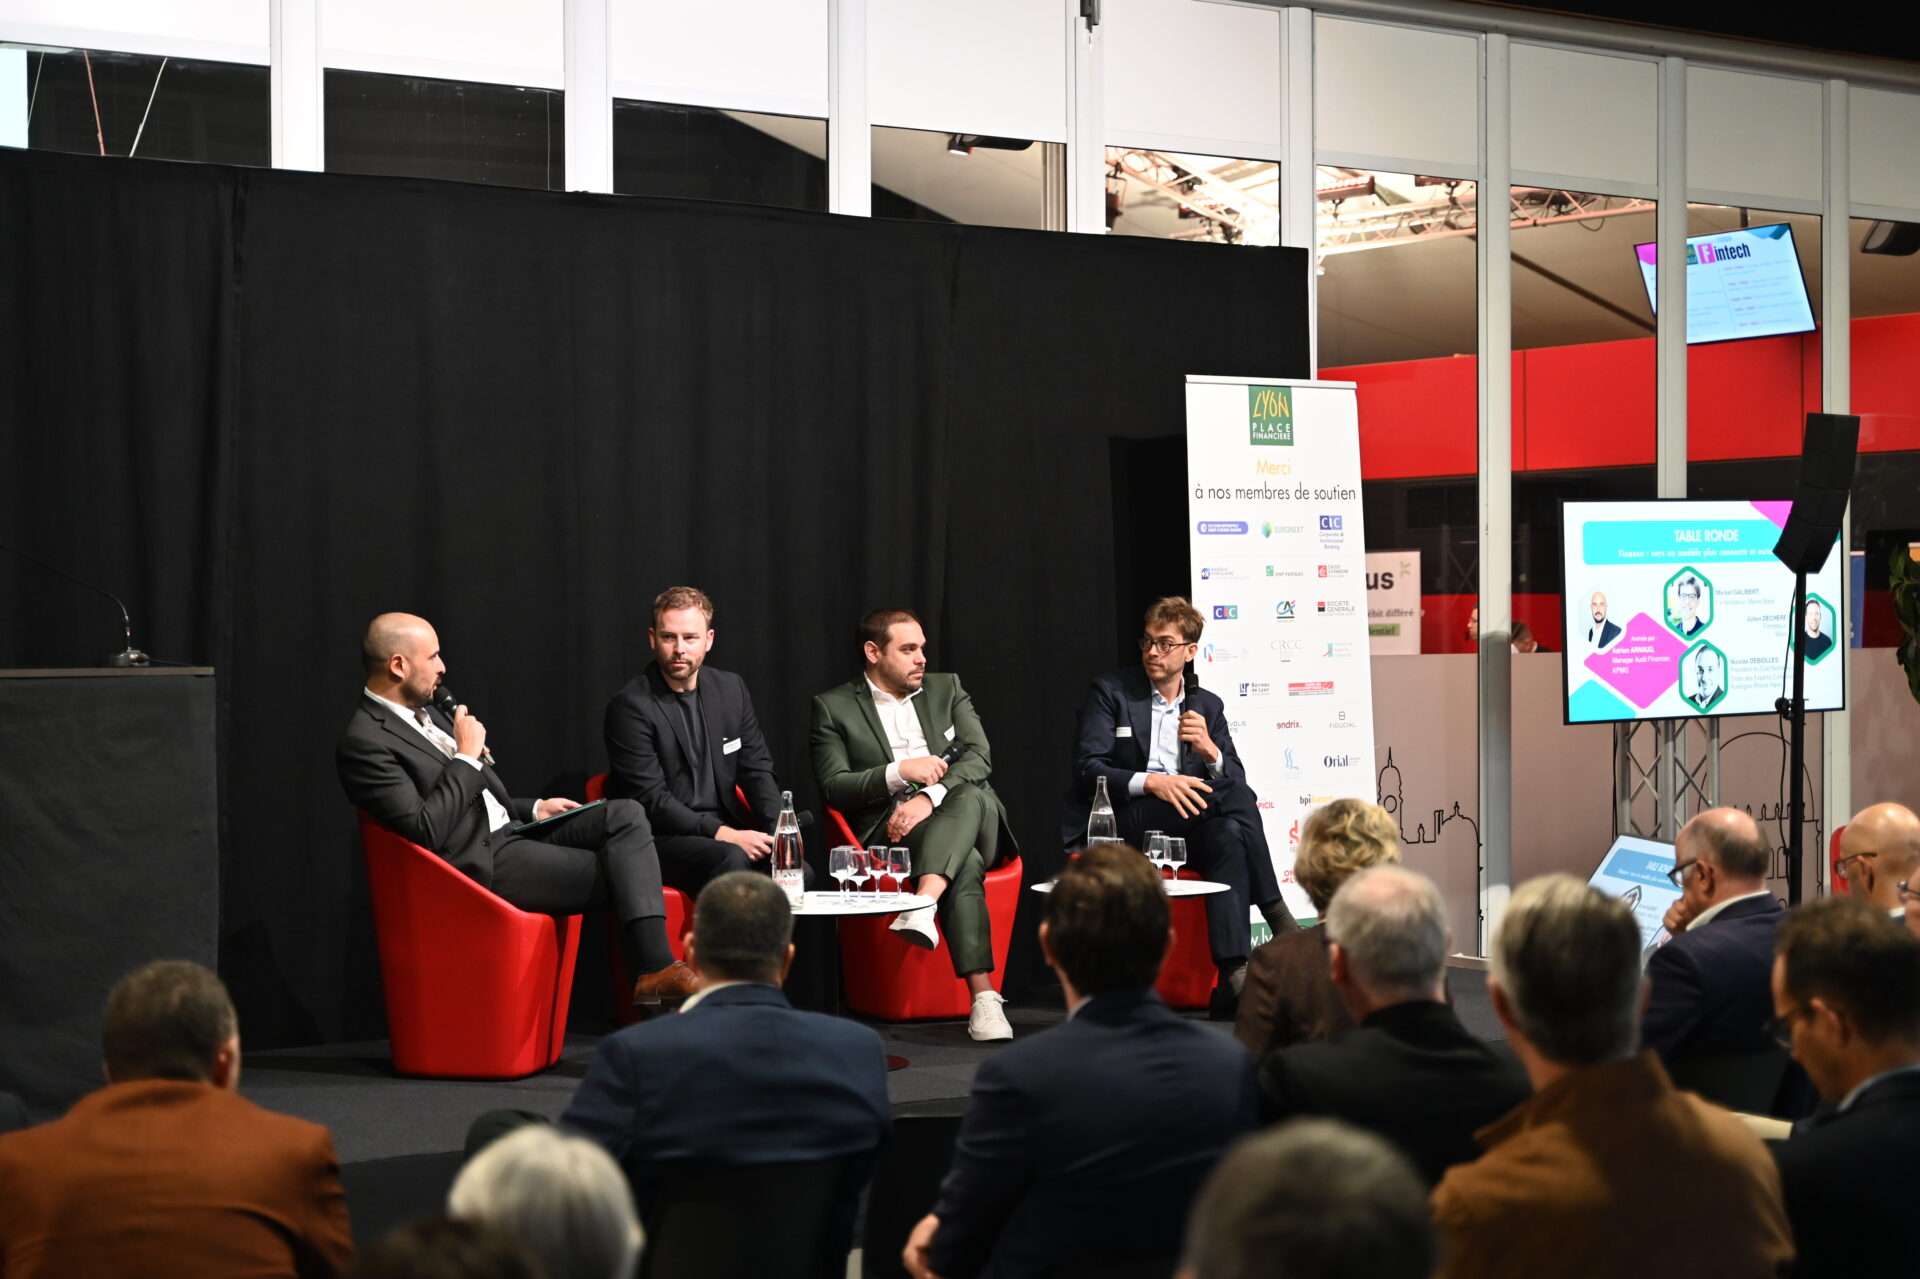
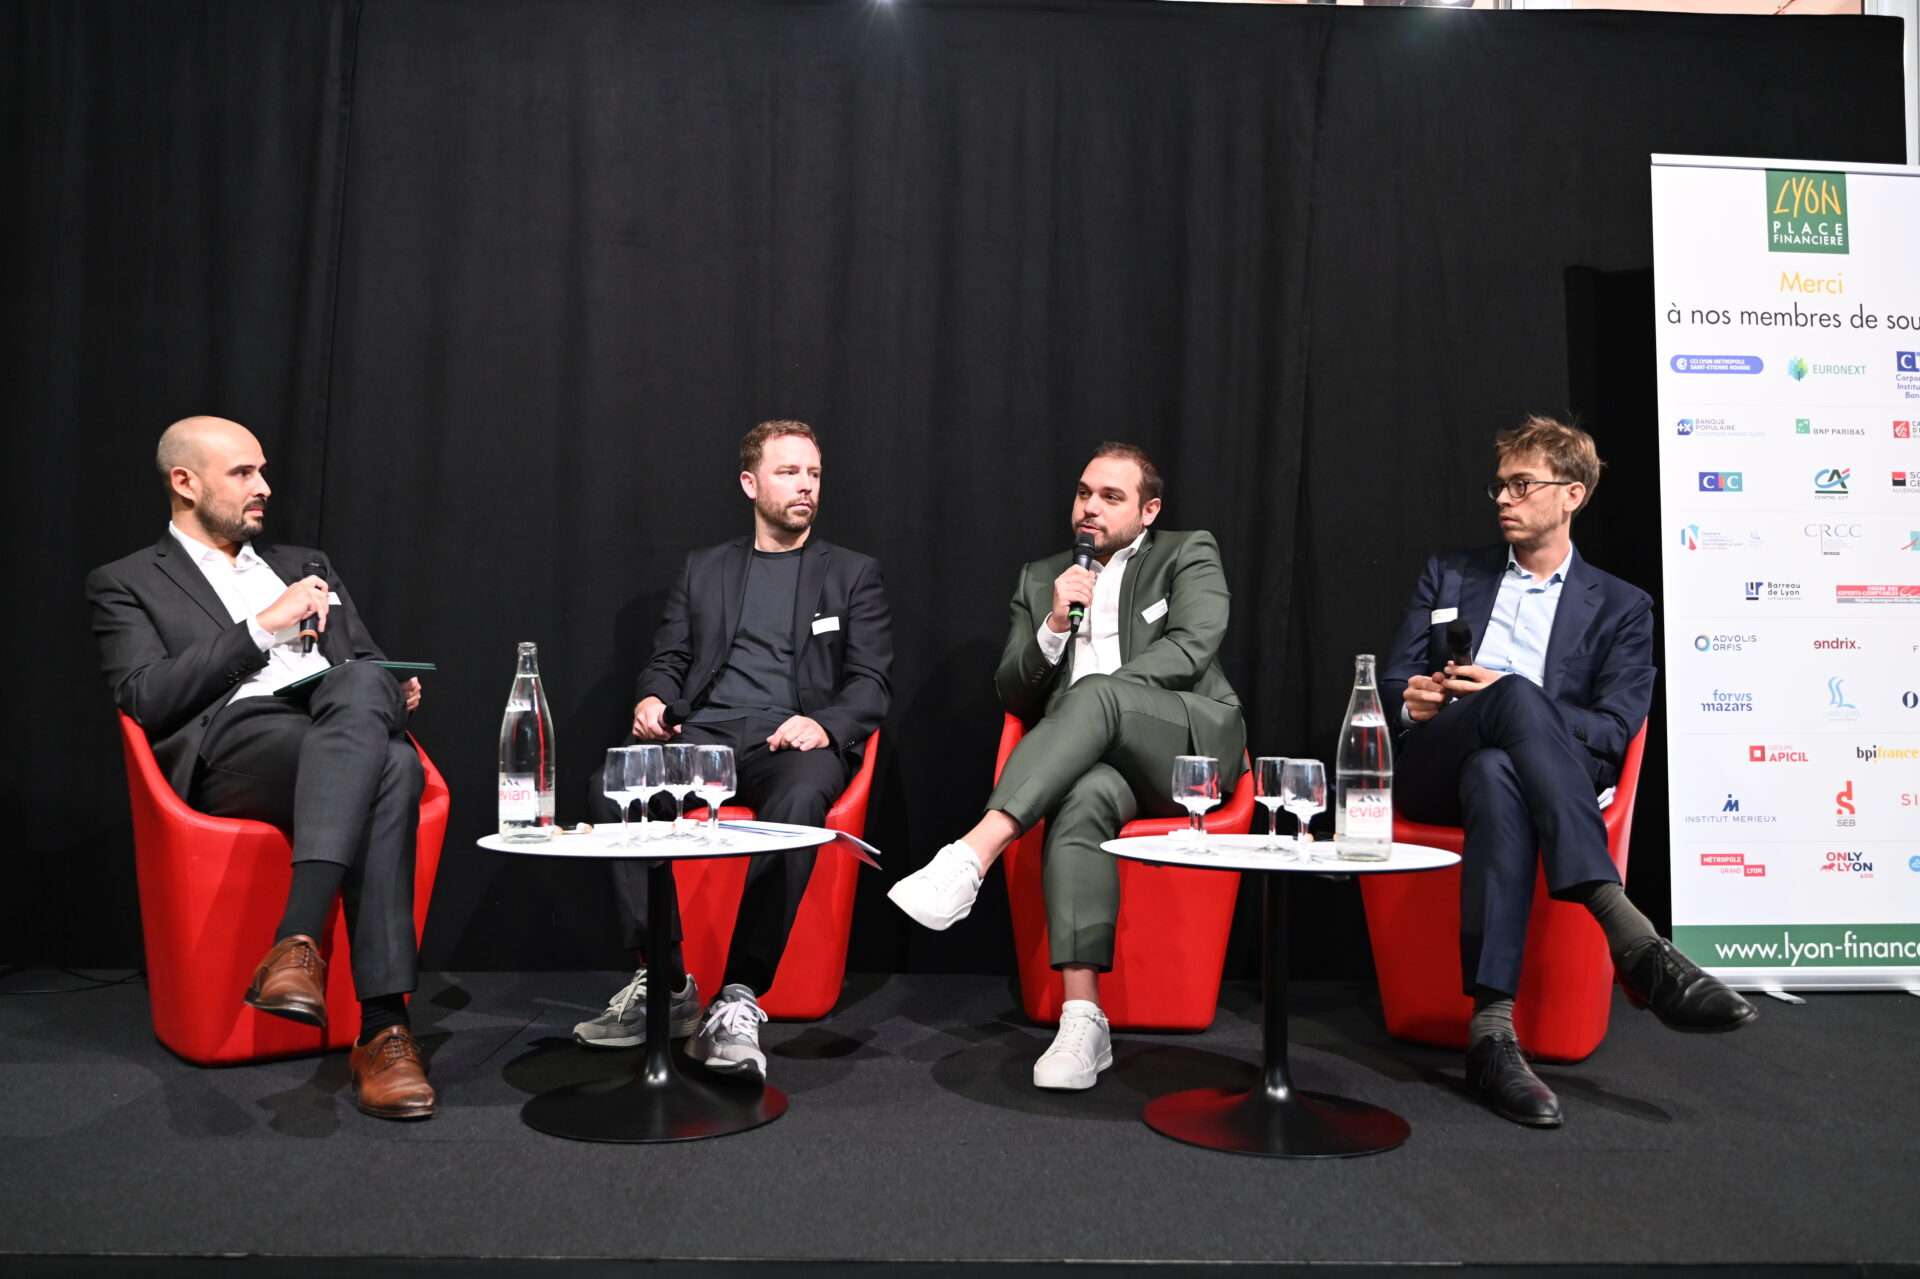
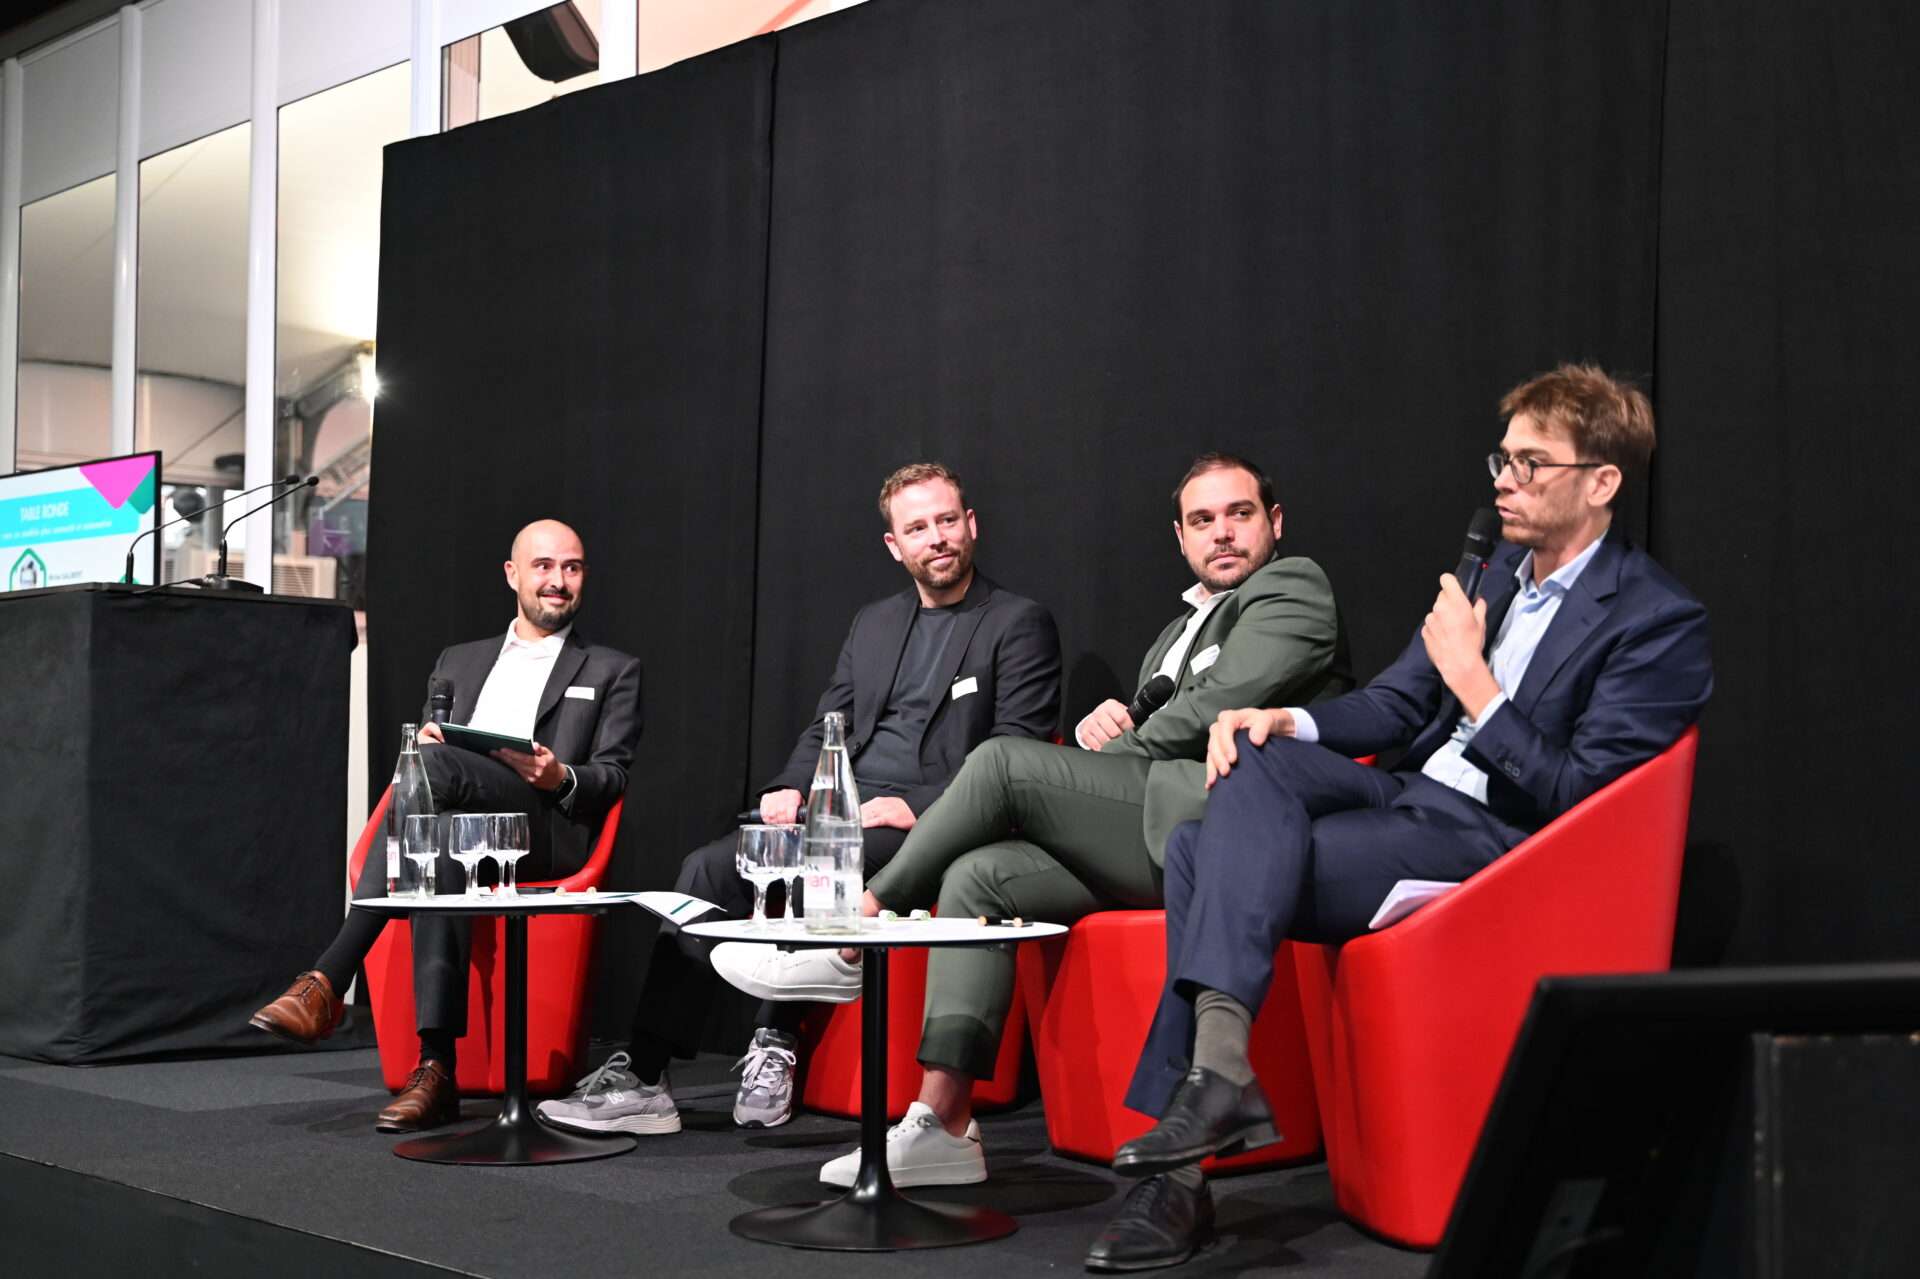
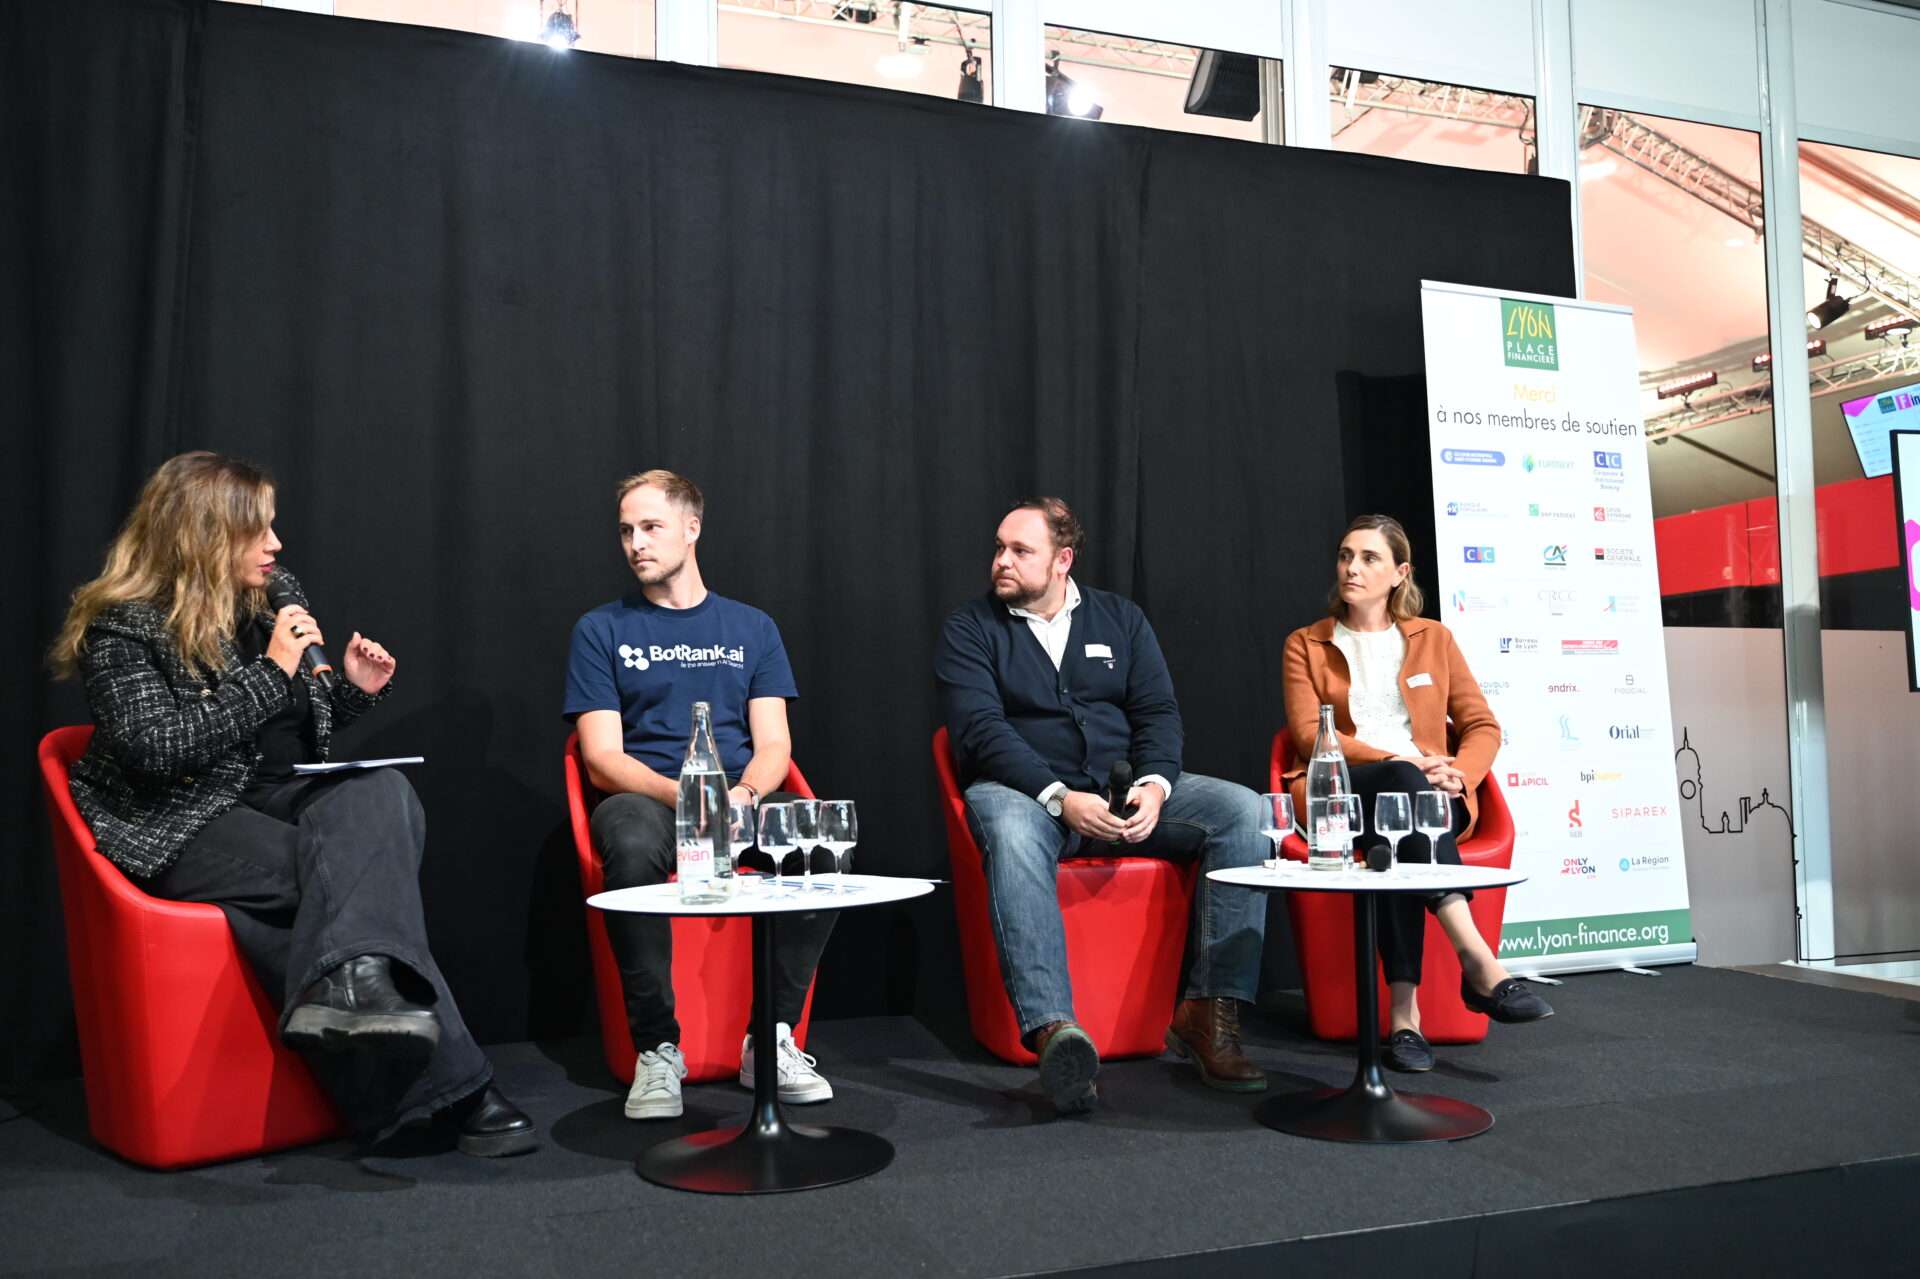
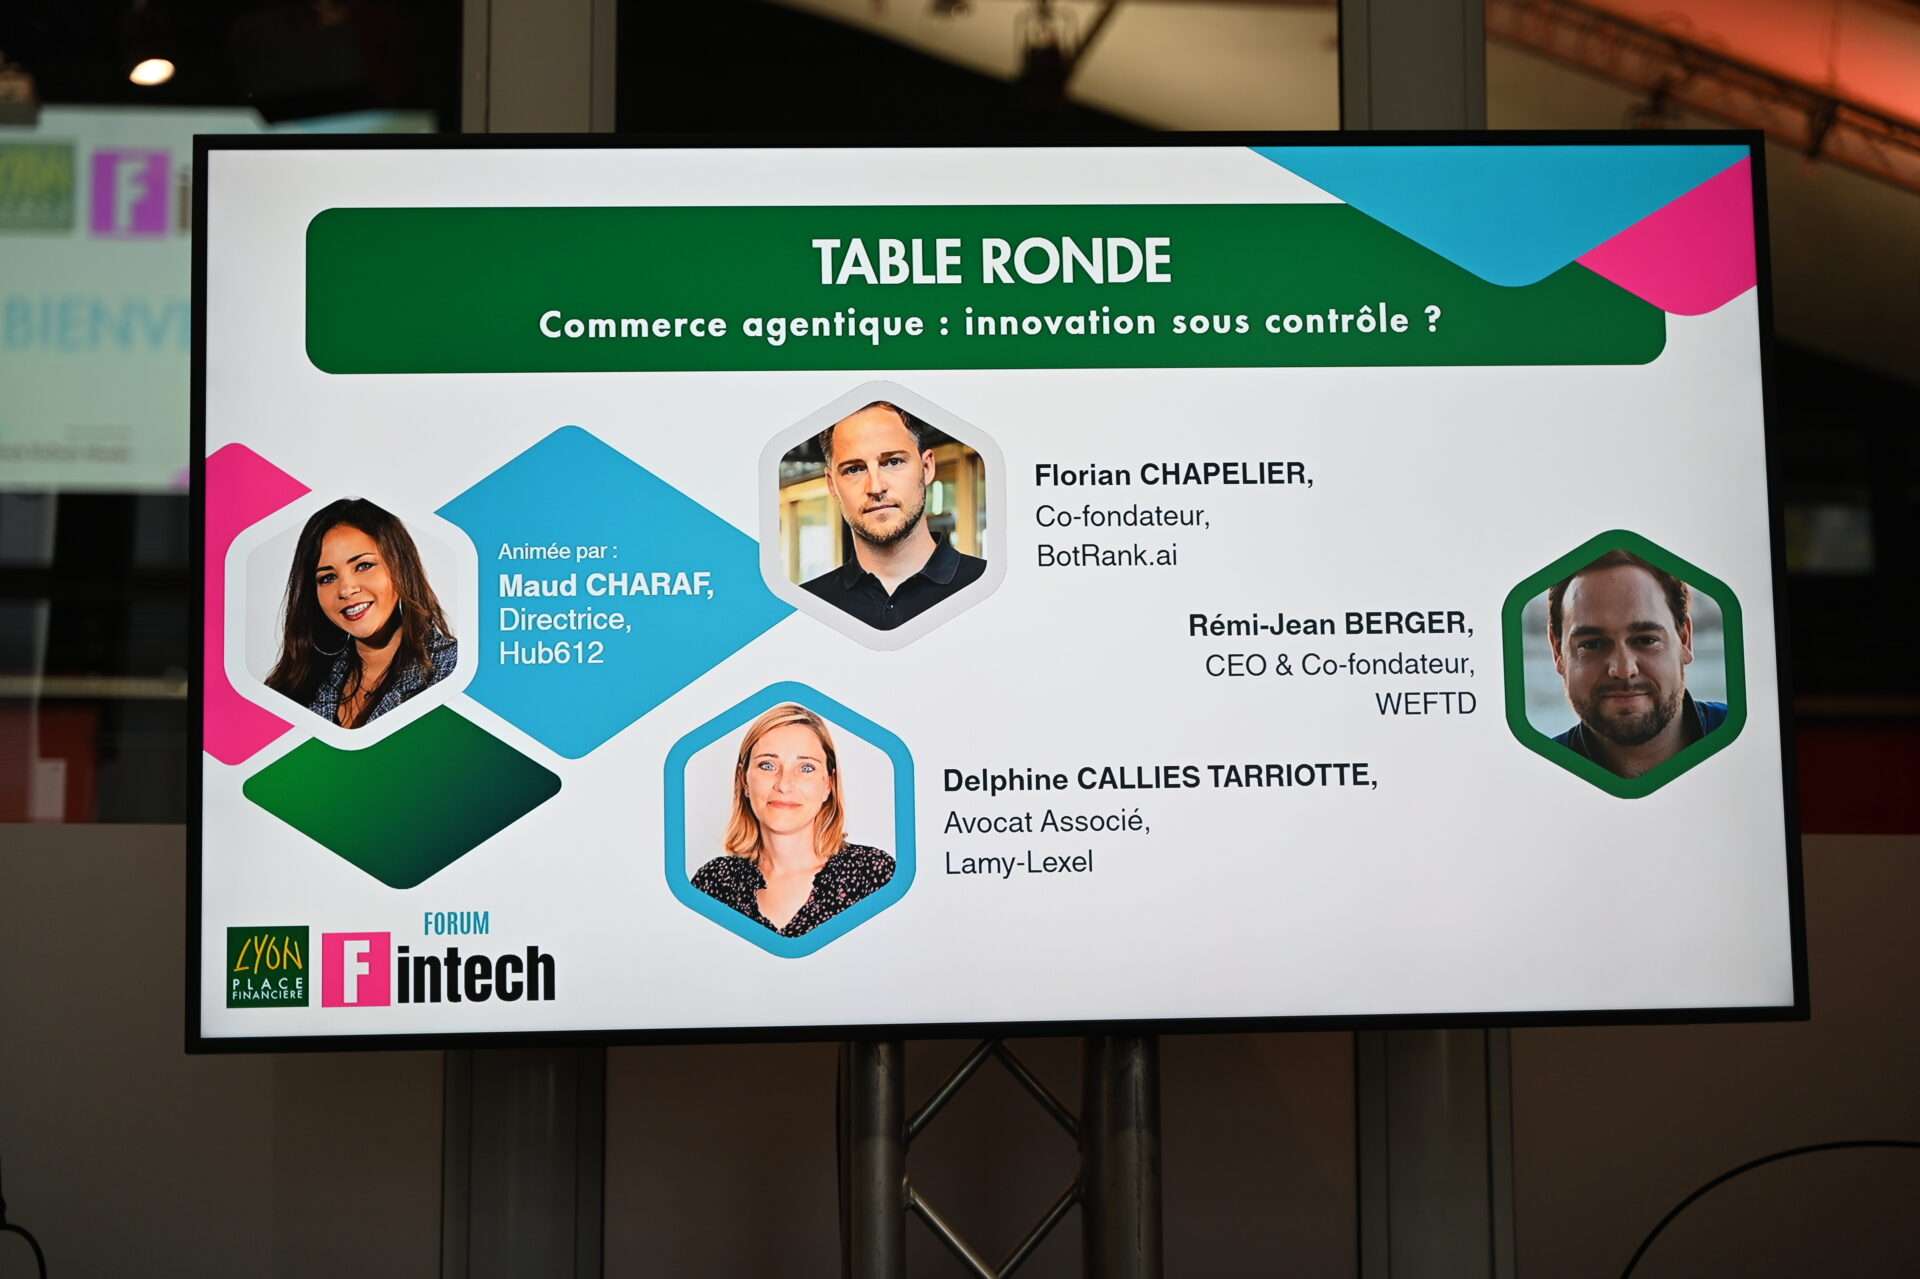
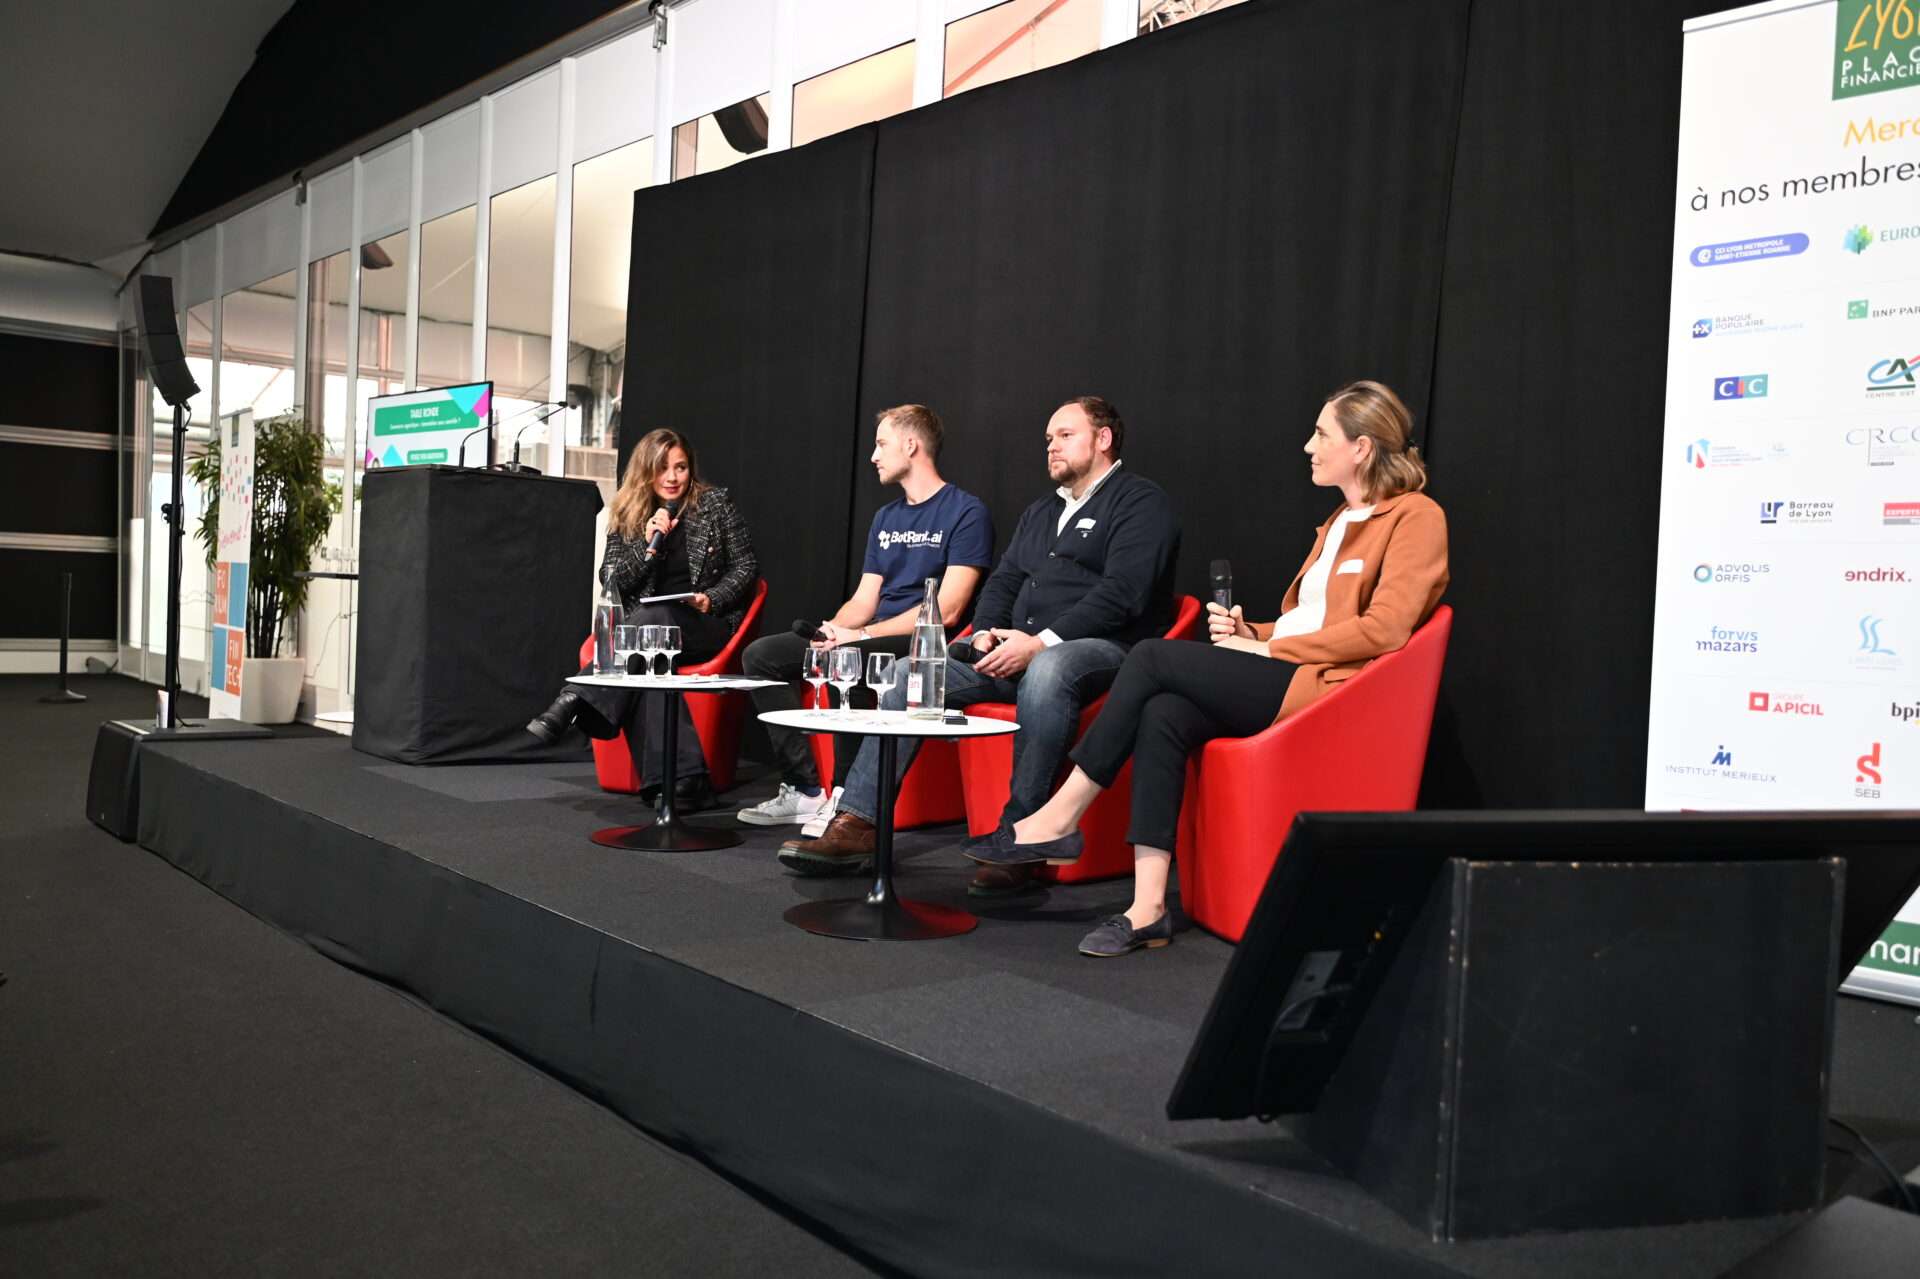
C’est l’un des enjeux abordés lors d’une table ronde animée par Maud Charaf, directrice de HUB612, au Forum Fintech de Lyon Place Financière.
Les intervenants prennent l’exemple d’une PME souhaitant renouveler son assurance responsabilité civile professionnelle.
Plutôt que de contacter plusieurs assureurs, son dirigeant pourrait demander à un agent d’intelligence artificielle de rechercher les contrats adaptés à son activité, de comparer les garanties et de solliciter des devis.
Encore faut-il que les offres puissent être identifiées.
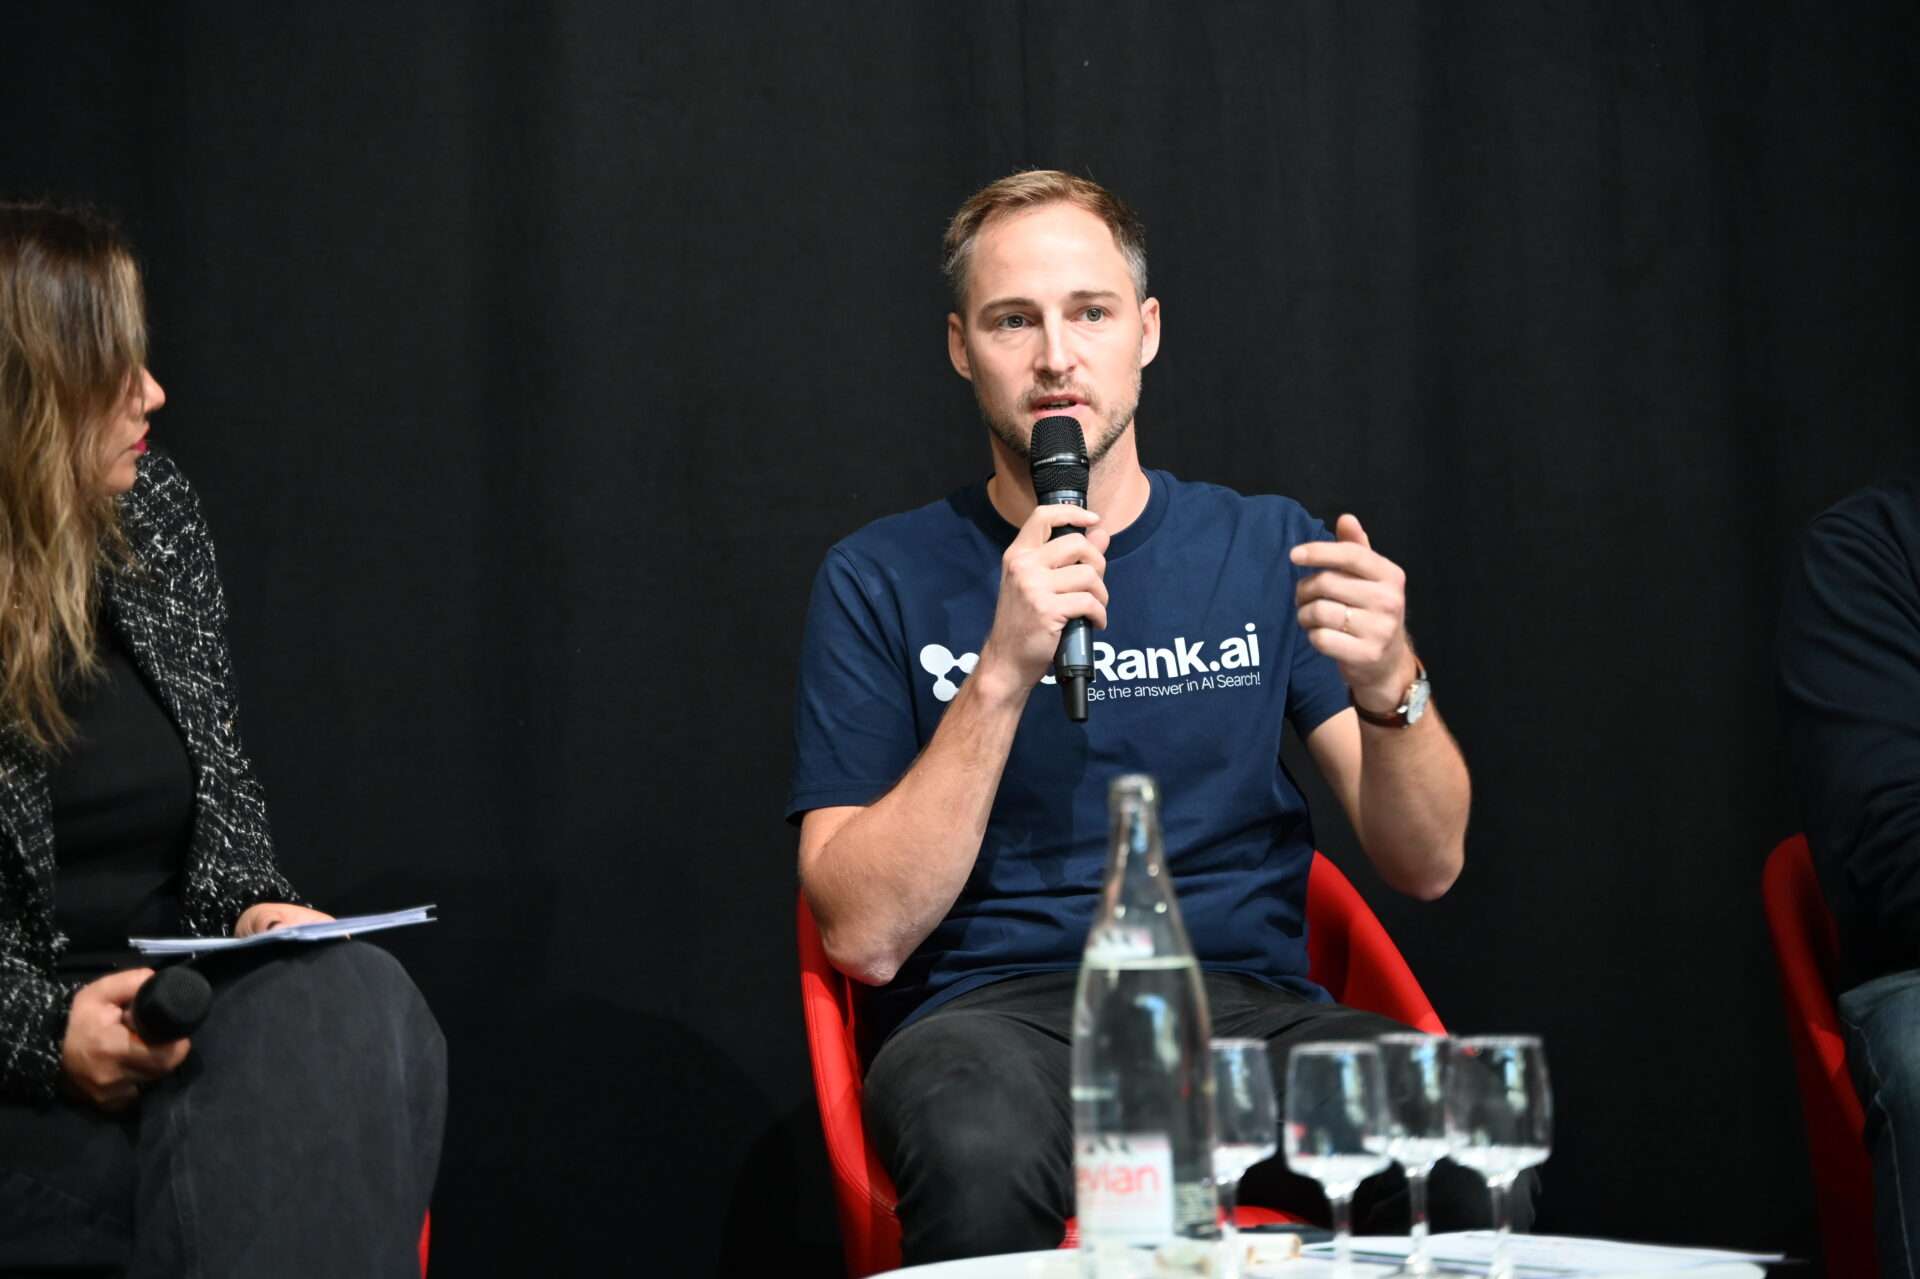
Florian Chapelier, cofondateur de BotRank.ai, explique que les modèles d’IA s’appuient notamment sur les informations accessibles en ligne et sur la crédibilité qu’ils accordent aux sources consultées.
Un assureur peut ainsi proposer une couverture adaptée sans apparaître dans les recommandations, faute de données suffisamment exploitables par ces systèmes.
Pour les fournisseurs, l’enjeu dépasse donc le référencement traditionnel. Si une partie des recherches commerciales est confiée à des assistants numériques, la visibilité d’une entreprise dépendra aussi de sa capacité à rendre ses offres compréhensibles par ces nouveaux intermédiaires.
Mais être identifié ne suffira pas nécessairement à obtenir un client.
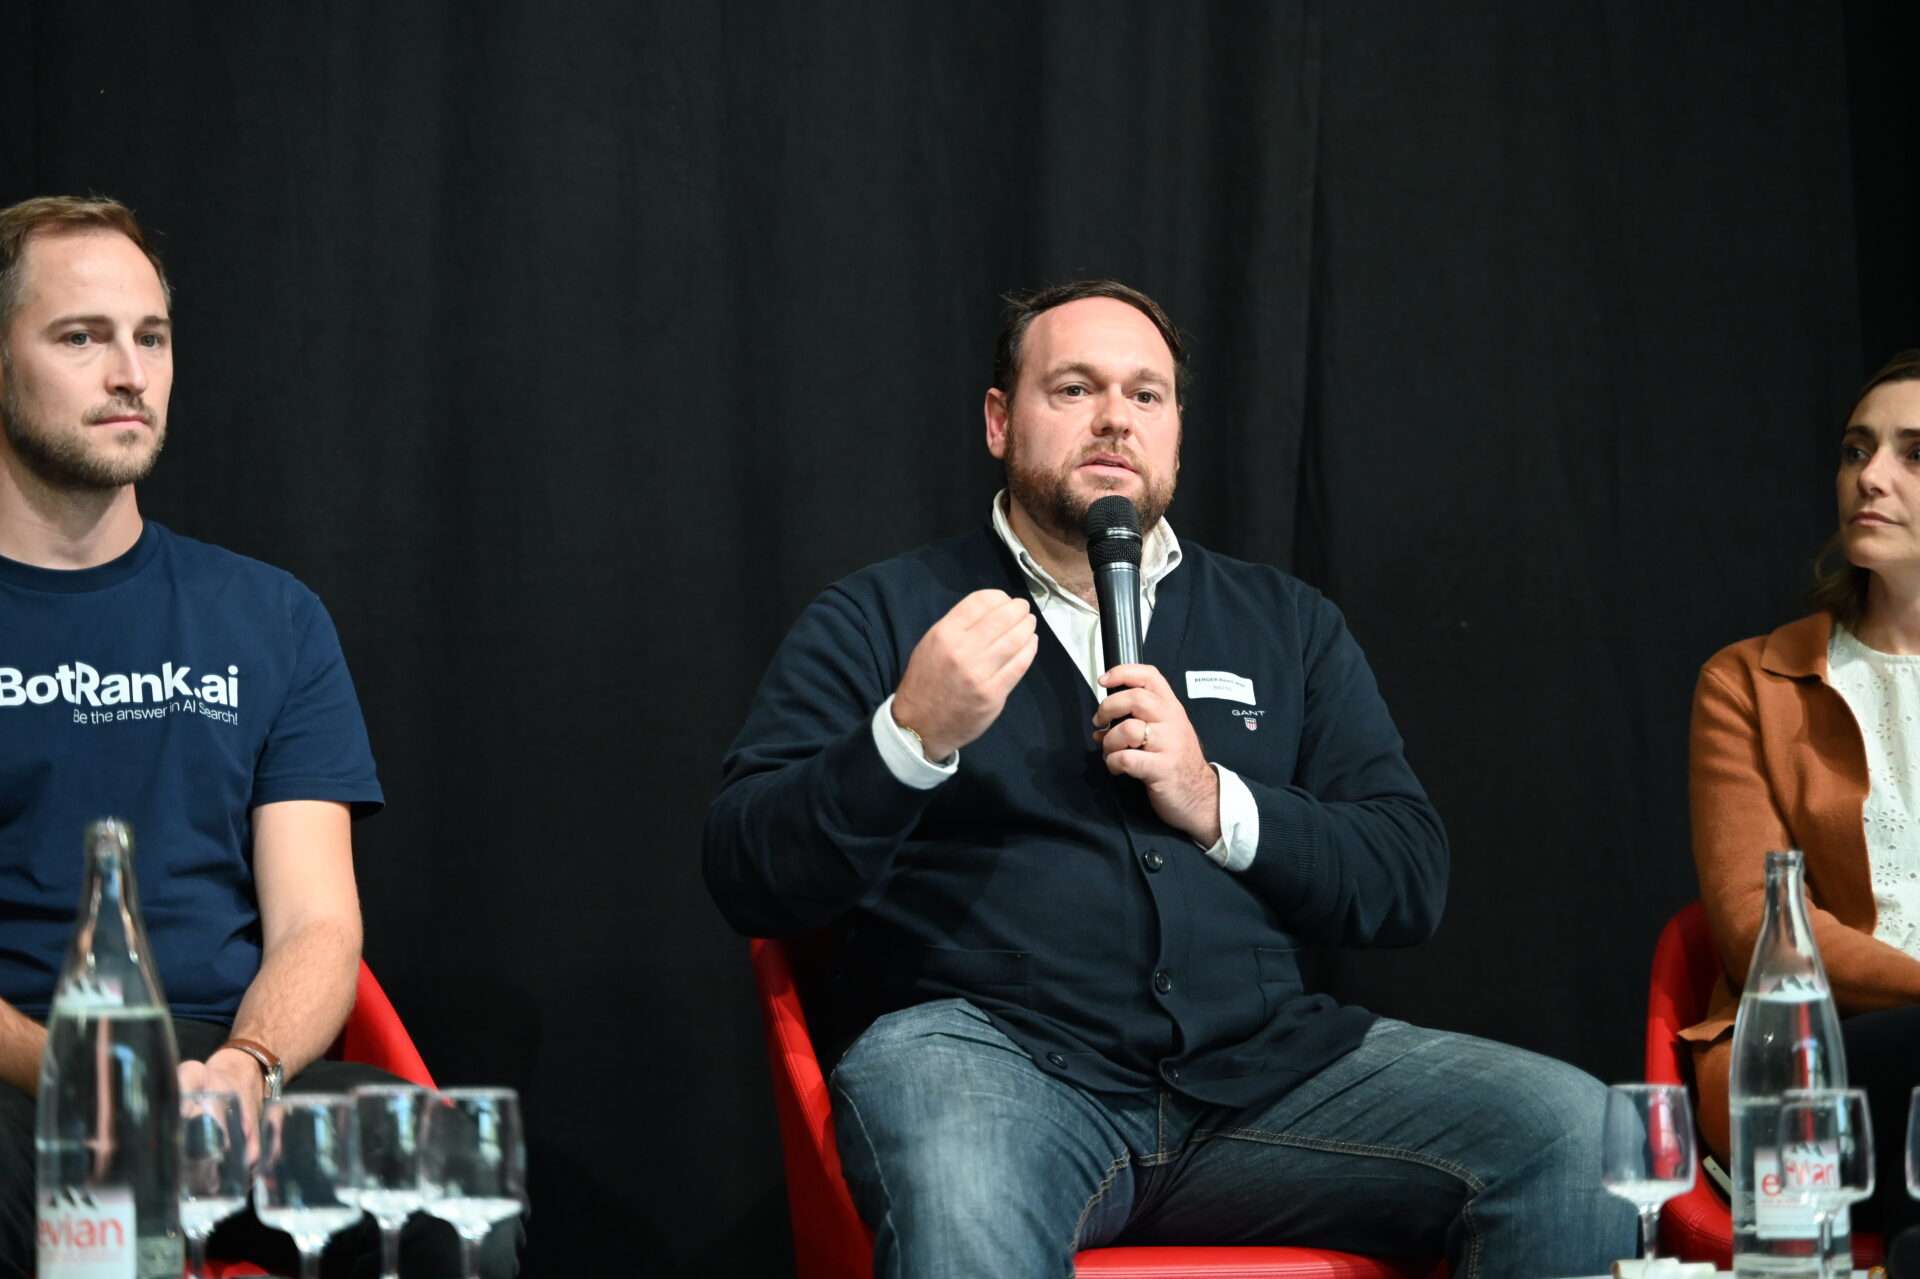
Rémi-Jean Berger, cofondateur de WEFTD, souligne qu’un agent doit également pouvoir interagir avec les services du fournisseur.
Dans l’exemple de l’assurance, celui du dirigeant pourrait transmettre les caractéristiques de la PME, tandis que celui de l’assureur vérifierait les conditions d’éligibilité et préparerait une proposition.
Une partie des échanges aujourd’hui nécessaires à l’établissement d’un devis pourrait ainsi être automatisée.
Cette évolution pourrait raccourcir les démarches commerciales, mais elle soulève une autre question : celle de la place des intermédiaires. Si les recherches et les transactions passent par des assistants numériques, les fournisseurs risquent de perdre une partie de leur relation directe avec les clients.
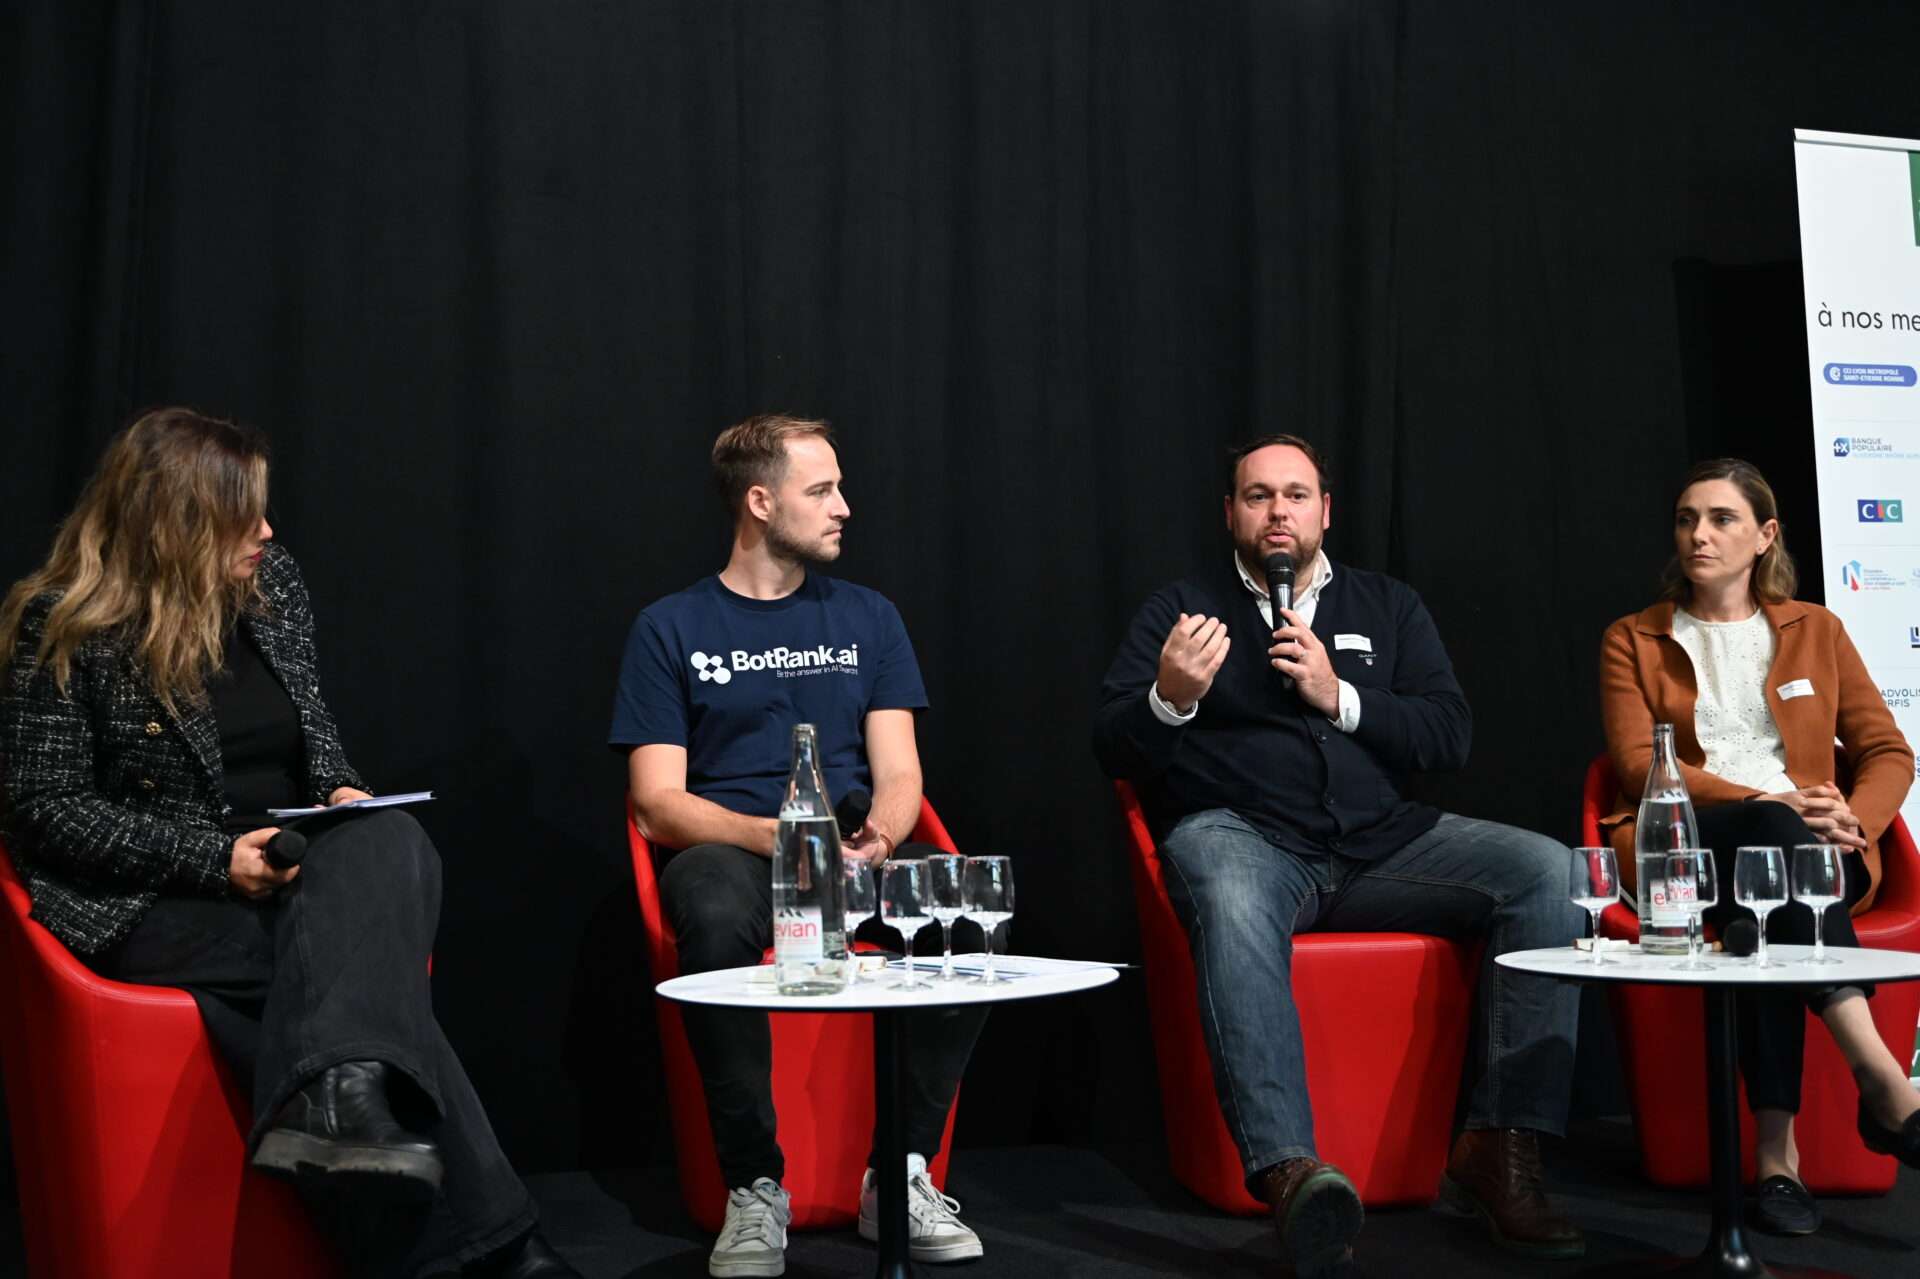
Florian Chapelier évoque notamment la possibilité de voir de nouveaux acteurs capter une part des marges, tandis que Rémi-Jean Berger insiste sur l’intérêt de rendre les services accessibles à plusieurs systèmes d’IA, sans dépendre d’une seule plateforme.
Cette transformation pourrait également offrir des débouchés aux PME capables d’adapter rapidement leurs parcours commerciaux.
Les intervenants soulignent que les grandes entreprises ne disposent pas nécessairement d’un avantage décisif dans cette évolution, leur taille pouvant aussi ralentir leurs décisions. La capacité à saisir ces opportunités dépendrait alors de la rapidité d’adaptation autant que des moyens engagés.
Cette capacité d’adaptation suscite toutefois des inquiétudes. Présent au forum, Khaled Baaziz, directeur de PMEBoos, témoigne :
Mais la difficulté change de nature lorsque l’agent ne se contente plus de préparer une transaction et peut aussi la conclure. Dans l’assurance, une offre moins chère peut comporter des exclusions de garantie ou des franchises qui en réduisent l’intérêt pour l’entreprise.
Automatiser la souscription suppose donc de déterminer précisément les conditions dans lesquelles un système peut engager son utilisateur.
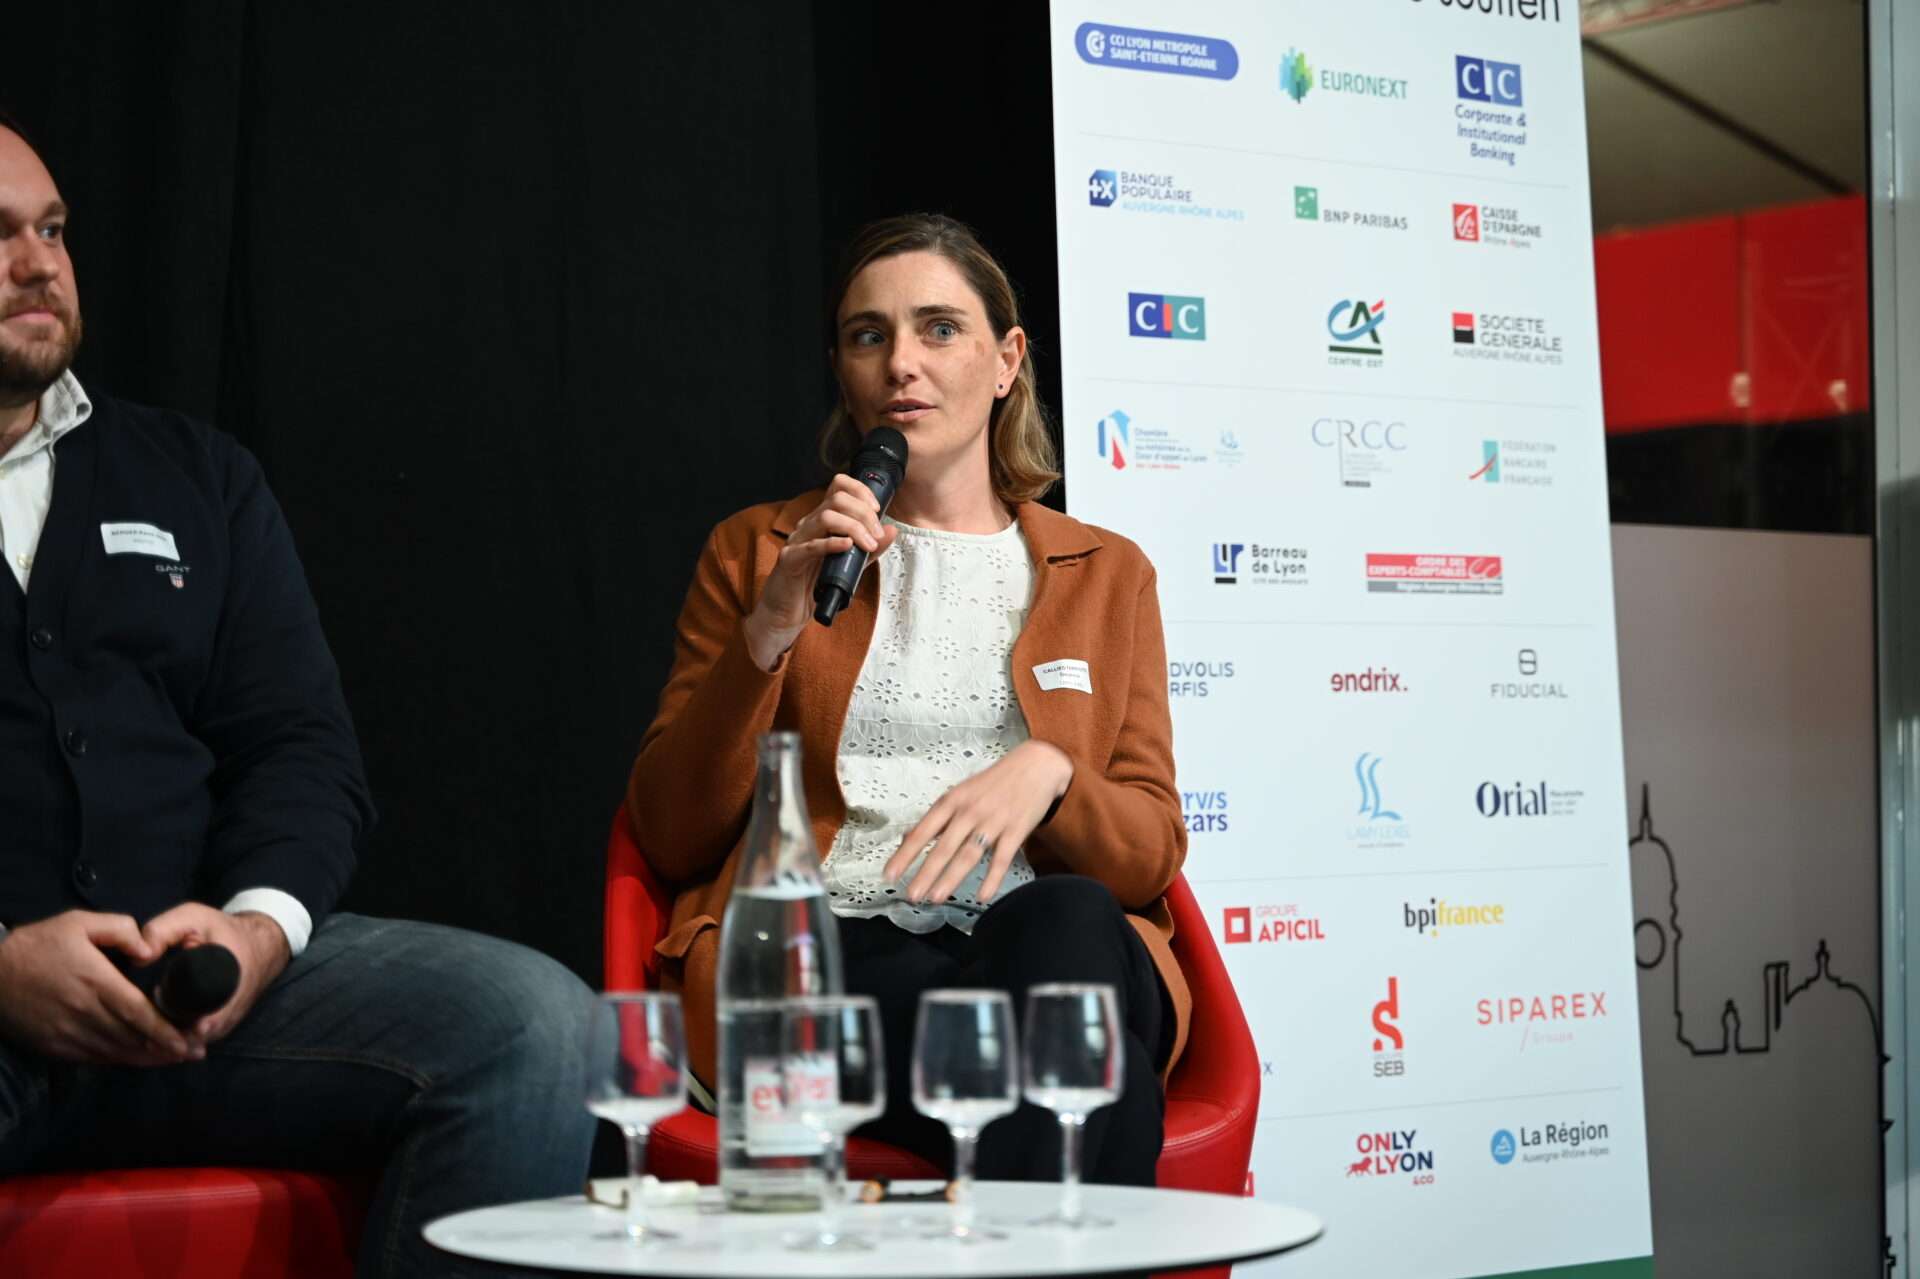
Delphine Callies Tarriotte, avocate associée chez Lamy-Lexel, rappelle qu’un agent d’intelligence artificielle ne possède pas de personnalité juridique et ne peut être considéré comme un mandataire au sens du Code civil.
Cela ne signifie pas, selon elle, qu’une validation humaine soit nécessaire à chaque transaction. Le consentement peut être exprimé lors du paramétrage de l’agent, à condition que les instructions soient suffisamment précises et que le système respecte le cadre défini.
Lorsqu’une opération ne correspond pas à la demande initiale, l’identification des responsabilités devient plus complexe. L’avocate insiste sur la nécessité de conserver la trace des instructions et des échanges afin de déterminer, selon les circonstances, l’origine de l’erreur et les responsabilités susceptibles d’être engagées.
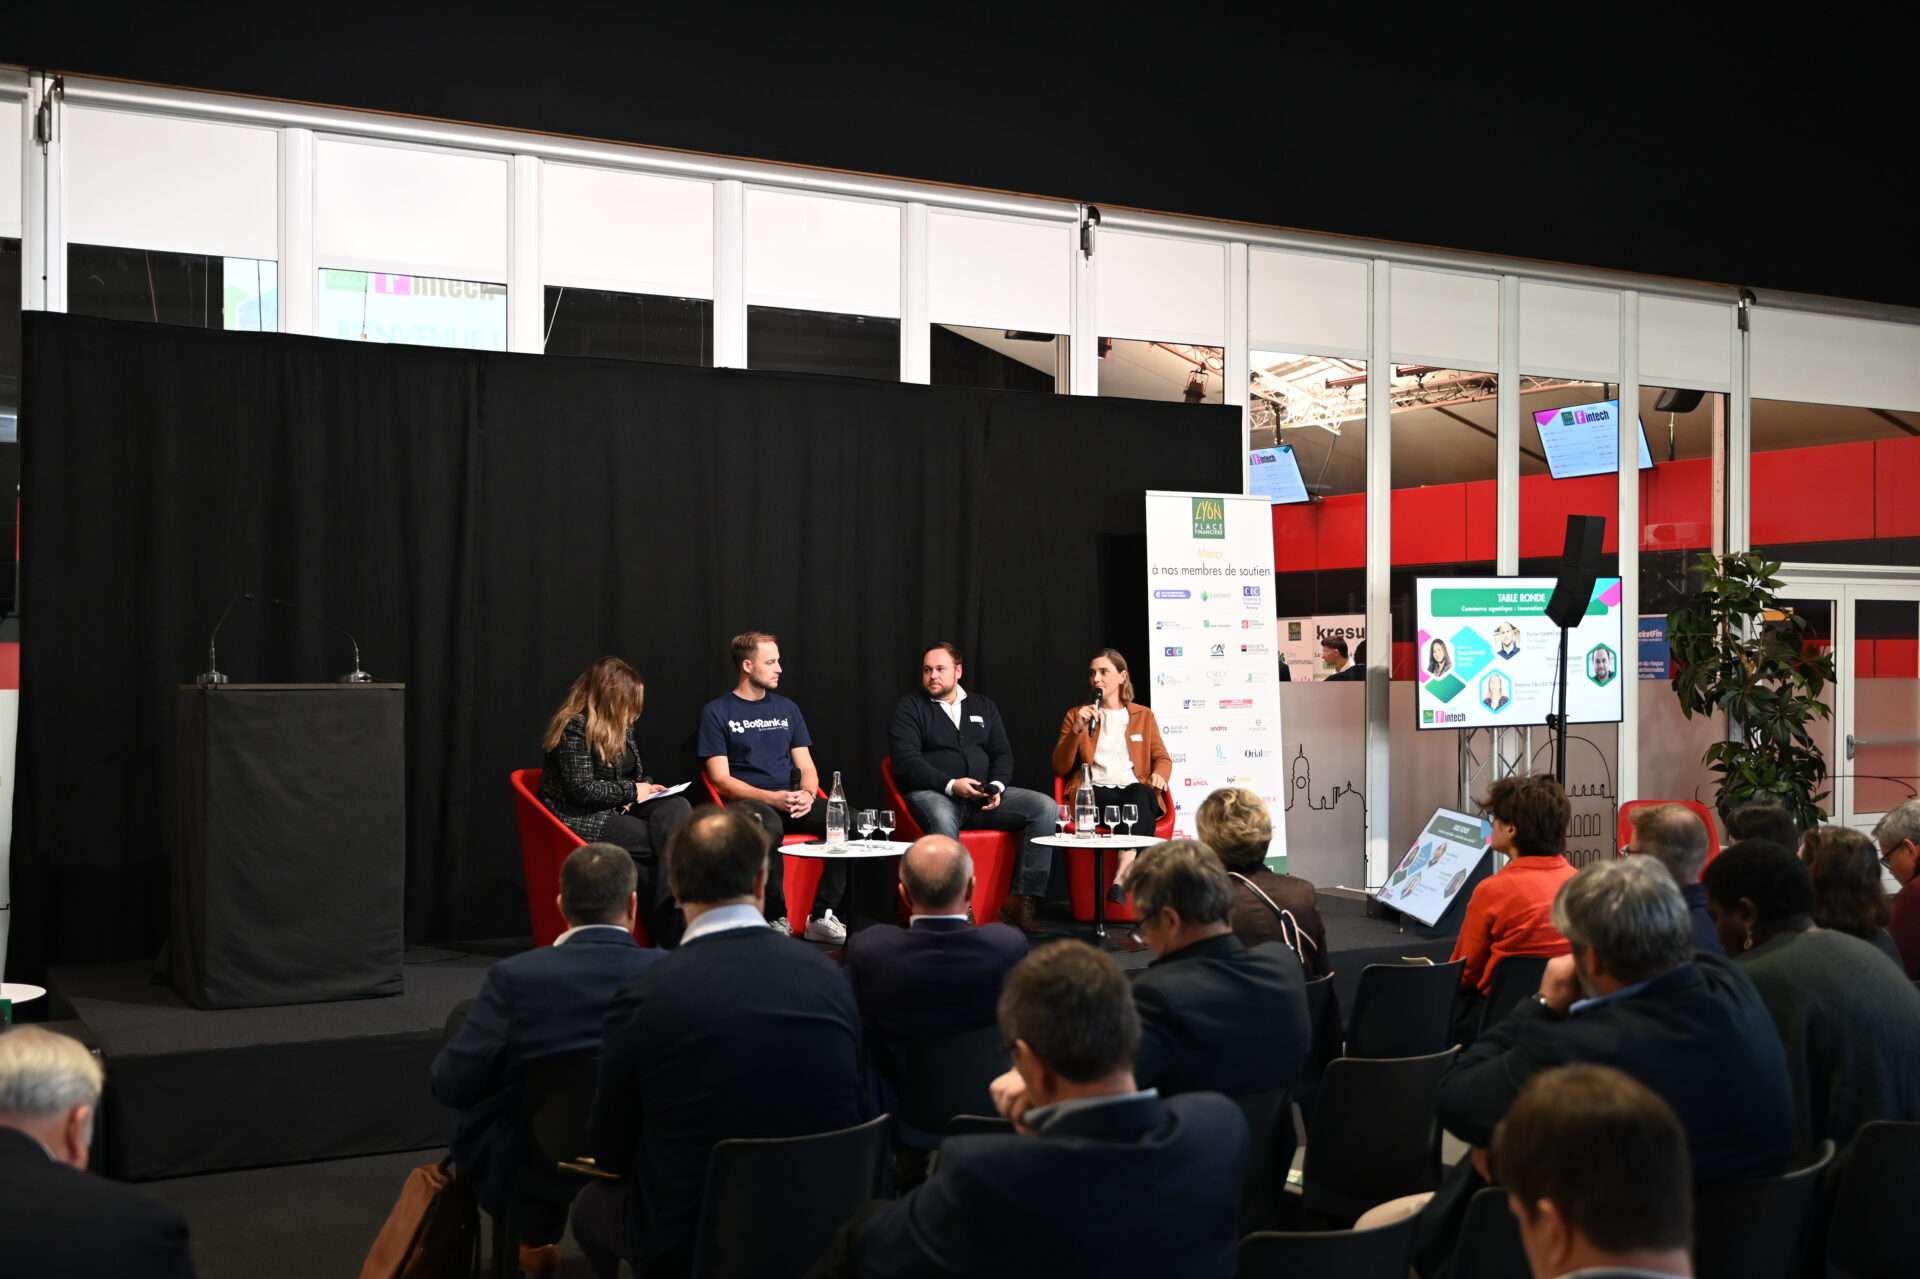
Le commerce agentique pourrait ainsi modifier les deux côtés d’une transaction. Les entreprises devront rendre leurs offres accessibles à des acheteurs représentés par des agents numériques, tout en définissant les décisions qu’elles acceptent de déléguer à leurs propres systèmes.
L’enjeu ne sera pas seulement d’accélérer les échanges, mais de préserver la maîtrise de la relation commerciale et des engagements pris au nom de l’entreprise.
L’innovation financière à l’épreuve du financement et du passage à grande échelle
Automatiser une opération ou accélérer une décision financière ne suffit pas à garantir la viabilité économique du service proposé. Une fintech peut disposer d’une technologie prometteuse sans avoir les moyens de la déployer largement.
Une banque possède les capitaux, les clients et les infrastructures nécessaires, mais doit composer avec des organisations plus complexes. Entre la capacité d’innover et celle de transformer une innovation en activité rentable, l’écart peut être considérable.
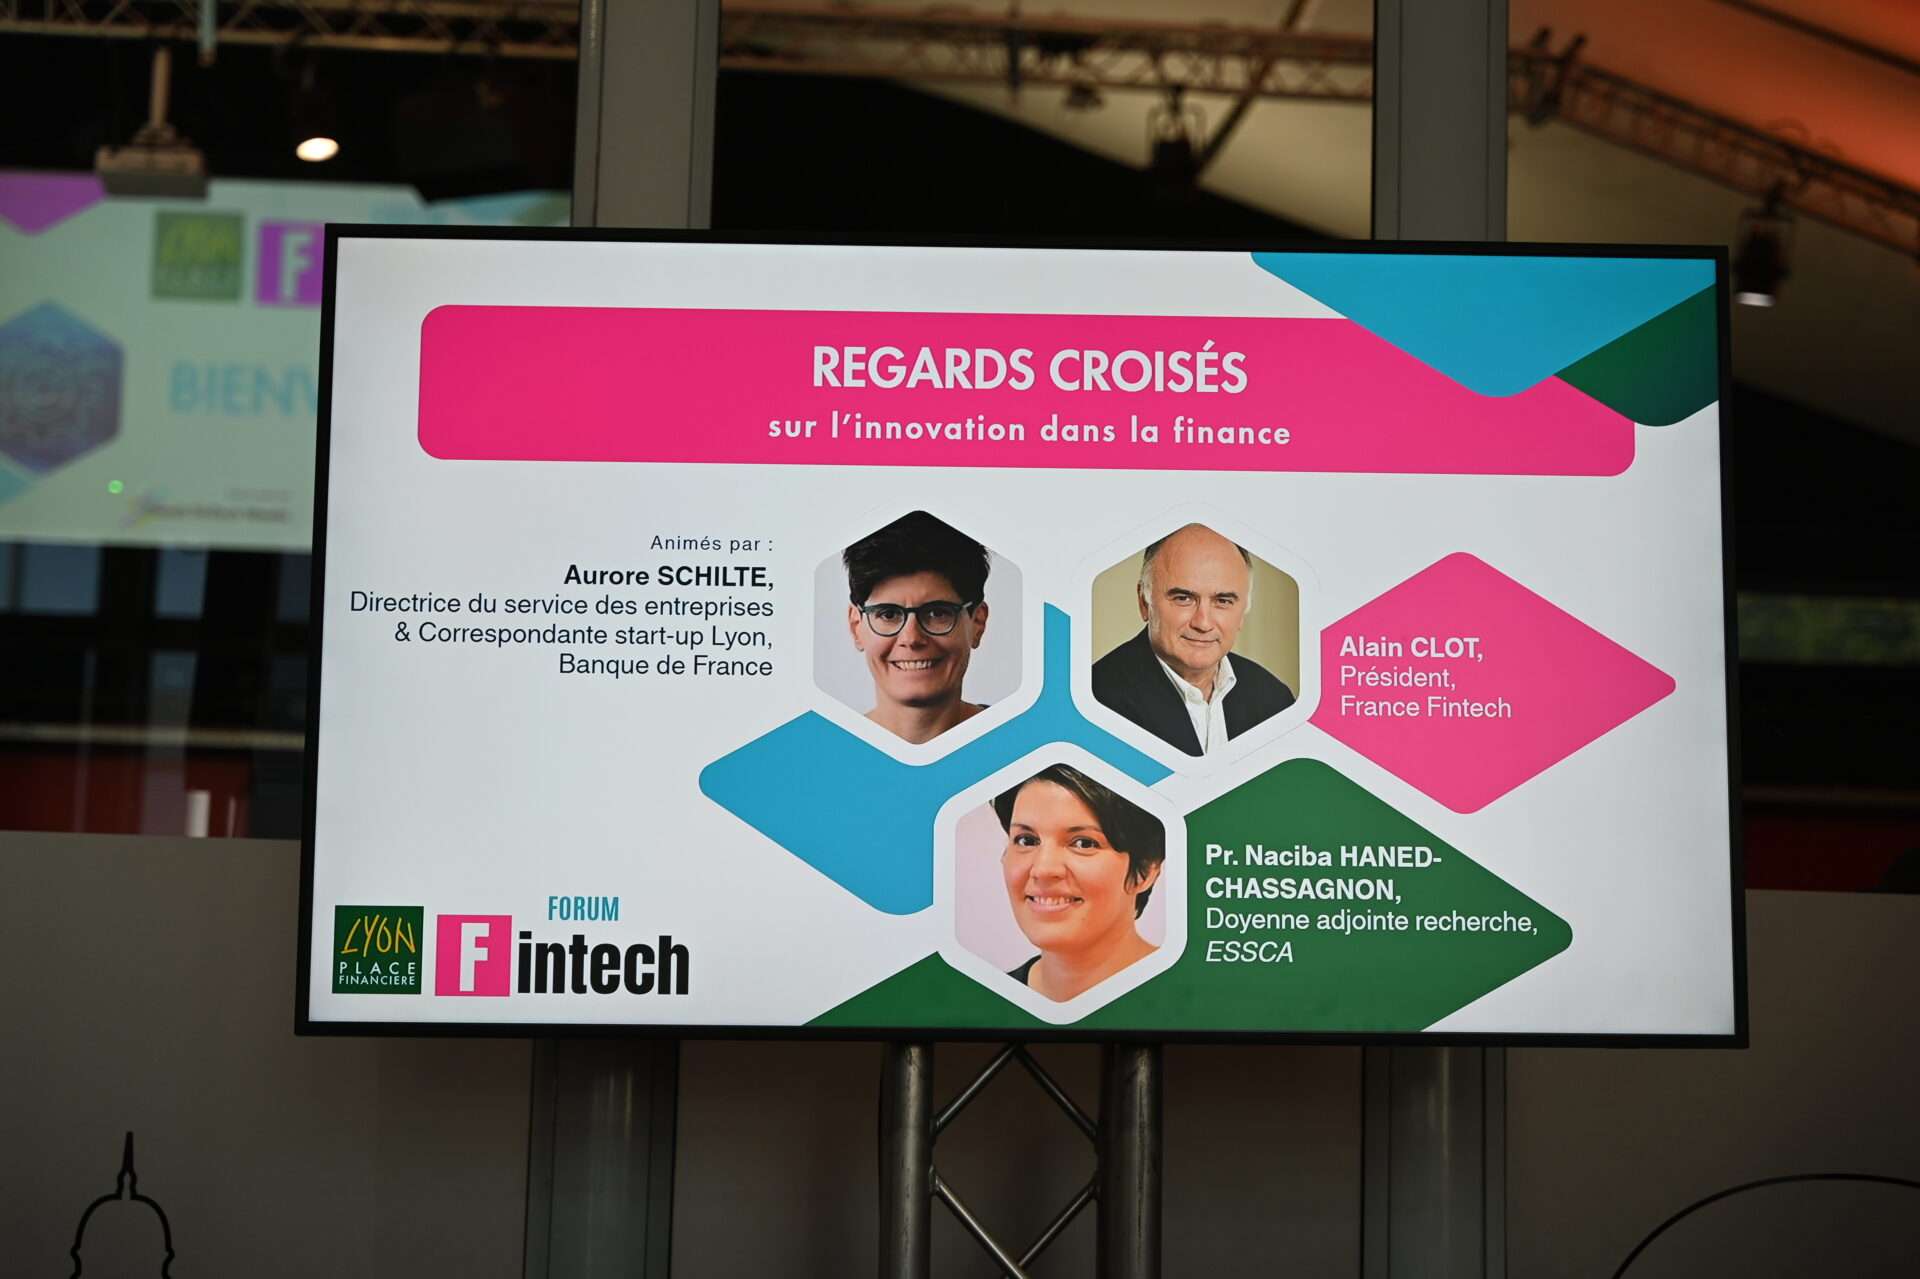
Les analyses d’Alain Clot, président de France FinTech, et de Naciba Haned-Chassagnon, doyenne adjointe à la recherche de l’ESSCA, éclairent ce paradoxe. Leurs regards se sont croisés lors d’une table ronde animée par Aurore Schilte, de la Banque de France.
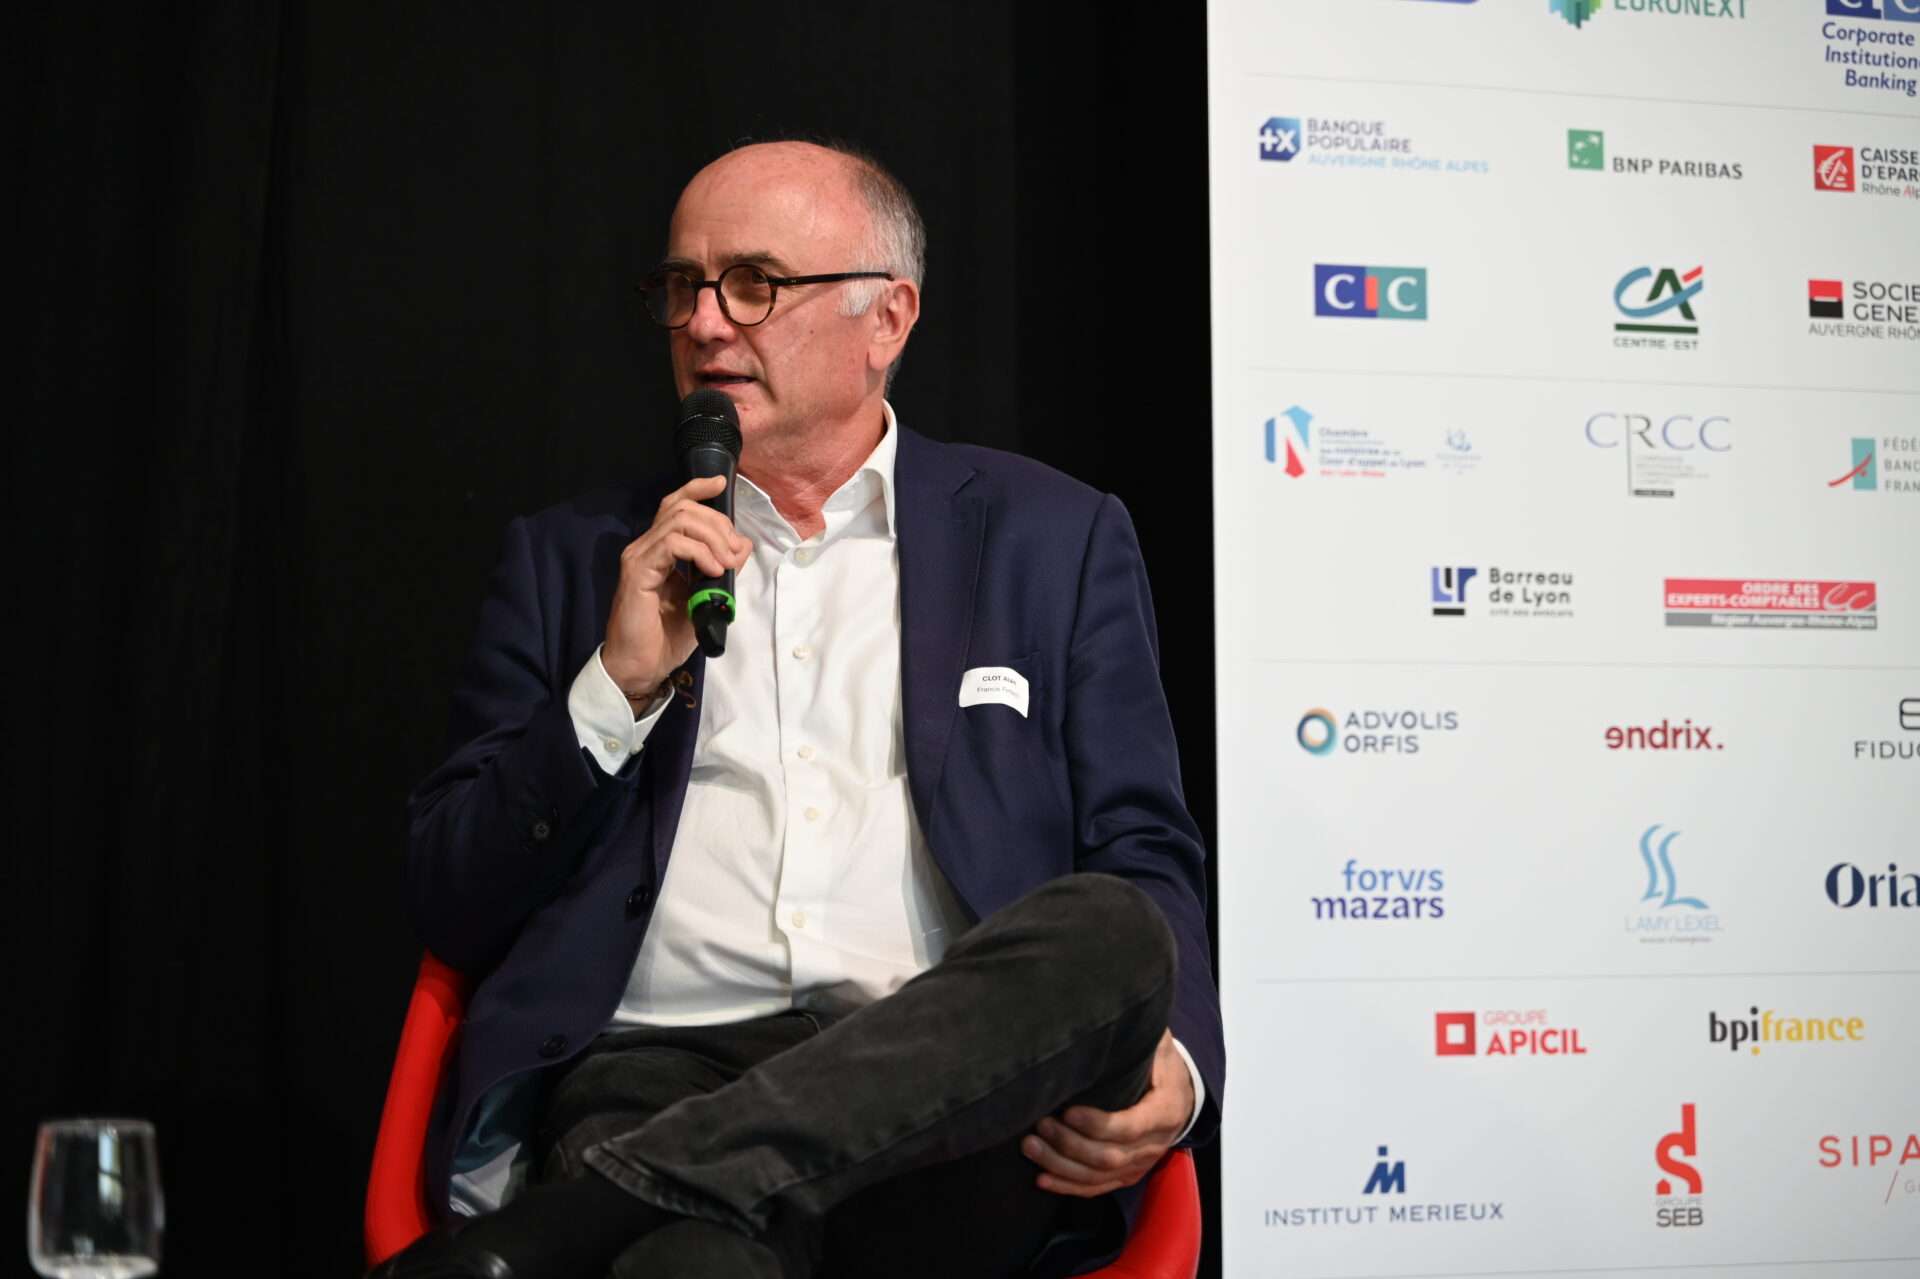
Le président de France FinTech rappelle que les premières générations de fintechs ont surtout transformé les usages. Paiements entre particuliers, cagnottes en ligne et financement participatif ont renouvelé l’accès aux services financiers sans nécessairement reposer sur des ruptures technologiques.
Mais répondre autrement à un besoin ne garantit pas de disposer des ressources nécessaires pour conquérir un marché.
Les chiffres du financement montrent combien cette étape peut être sélective.
Selon l’étude Le Semestre de la Fintech 2026, publiée par l’Observatoire de la Fintech en partenariat avec KPMG et Mastercard, les fintechs françaises ont levé 1,25 milliard d’euros au premier semestre 2026, soit 51 % de plus qu’un an auparavant. Pourtant, le nombre d’opérations est passé de 48 à 28.
Cette progression des capitaux masque donc une concentration des financements. Quatre levées réalisées par trois entreprises représentent environ 74 % des montants collectés :
- deux opérations totalisant 580 millions d’euros pour Alan, assureur santé,
- et 175 millions d’euros chacune pour Pennylane, éditeur de logiciels de comptabilité et de gestion financière, et Morpho, acteur de la finance décentralisée.
Le montant moyen par opération atteint ainsi près de 45 millions d’euros, contre 17 millions un an plus tôt. Parallèlement, l’Observatoire recense 20 situations de défaillance ou de cessation d’activité, contre sept au premier semestre 2025.
Le secteur continue donc d’attirer des capitaux, mais leur répartition devient plus inégale. Cette évolution illustre une difficulté qui dépasse la seule recherche de financements : comment poursuivre l’expérimentation tout en consolidant les activités qui doivent assurer les revenus de l’entreprise ?
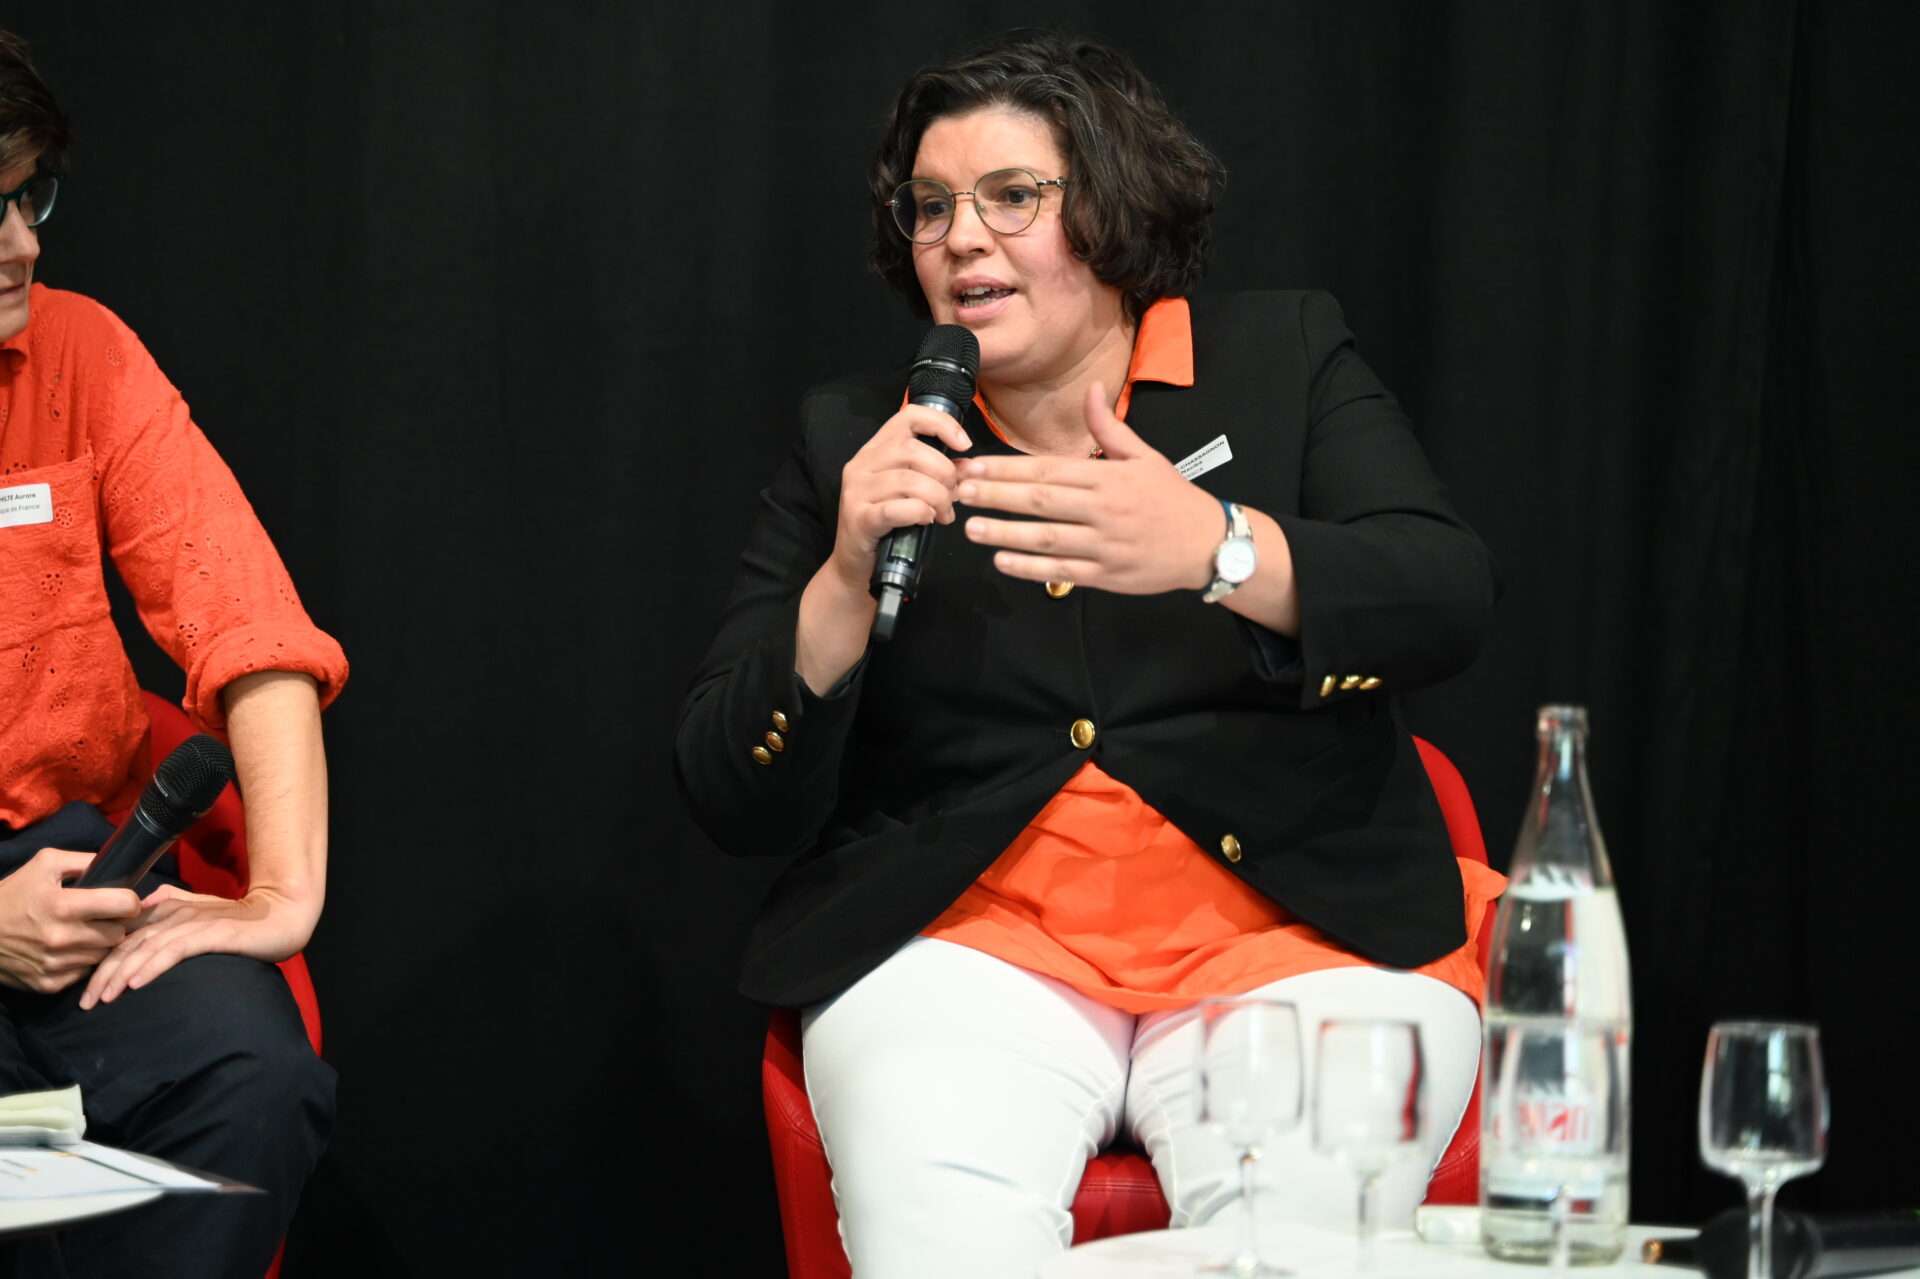
Naciba Haned-Chassagnon l’aborde à travers la notion d’ambidextrie organisationnelle. En sciences de gestion, elle désigne la capacité à exploiter les compétences et les activités existantes tout en explorant de nouvelles possibilités.
Une fintech qui multiplie les projets sans parvenir à les commercialiser risque d’épuiser ses ressources. Une banque qui concentre ses investissements sur ses services actuels peut, à l’inverse, manquer l’émergence de nouveaux usages. Dans les deux cas, les dirigeants doivent arbitrer entre les résultats immédiats et des investissements dont les bénéfices restent incertains.
La coopération peut contribuer à surmonter cette difficulté.
Le partenariat entre Sofinco, marque de Crédit Agricole Personal Finance and Mobility, et la fintech française Algoan en fournit une illustration. Engagée à l’automne 2023, leur collaboration a d’abord porté sur le paiement fractionné, avant d’être étendue au crédit à la consommation en juin 2024.
Concrètement, un client peut, avec son consentement, connecter son compte bancaire lors d’une demande de financement. Algoan analyse alors les transactions nécessaires à l’évaluation de sa solvabilité, tandis que Sofinco utilise cette analyse dans son processus de décision.
L’objectif est d’accélérer la réponse tout en améliorant l’appréciation du risque.
Cette coopération ne s’est pas limitée à un projet pilote. Dans un retour d’expérience publié en 2026, Algoan indique que ses solutions ont été progressivement étendues à plusieurs produits de crédit distribués par Sofinco.
Selon un responsable du risque de crédit de l’établissement cité dans ce document, le nouveau système a amélioré de près de 35 % le coefficient de Gini utilisé pour mesurer la capacité du modèle à distinguer les profils de risque, par rapport au dispositif traditionnel. Ce résultat, communiqué par les partenaires, ne constitue pas une évaluation indépendante.
L’exemple montre ce que chaque acteur peut apporter à l’autre : une technologie spécialisée pour la fintech, une capacité de distribution et une expérience du crédit pour l’établissement financier.
Il rappelle également que le déploiement d’une innovation exige davantage qu’une démonstration technique : elle doit s’intégrer aux processus de décision et faire ses preuves dans les usages.
Pour Naciba Haned-Chassagnon, cette complémentarité suppose des collaborations effectives, y compris avec les chercheurs et les utilisateurs. La présence de nombreux acteurs au sein d’un écosystème ne suffit pas si leurs connaissances ne débouchent pas sur des applications concrètes.
La chercheuse invite enfin à distinguer performance économique et progrès. Un service peut réduire ses coûts ou accélérer ses décisions sans nécessairement améliorer l’accès de tous les publics aux services financiers.
Sa rentabilité ne renseigne donc pas, à elle seule, sur l’ensemble de ses conséquences.
« L’innovation, ce n’est pas une fin en soi », rappelle Alain Clot.
Pour les dirigeants, l’enjeu est ainsi de sélectionner les innovations capables de répondre à un besoin, de financer leur développement et de mesurer leurs résultats au-delà de la seule rapidité d’exécution.
Dans un secteur où quatre opérations concentrent près des trois quarts des fonds levés, la capacité à transformer une technologie en service durable devient aussi déterminante que celle de l’inventer.
Le changement d’échelle reste un défi pour les fintechs françaises et européennes
La croissance des fintechs ne repose pas partout sur les mêmes ressorts. À Lyon, deux levées de fonds récentes illustrent des stratégies différentes, avec une ambition commune : dépasser le marché français.
Dougs, spécialiste de l’expertise comptable en ligne, a annoncé un investissement de 50 millions d’euros d’Expedition Growth Capital, déjà présent à son capital depuis 2023. L’opération doit soutenir le développement de l’intelligence artificielle, l’automatisation comptable, le renforcement de l’accompagnement des entrepreneurs et les ambitions internationales de l’entreprise.
Dougs prévoit notamment de développer un réseau de partenaires locaux, associant services numériques et conseil de proximité.
Wavo, qui a levé 10 millions d’euros en fonds propres, entend pour sa part renforcer sa plateforme, recruter et préparer son expansion en Europe du Nord. Son activité présente toutefois une contrainte différente : le financement des stocks de ses clients exige de mobiliser des ressources supplémentaires à mesure que les volumes progressent.
La levée de fonds destinée au développement de l’entreprise ne doit donc pas être confondue avec les capitaux nécessaires au financement de ces opérations.
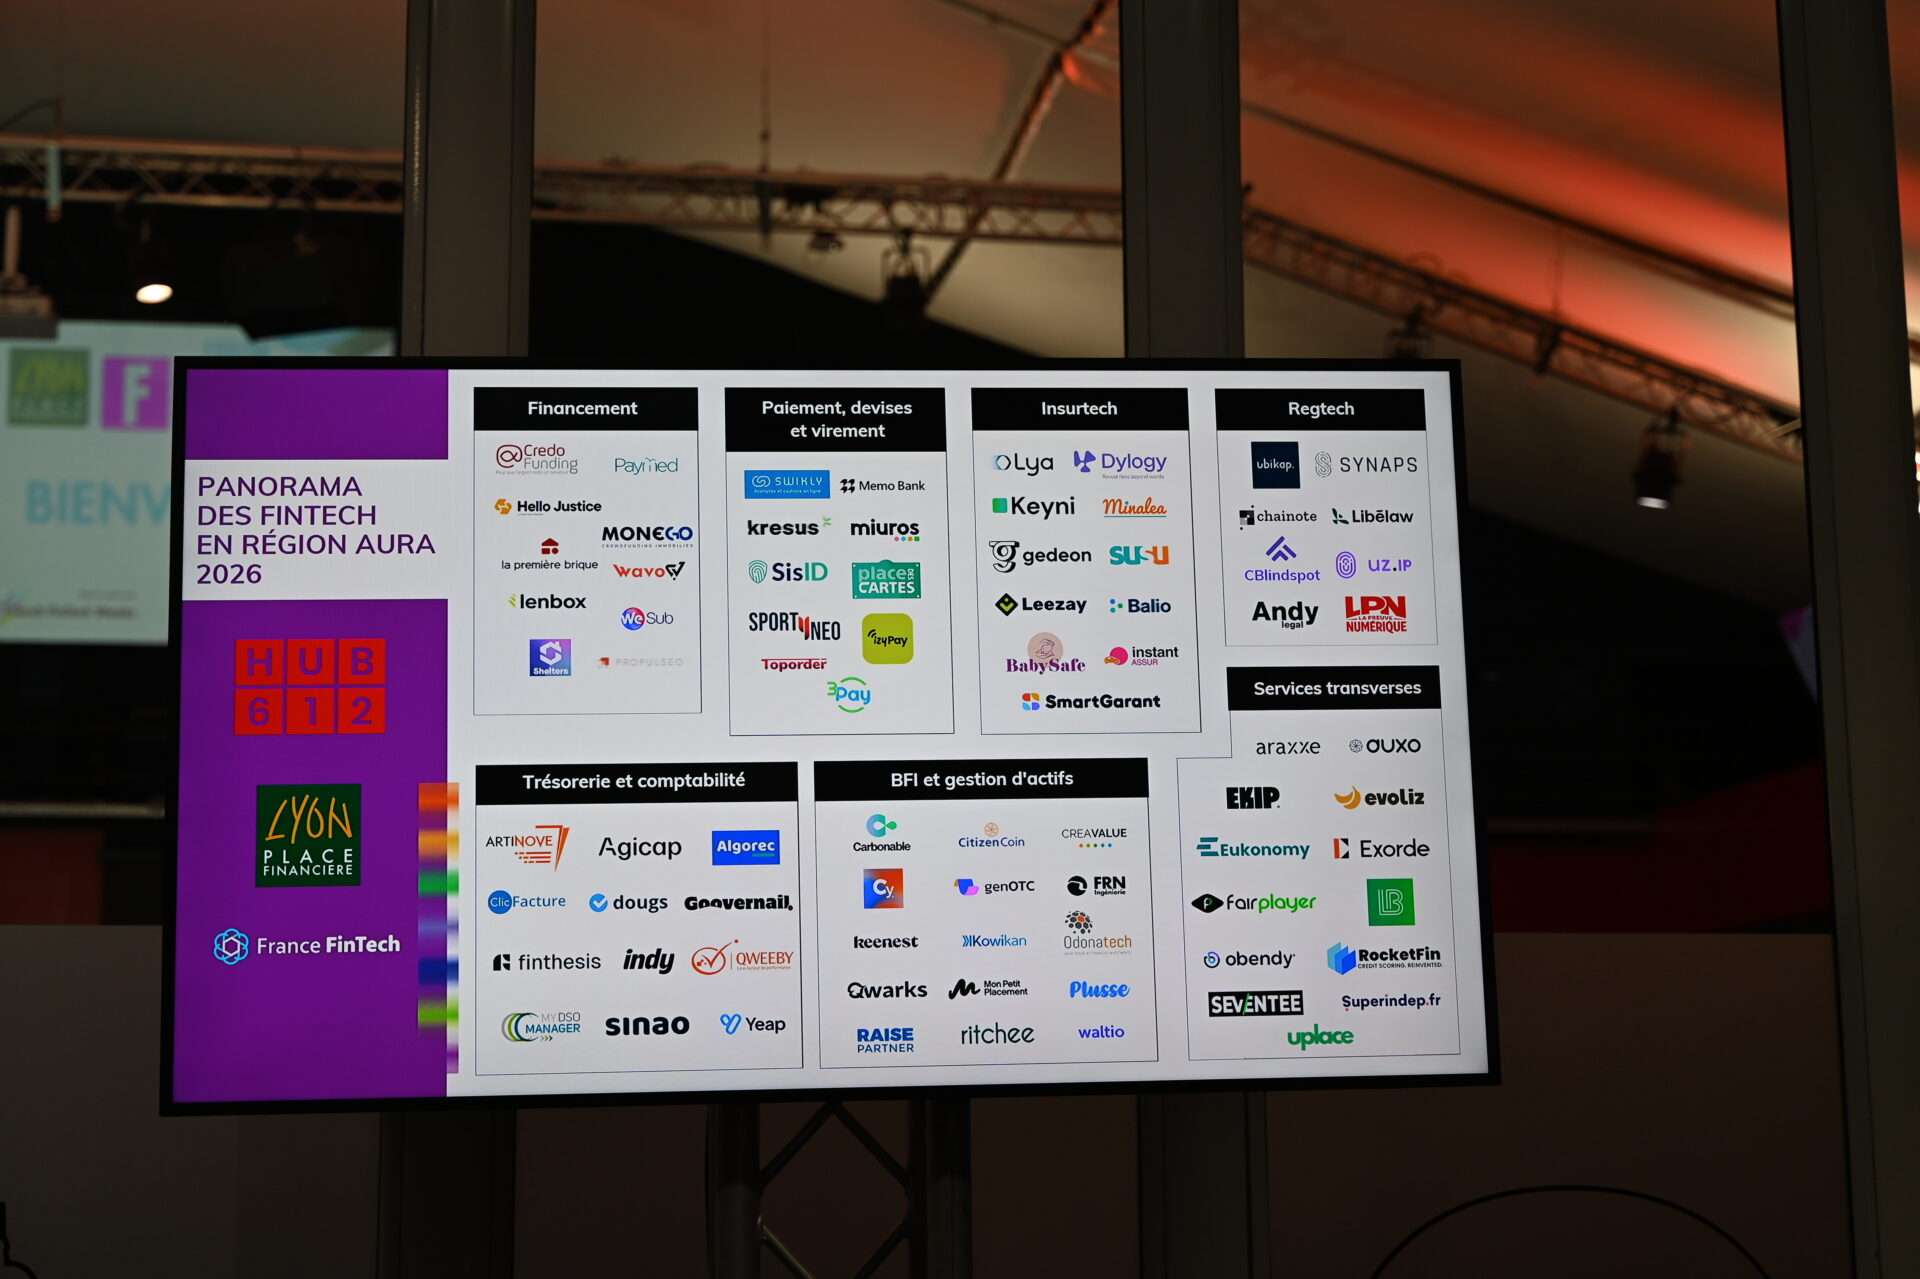
Les deux entreprises figurent dans le panorama présenté au Forum Fintech 2026 par Frédéric Damaisin, vice-président de Lyon Place Financière. Réalisée par HUB612, avec France FinTech et Lyon Place Financière, cette quatrième édition recense 79 fintechs en Auvergne-Rhône-Alpes.
Frédéric Damaisin insiste moins sur leur nombre que sur leur capacité à atteindre une taille critique et à accompagner les besoins des entreprises.
Leurs projets d’expansion donnent une portée européenne à cette ambition. Dougs envisage de commencer son développement international à l’horizon 2028, tandis que Wavo cible d’abord l’Europe du Nord.
L’expansion peut toutefois emprunter d’autres voies que le développement commercial direct. En février 2025, Cegid a finalisé l’acquisition de l’éditeur allemand sevdesk, spécialisé dans les logiciels de précomptabilité, de facturation électronique et de déclaration fiscale.
Cette opération lui permet de renforcer sa présence en Allemagne, en Autriche et en Suisse en s’appuyant sur un acteur déjà implanté dans ces marchés.
Pour les fintechs françaises, l’enjeu européen se précise ainsi : conquérir de nouveaux marchés suppose de choisir entre implantation directe, partenariats et acquisitions, avec des besoins financiers et des risques différents.
La capacité à franchir les frontières européennes dépendra donc autant de la pertinence des technologies que des moyens choisis pour accéder aux marchés et y développer une clientèle.
L’essentiel à retenir
- L’enjeu — Automatiser les opérations financières sans fragiliser la trésorerie, la continuité d’activité ni les décisions de l’entreprise.
- Le constat — Des données encore dispersées, des rapprochements manuels et des délais de paiement qui immobilisent les liquidités.
- Les solutions — Finance connectée, financement des stocks, paiements différés et analyse automatisée de la solvabilité répondent à des besoins distincts.
- Les risques — Dépendance aux prestataires, qualité des données, cybersécurité et engagements pris par les agents d’intelligence artificielle.
- Les perspectives — Commerce agentique, évolution des métiers financiers et coopération entre fintechs, banques, assureurs et entreprises.
- Le message clé — « Pour moi, la clé du succès, c’est la coopération, l’hybridation, le fait que les gens se parlent et bossent ensemble. » — Alain Clot, président de France FinTech
5 questions à se poser avant d’automatiser une opération financière
- Quel problème cherche-t-on à résoudre ? S’agit-il de réduire des tâches répétitives, de fiabiliser une information, d’accélérer un encaissement ou de préparer une décision ?
- Les données nécessaires sont-elles disponibles et fiables ? Qui les produit, comment sont-elles actualisées et quelles vérifications sont nécessaires
- Quel gain économique peut-on réellement attendre ? Le temps économisé, les coûts évités ou l’amélioration de la trésorerie justifient-ils les dépenses d’intégration et d’exploitation ?
- Que se passe-t-il si le système se trompe ou devient indisponible ? L’entreprise peut-elle interrompre l’opération, récupérer ses données et poursuivre son activité ?
- Quelles décisions doivent rester soumises à une validation ? Les seuils peuvent être définis selon les montants engagés, les conséquences juridiques et la possibilité de revenir sur une opération.
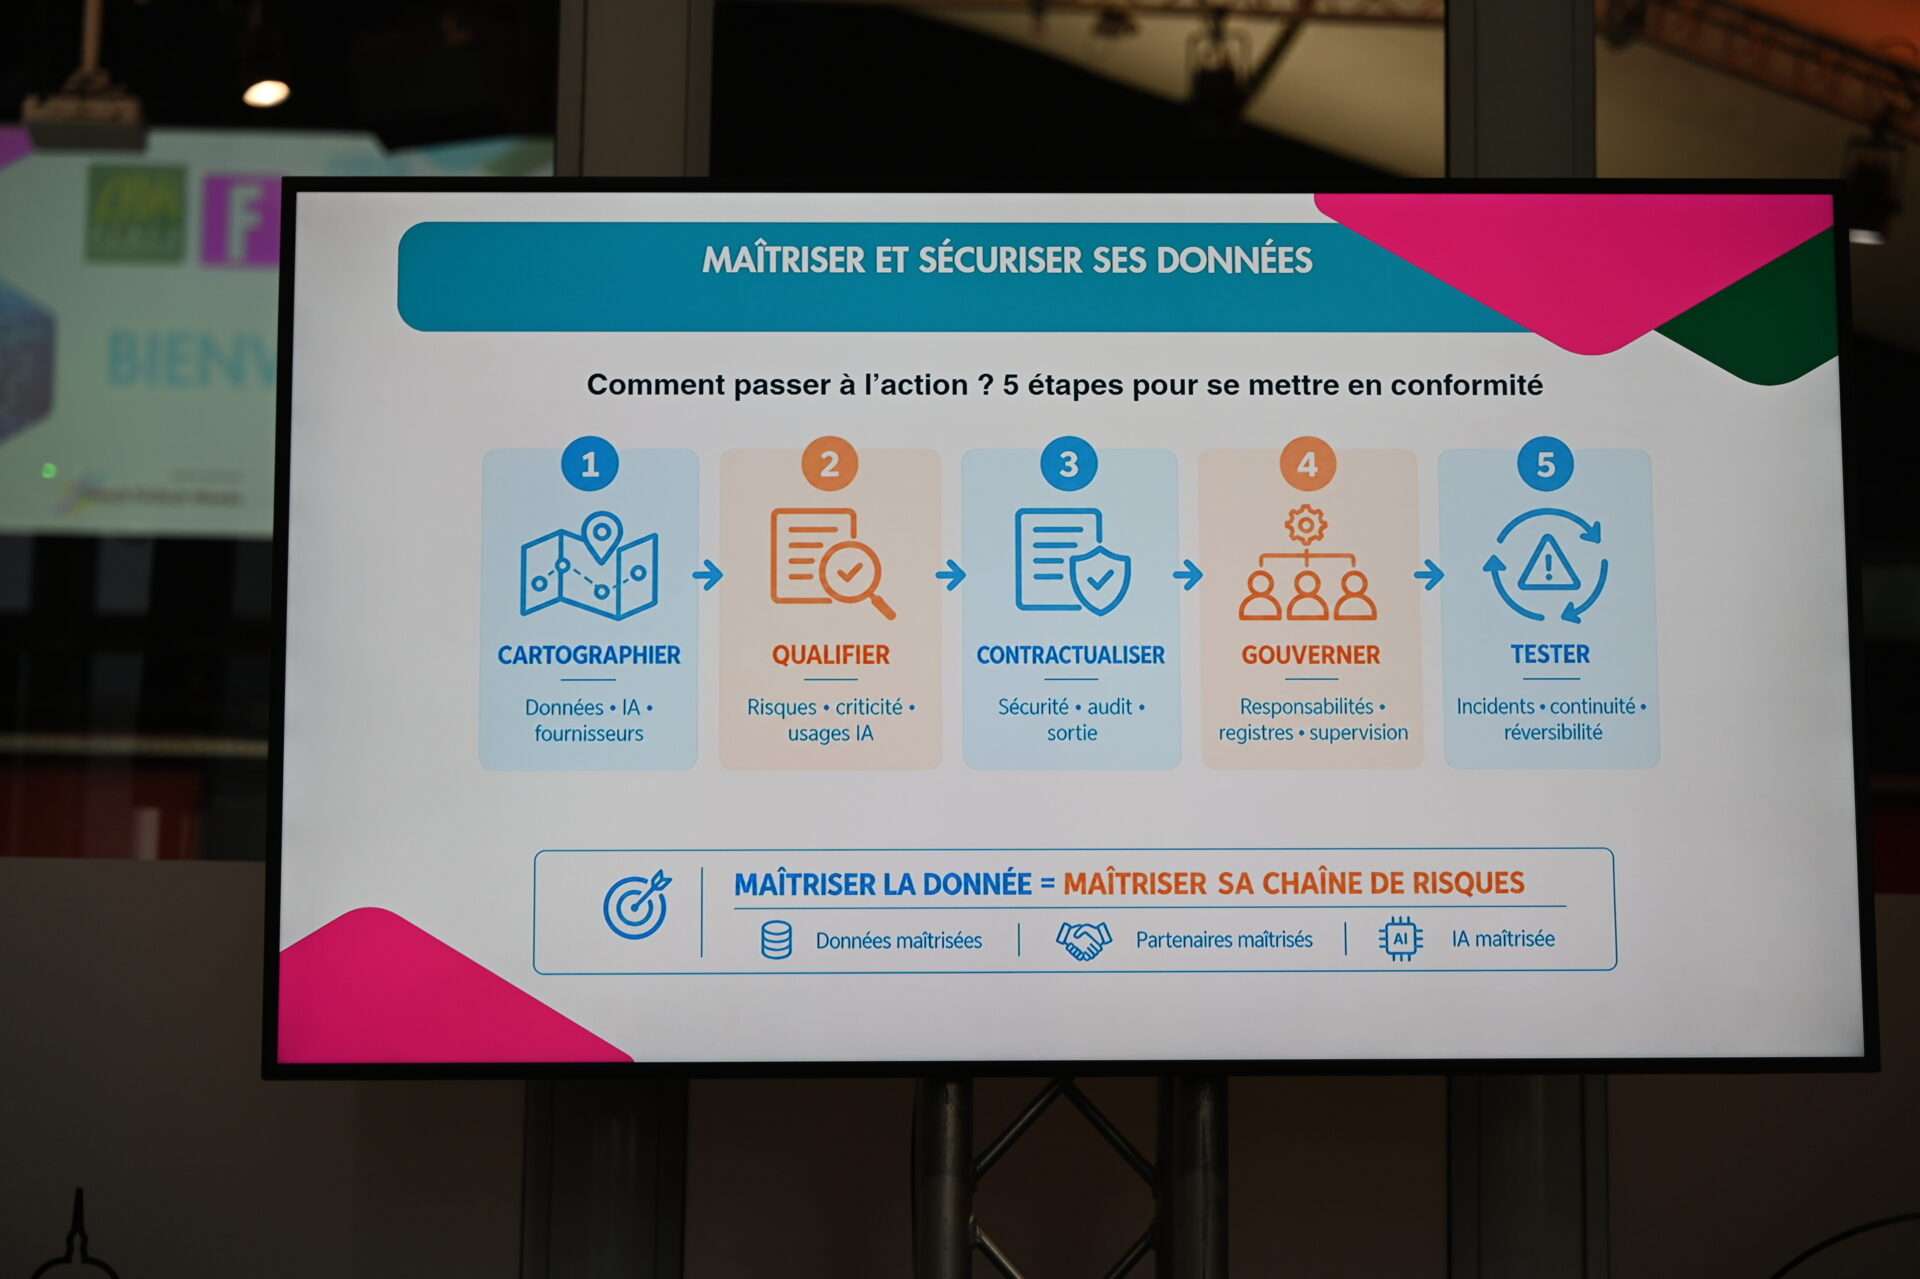
Sources et références
Forum et interventions
- Lyon Place Financière — organisation du Forum Fintech du 16 octobre 2026, programme et panorama régional
- Bpifrance — intervention et entretien avec Arnaud Caudoux
- France FinTech — intervention et entretien avec Alain Clot
- ESSCA — intervention de Naciba Haned-Chassagnon.
- HUB612 — table ronde sur le commerce agentique et panorama régional
- Banque de France — regards croisés sur l’innovation financière
- Notes des différentes tables rondes
Entreprises et communiqués
- Memo Bank — intervention de Michel Galibert sur la finance connectée.
- Cegid, acquisition de sevdesk
- Wavo — communiqué d’octobre 2026 relatif à la levée de fonds et aux opérations de financement de stocks
- RocketFin — communiqué de presse du 21 octobre 2026 relatif au lancement de la version 2 de sa plateforme de scoring
- Dougs — annonce du financement d’octobre 2026 et évolution de son modèle d’accompagnement
- Expedition Growth Capital — annonce de l’investissement dans Dougs
Sources économiques et réglementaires
- Newcomer, 20 août 2026 — lettre aux investisseurs de Poolside et accord de licence non exclusive avec Nvidia
- Bloomberg, 20 août 2026 — informations complémentaires sur Poolside et Nvidia
- Banque de France, rapport 2025 de l’Observatoire des délais de paiement — retards de paiement et conséquences sur la trésorerie des entreprises
- Direction générale des finances publiques — réforme de la facturation électronique
- Commission européenne — Data Act.
- Autorité bancaire européenne — règlement DORA
- CNIL — bilan des sanctions de 2025
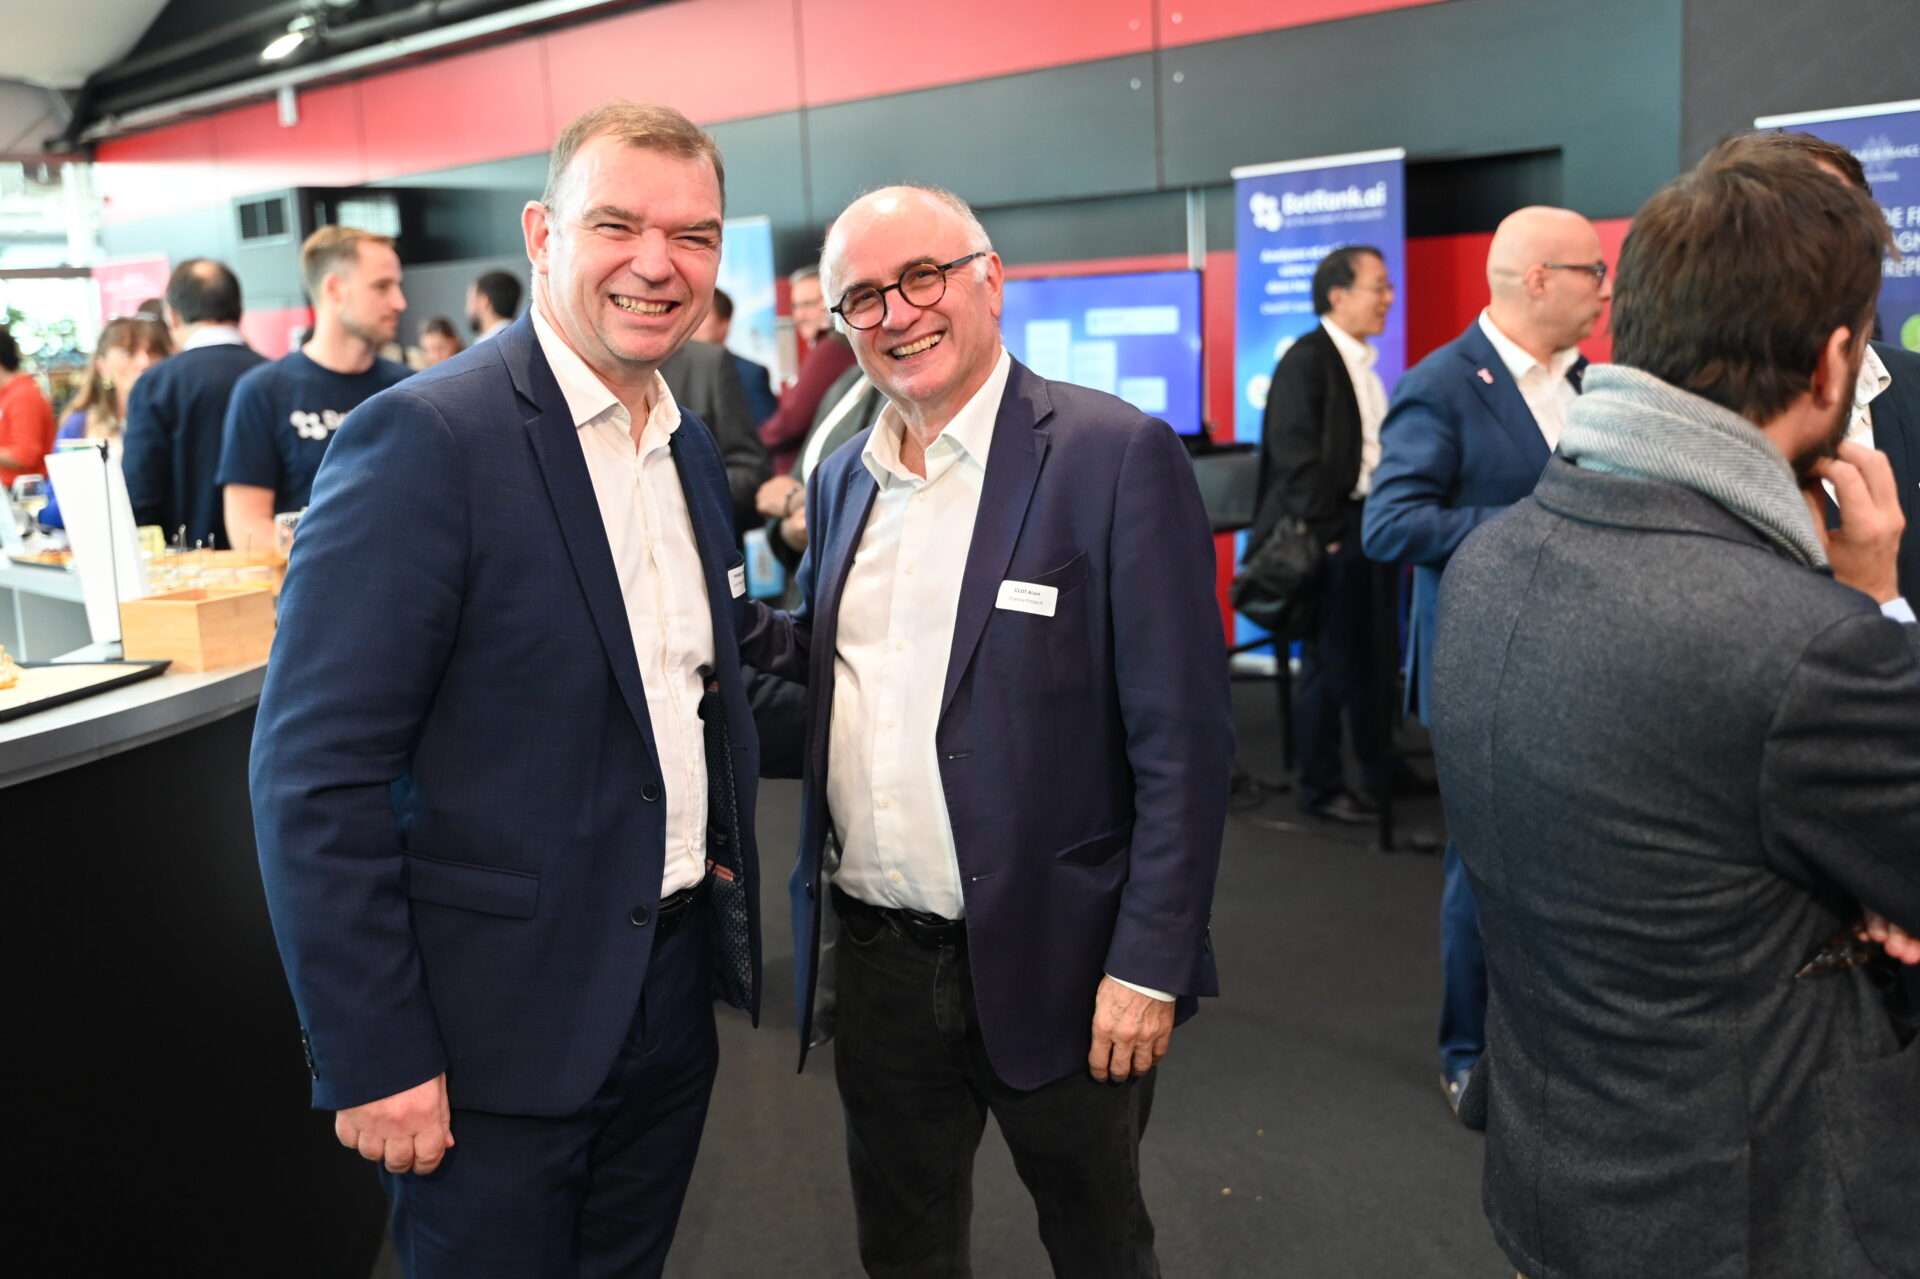
Quelques photos de la 6e édition forum Fintech Lyon
(reproduction et utilisation interdites sans autorisation)
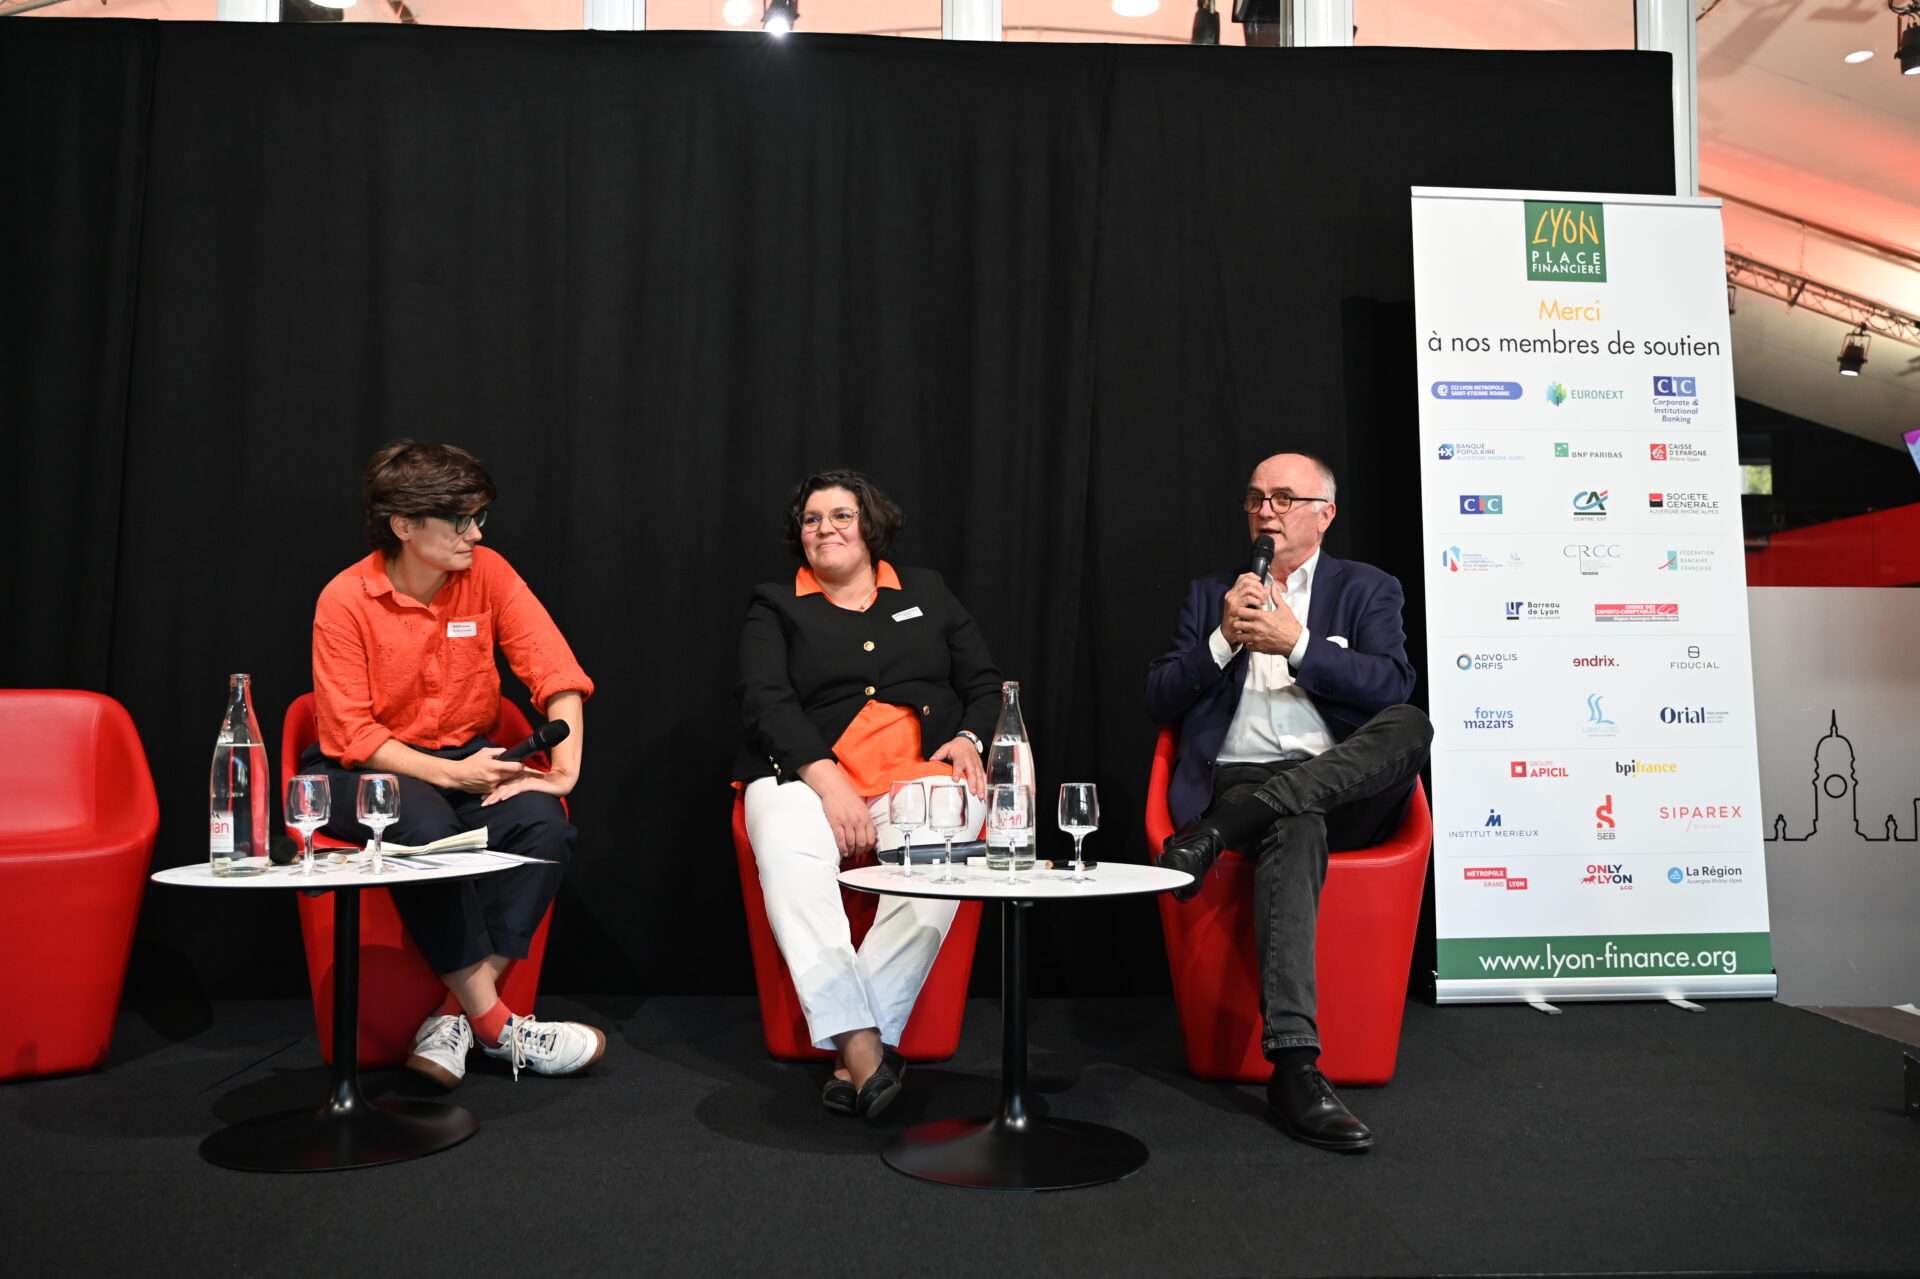

Très bon reportage sur le forum fintech Lyon
Bravo
Un sujet essentiel pour l’avenir de nos entreprises. L’automatisation financière ouvre de vraies perspectives, mais le plus important reste de savoir comment la mettre au service des besoins concrets des dirigeants. La technologie doit nous aider à mieux anticiper, décider plus vite et gagner en efficacité, sans jamais négliger la sécurité et la confiance. C’est tout l’enjeu de la transformation financière actuelle.
Très juste ! On parle beaucoup d’IA et d’automatisation, mais la vraie question est simple : qu’est-ce que cela change concrètement pour les entreprises ? Si ces technologies permettent de gagner du temps, de mieux gérer sa trésorerie et de prendre de meilleures décisions, alors elles ont tout leur sens. L’innovation doit avant tout répondre à un besoin réel.
Cet article soulève un enjeu majeur pour l’écosystème fintech : trouver le bon équilibre entre innovation, automatisation et maîtrise des risques. La performance financière de demain reposera autant sur la qualité des données et l’intelligence des outils que sur la capacité à conserver le contrôle des décisions. Les fintechs ont un rôle clé à jouer pour accompagner cette évolution avec des solutions fiables, concrètes et adaptées aux réalités du terrain.
Article très intéressant, qui montre bien que l’automatisation financière ne se limite pas à intégrer de nouveaux outils. Les enjeux sont beaucoup plus concrets : améliorer la gestion de trésorerie, réduire les retards de paiement, faciliter l’accès au financement et mieux exploiter les données des entreprises.
J’ai particulièrement apprécié les réflexions sur les risques de dépendance technologique et la cybersécurité. On parle beaucoup des opportunités offertes par l’IA, mais il est tout aussi important de garder le contrôle sur les données, les décisions et les opérations financières.
À mon sens, le véritable enjeu pour les fintechs est de transformer ces innovations en solutions simples, fiables et réellement utiles au quotidien des entreprises, notamment des PME. C’est là que se fera la différence entre une innovation séduisante et une véritable valeur ajoutée économique.
En tant que dirigeant de fintech, je pense que l’automatisation financière est aujourd’hui une vraie opportunité pour les entreprises. On parle souvent de technologie et d’intelligence artificielle, mais derrière tout cela, l’objectif reste simple : faire gagner du temps aux équipes, réduire les erreurs et aider les dirigeants à prendre de meilleures décisions.
Sur le terrain, beaucoup d’entreprises perdent encore du temps sur des tâches administratives et financières qui pourraient être simplifiées. Les fintechs ont un rôle important à jouer pour rendre ces opérations plus rapides, plus accessibles et plus efficaces.
Mais attention, automatiser pour automatiser n’a aucun intérêt. Il faut des solutions concrètes, faciles à utiliser et surtout adaptées aux besoins réels des entreprises. La sécurité des données et la confiance doivent également rester des priorités.
À mon sens, le véritable enjeu est de permettre aux dirigeants de se concentrer davantage sur leur activité, leurs équipes et leur croissance, plutôt que sur des financiers trop complexes.
L’avenir de la fintech ne se résume pas à la technologie : il s’agit avant tout d’apporter des solutions utiles, de simplifier le quotidien des entreprises et de créer de la valeur durable. C’est dans cette direction que nous devons avancer.
Cet article est complet
Bravo Dorotheé