
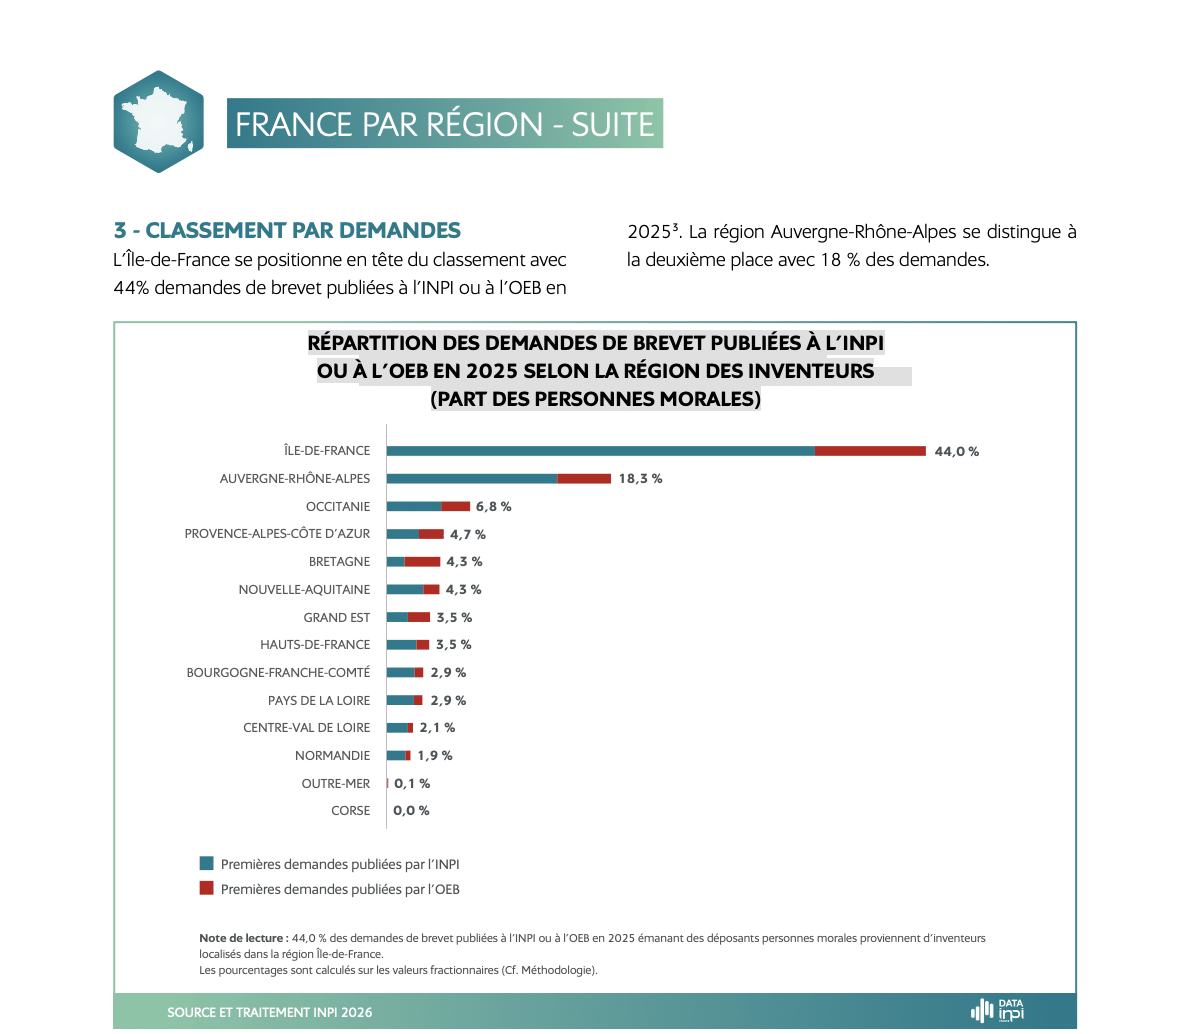
La France des brevets se concentre autour de deux grands pôles. L’Île-de-France représente 44 % des demandes publiées en 2025 associées à des inventeurs domiciliés dans le pays, contre 18,3 % pour l’Auvergne-Rhône-Alpes.
Ensemble, les deux régions totalisent 62,3 % de l’activité recensée, loin devant l’Occitanie, troisième avec 6,8 %. Cette répartition ressort du palmarès régional publié en octobre 2026 par l’Institut national de la propriété industrielle (INPI).
Sur les 197 723 demandes de brevet publiées à l’INPI ou à l’Office européen des brevets (OEB), 15 862 comportent au moins un inventeur domicilié en France, soit environ 8 % du total. Ces dernières sont associées à 28 347 inventeurs désignés et à 2 818 personnes morales déposantes.
Avec 2 872 demandes associées à au moins un inventeur régional, l’Auvergne-Rhône-Alpes occupe la deuxième place nationale.
Mais derrière ce résultat, le classement révèle surtout une activité inventive portée par des acteurs de nature et de taille différentes. La recherche publique domine les premières places, tandis que les industriels et les entreprises technologiques élargissent le profil régional.
Le CEA domine un classement où la recherche publique côtoie les industriels
Avec 512 demandes publiées, le Commissariat à l’énergie atomique et aux énergies alternatives (CEA) arrive largement en tête du palmarès régional. Il devance Michelin (228) et le Centre national de la recherche scientifique (CNRS), troisième avec 205 demandes.
L’écart est marqué : le CEA totalise plus du double des demandes associées à des inventeurs régionaux que Michelin.
Cette première place souligne le poids de l’organisme public dans l’activité recensée, même si le classement ne précise pas dans quels établissements les inventions ont été réalisées.
Derrière ce podium, SEB, STMicroelectronics et TotalEnergies figurent parmi les principaux déposants, avec respectivement 159, 138 et 90 demandes.
Le classement comprend également
- Soitec,
- Valeo,
- Schneider Electric,
- Arkema
- et Air Liquide.
Cette diversité constitue un trait important du palmarès régional. Elle fait apparaître des acteurs industriels aux activités différentes, sans réduire l’activité inventive à une seule entreprise ou à une spécialisation unique.
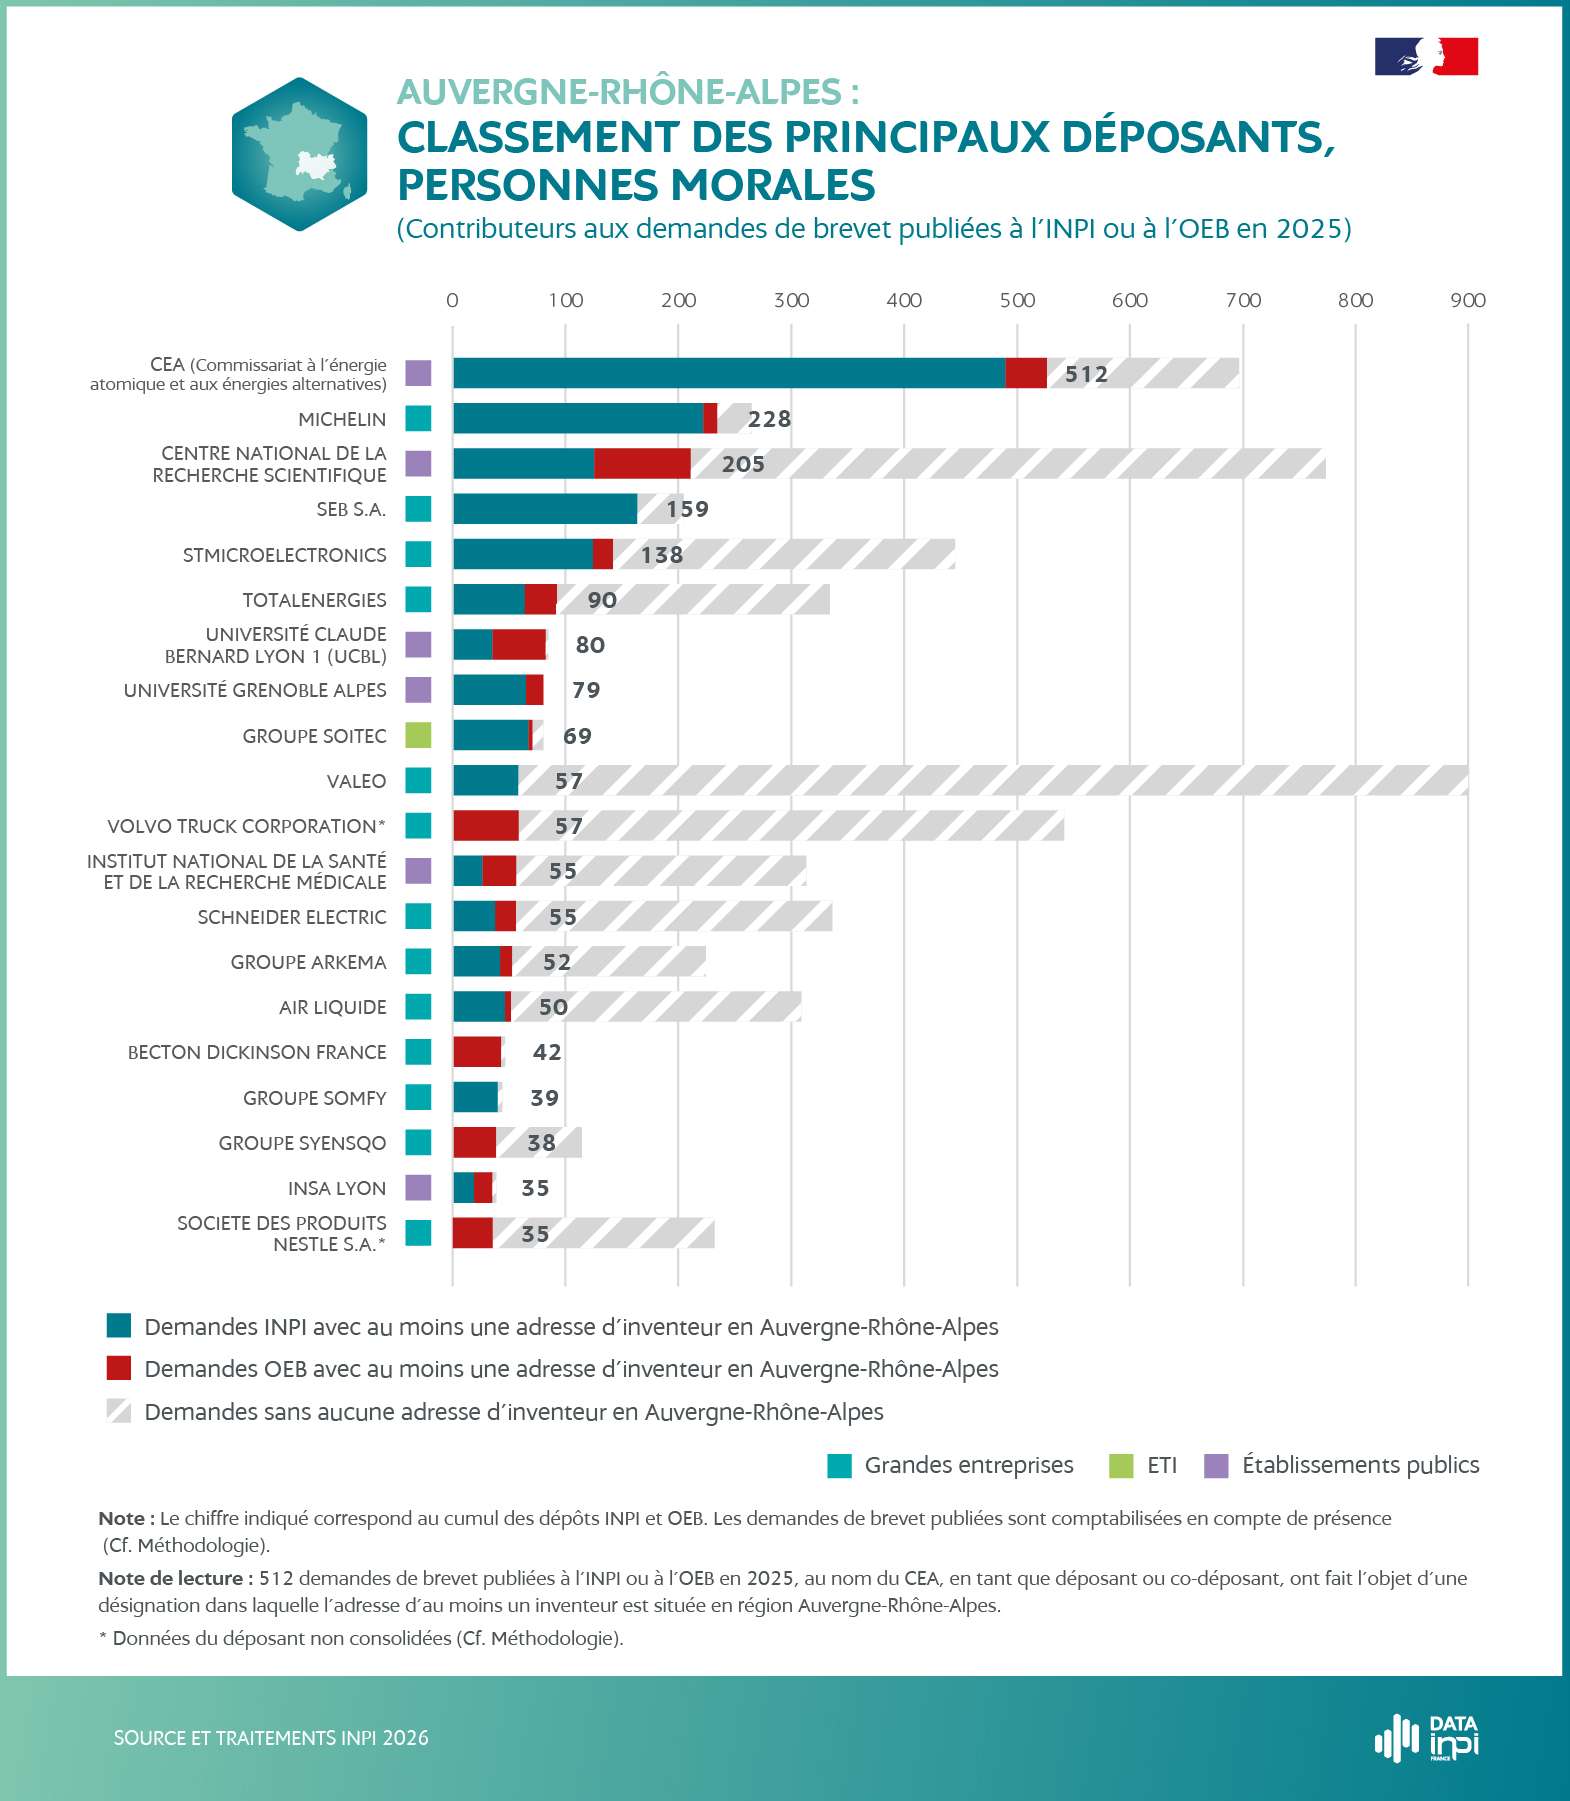
Les établissements d’enseignement supérieur participent également à cette présence. L’Université Claude Bernard Lyon 1 compte 80 demandes, l’Université Grenoble Alpes 79 et l’INSA Lyon 35. L’Inserm en totalise 55.
La place de ces organismes n’est pas propre à l’Auvergne-Rhône-Alpes. Le CNRS et l’Inserm figurent dans les douze palmarès métropolitains, tandis que le CEA apparaît dans sept d’entre eux.
Le CNRS occupe même la première place dans le Grand Est, en Nouvelle-Aquitaine et dans les Pays de la Loire.La recherche publique apparaît ainsi comme un élément commun de la géographie française des brevets, au-delà des différences de spécialisation entre les territoires.
Les PME et les ETI élargissent le paysage des déposants
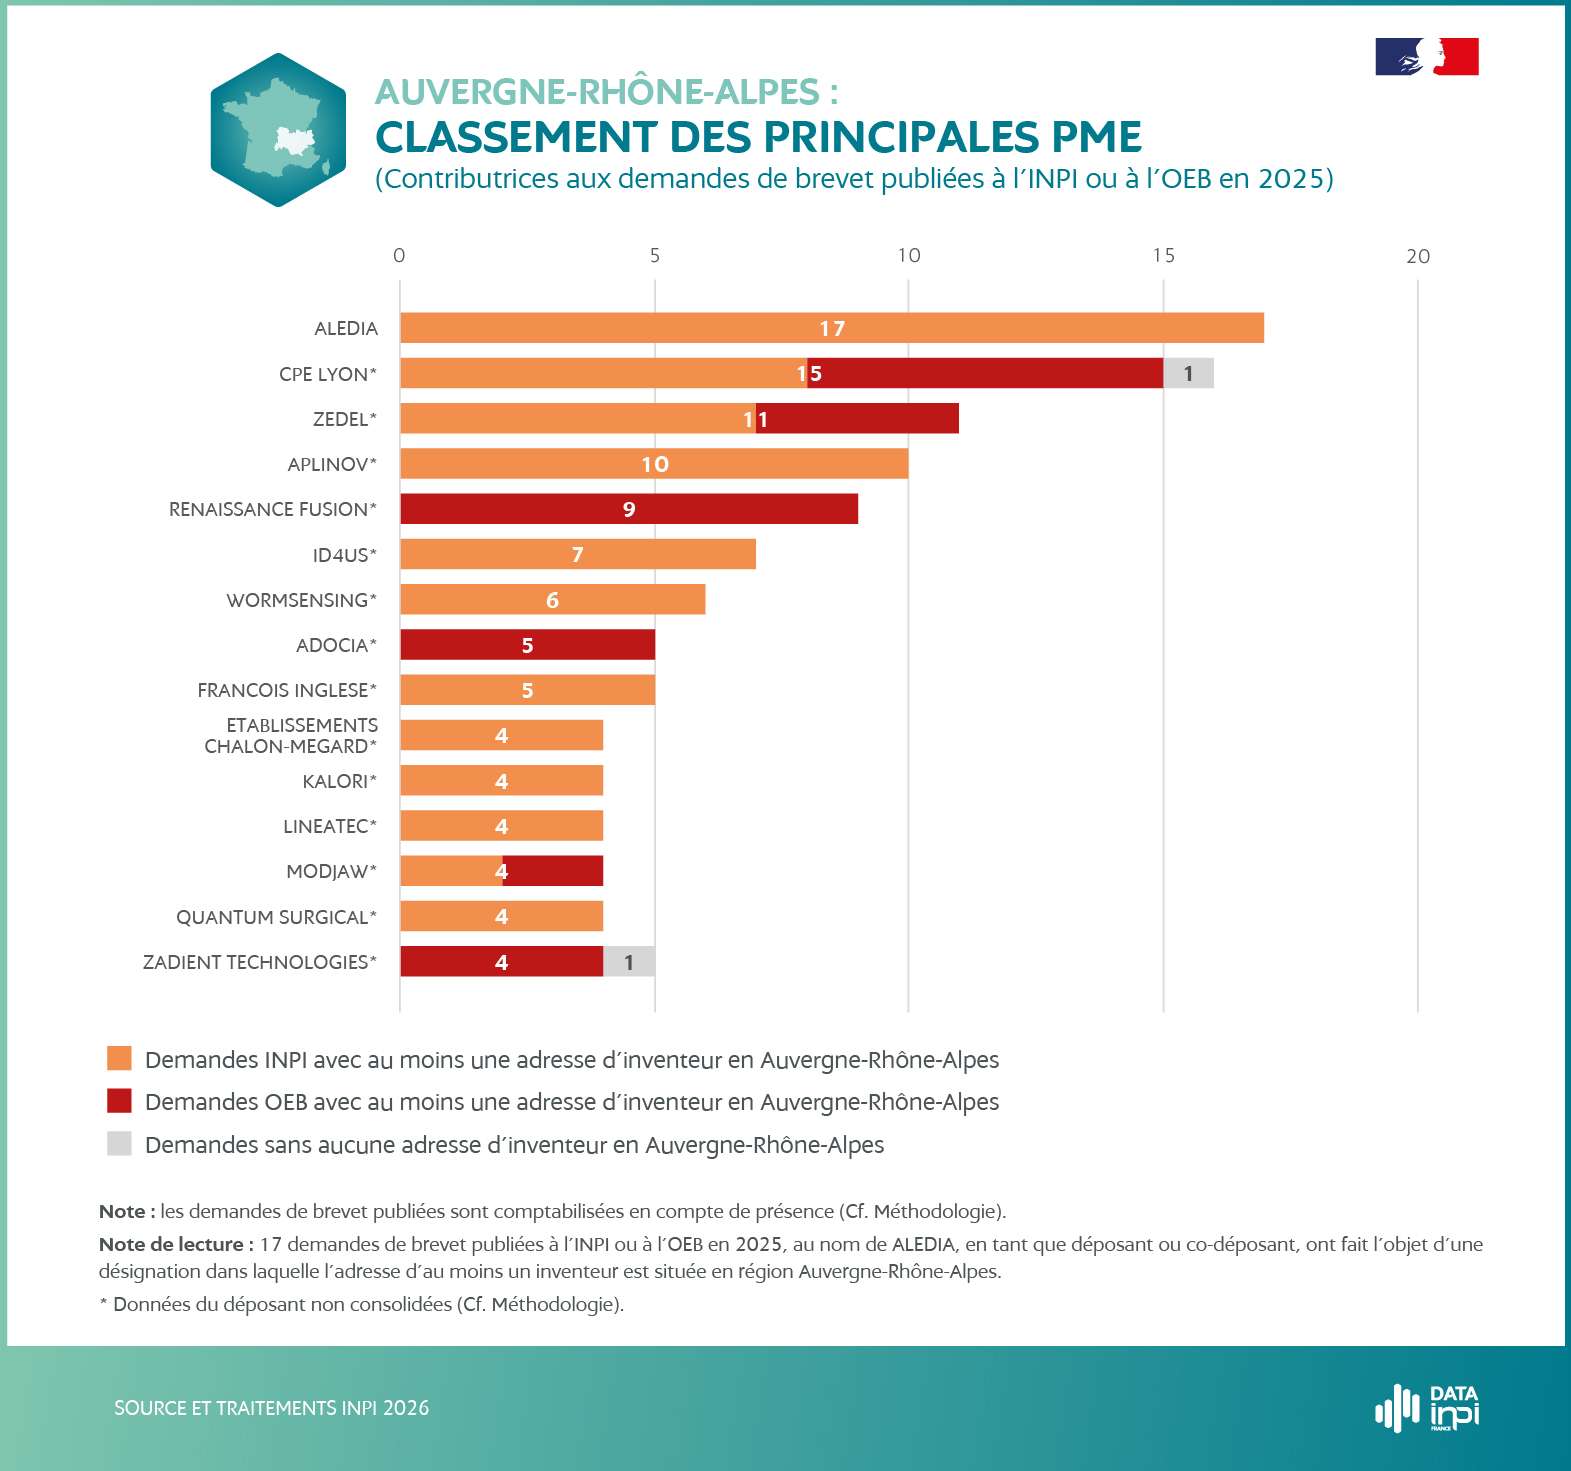
La domination des grands acteurs ne signifie pas que l’activité inventive se limite à eux. Pour en rendre compte, l’INPI distingue les PME et les entreprises de taille intermédiaire (ETI) ayant au moins quatre demandes publiées associées à un inventeur domicilié dans la région.
Parmi les PME, Aledia arrive en tête avec 17 demandes, devant CPE Lyon (15), Zedel (11), Aplinov (10) et Renaissance Fusion (9). D’autres déposants, comme ID4US, Wormsensing, Adocia ou Quantum Surgical, figurent également dans cette sélection.
La présence de CPE Lyon mérite une précision. Cet établissement privé d’enseignement supérieur relève de la catégorie des PME selon les critères statistiques retenus par l’INPI. Le classement ne regroupe donc pas exclusivement des sociétés industrielles.
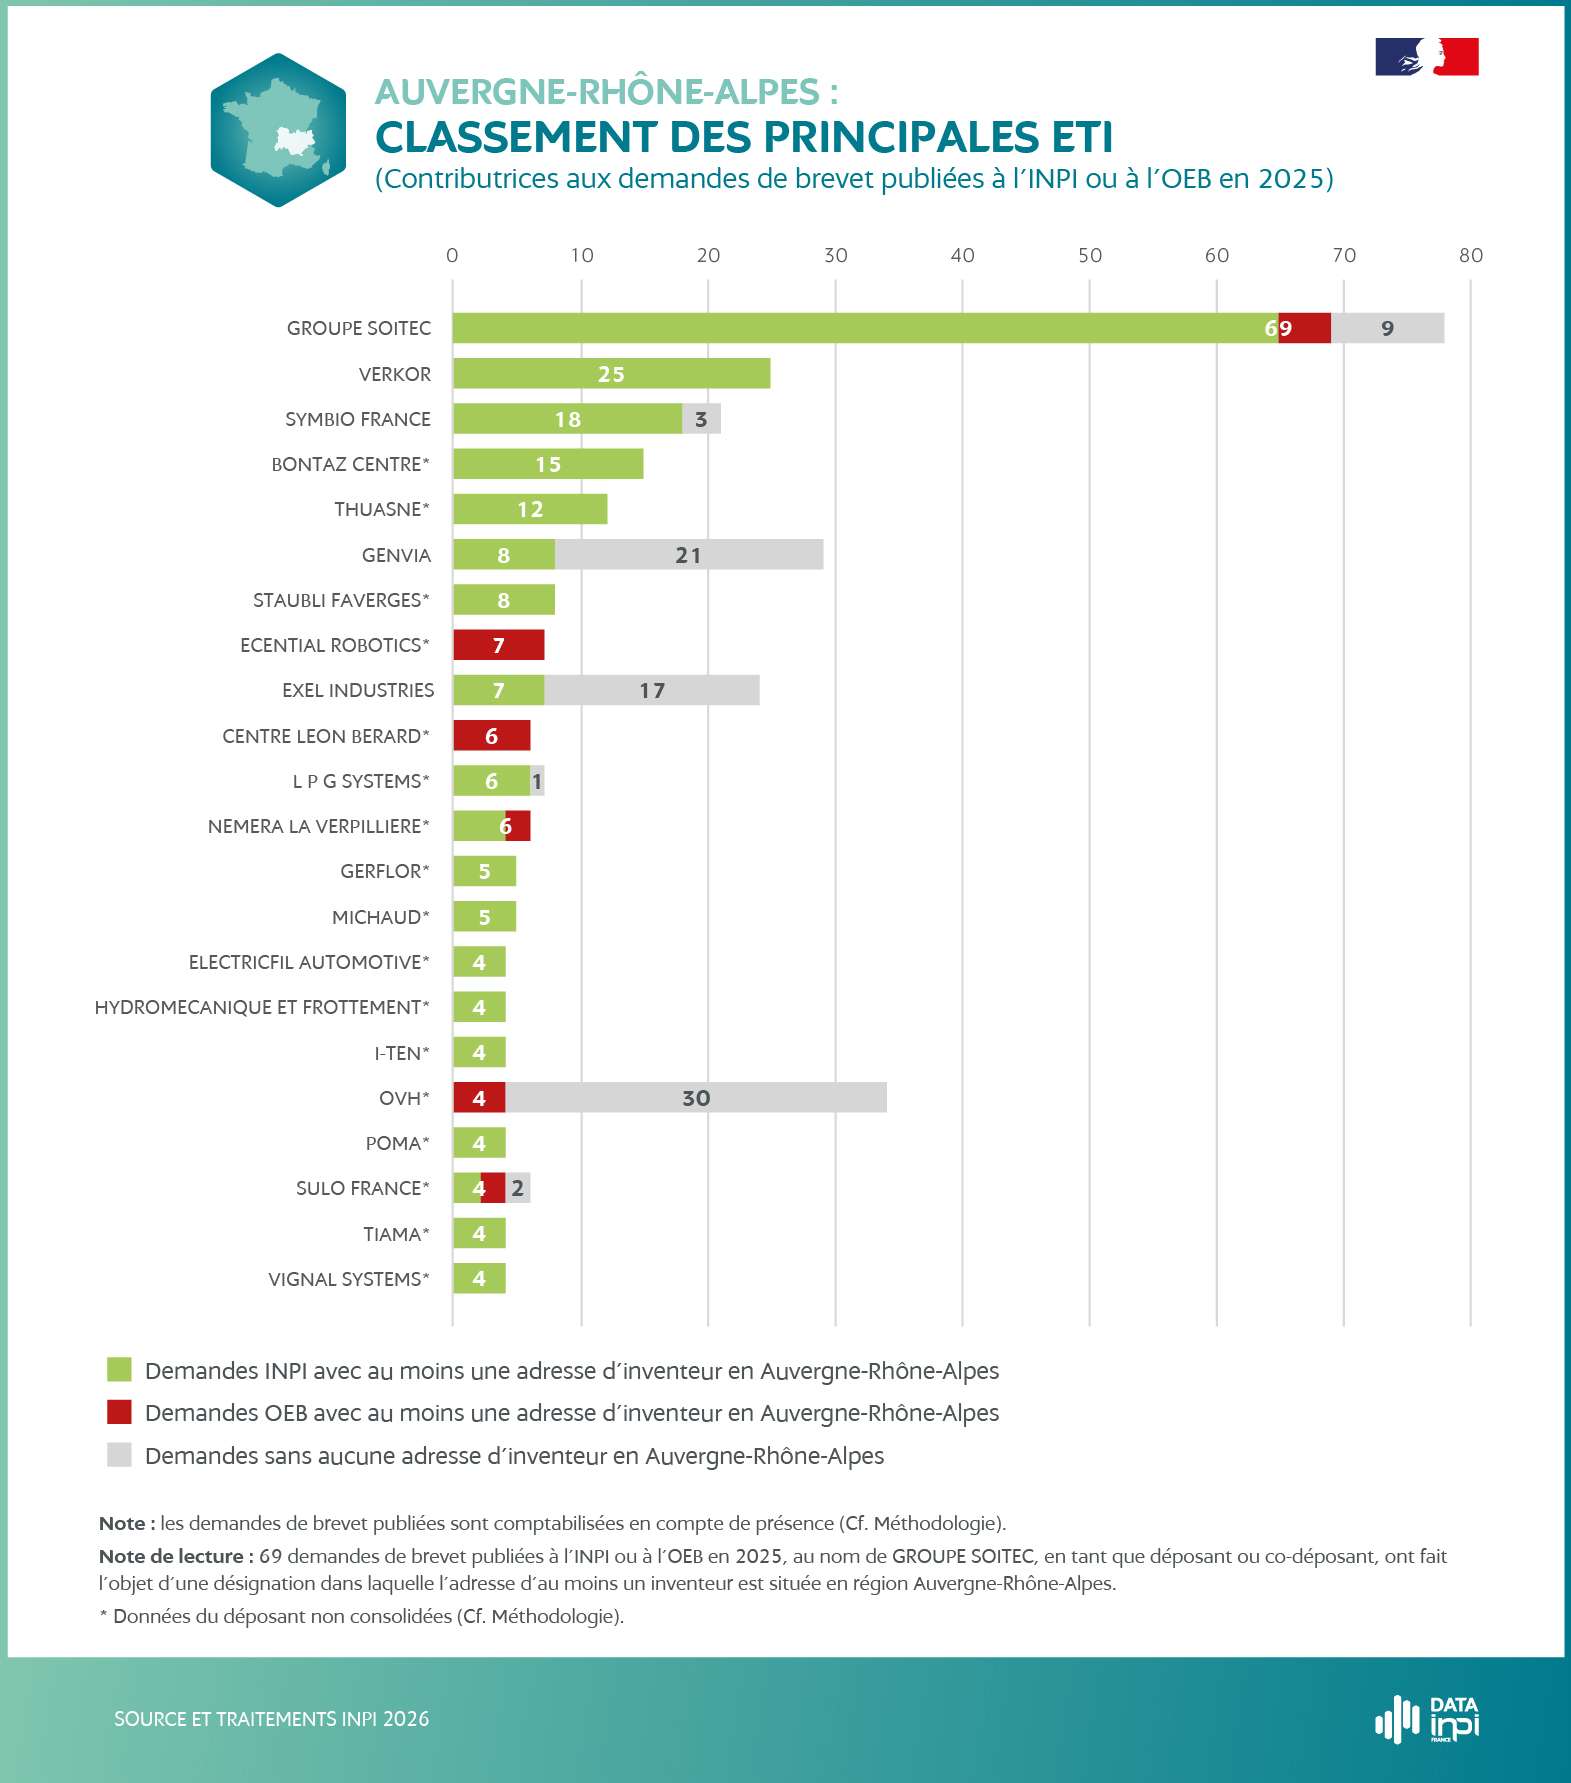
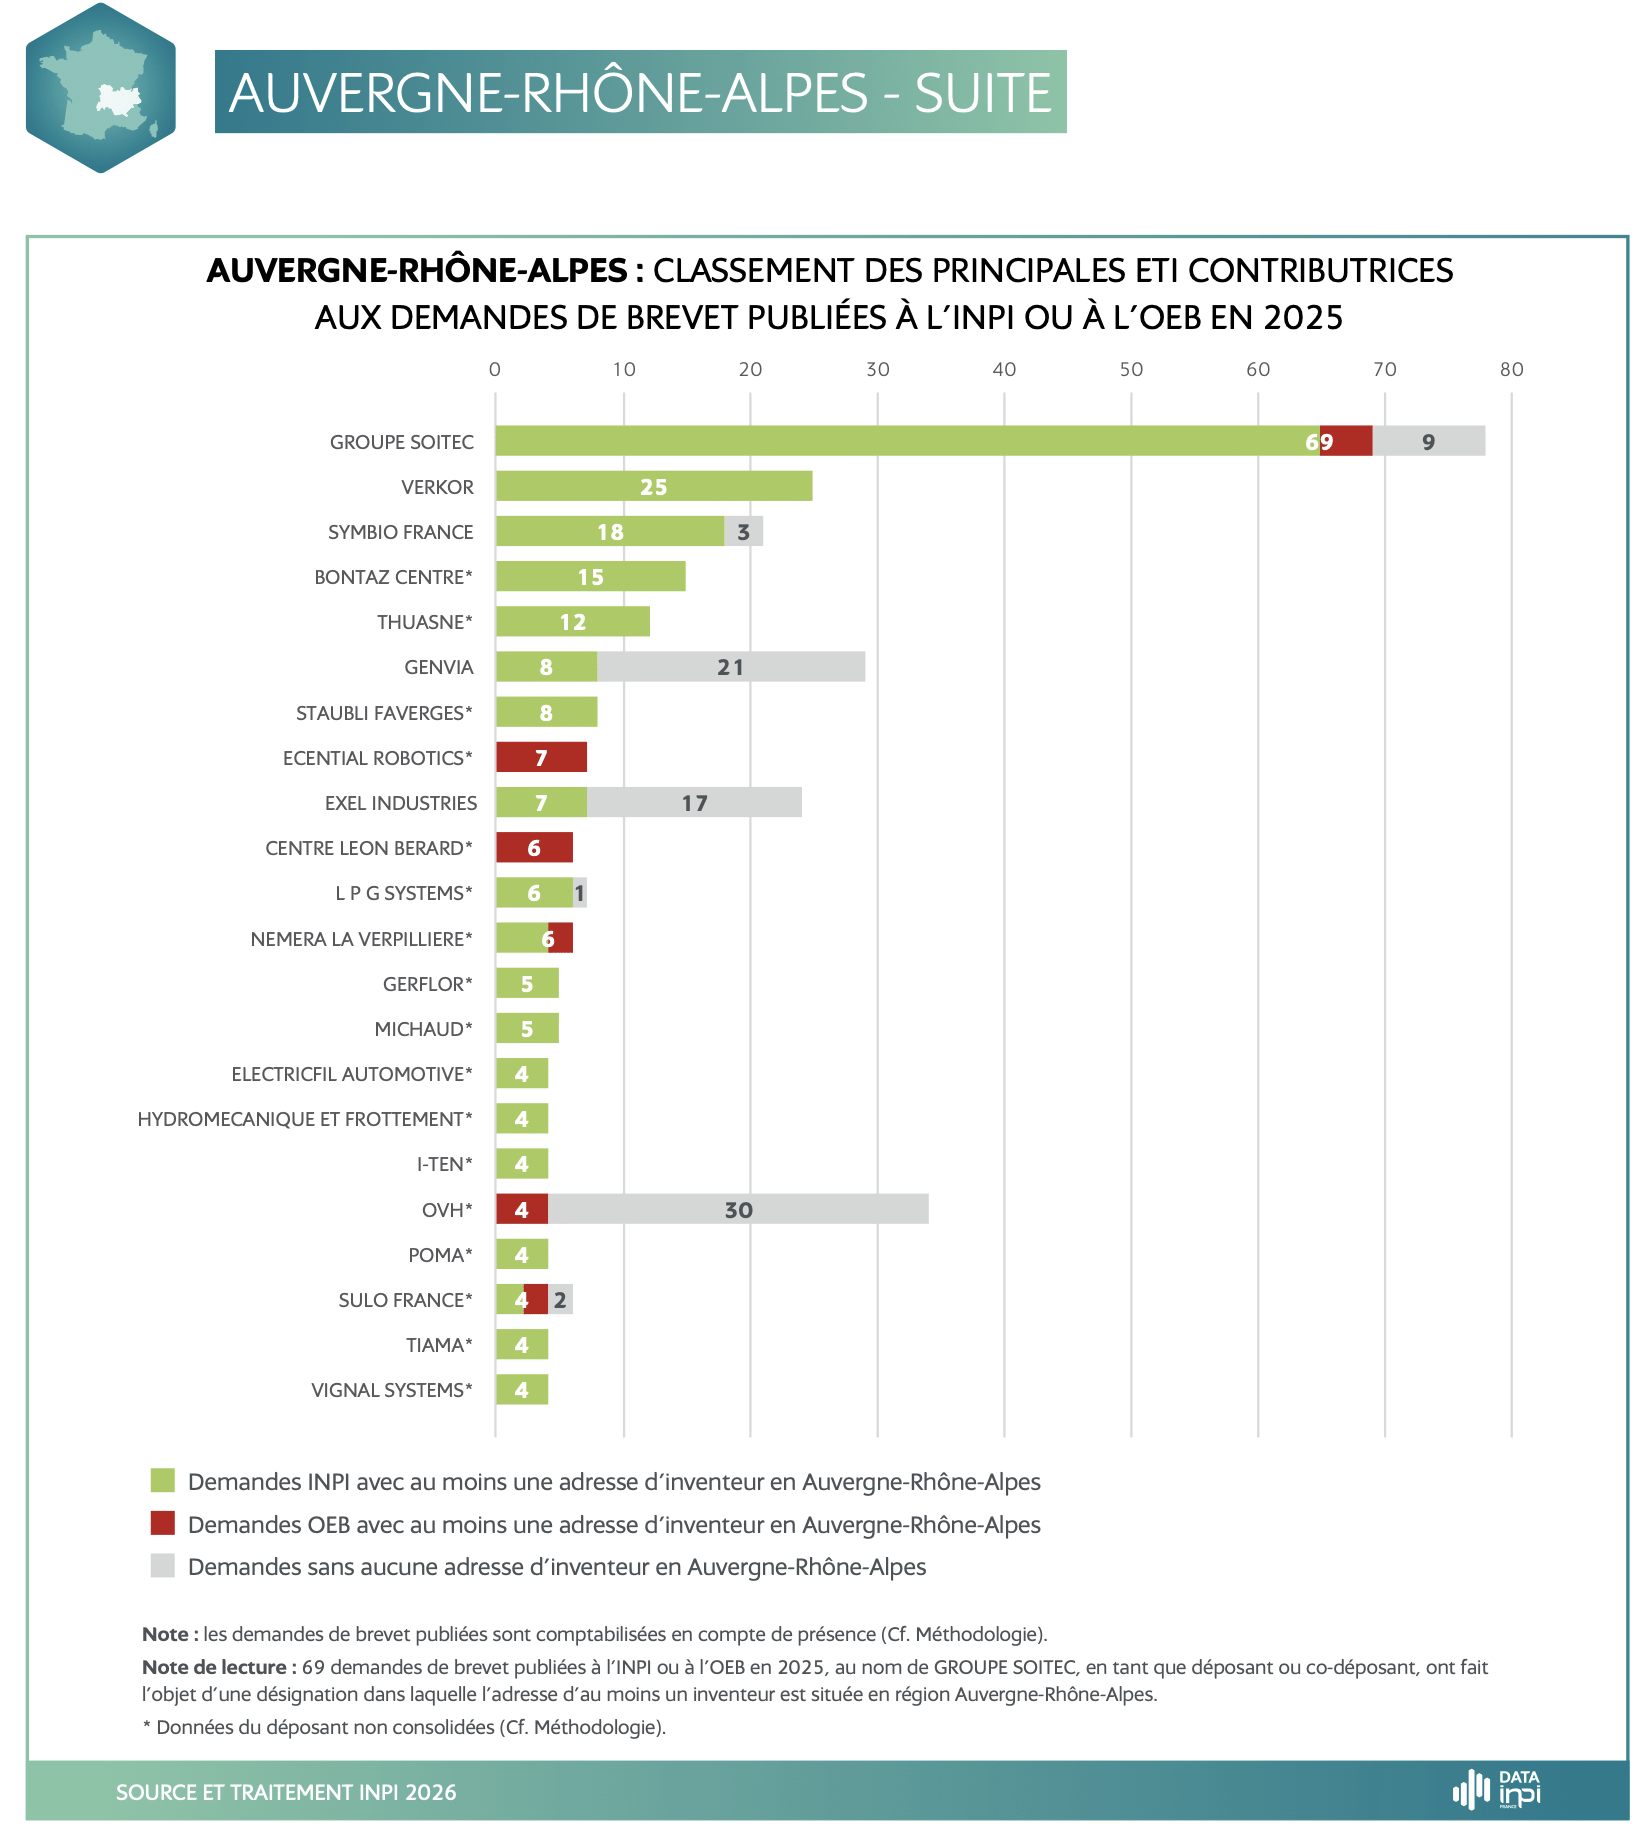
Chez les ETI, Soitec se distingue avec 69 demandes, devant Verkor (25), Symbio France (18), Bontaz Centre (15) et Thuasne (12). Le Centre Léon Bérard, Ecential Robotics, Stäubli Faverges et Exel Industries figurent aussi parmi les déposants recensés.
Au total, 15 PME et 22 ETI atteignent le seuil fixé par l’étude.
Ces résultats montrent que l’activité de protection des inventions concerne également des structures de taille intermédiaire ou plus modeste. Ils ne permettent toutefois pas de recenser toutes les entreprises innovantes, notamment celles qui déposent moins de quatre demandes ou qui recourent à d’autres modes de protection.
Une concentration nationale qui dépasse le seul nombre d’entreprises déposantesLa comparaison entre régions apporte un éclairage supplémentaire.
Parmi les 2 818 personnes morales déposantes recensées en France, 29,3 % sont établies en Île-de-France et 17 % en Auvergne-Rhône-Alpes. Mais la répartition des inventeurs est plus concentrée encore : 42,9 % sont domiciliés en Île-de-France, contre 19,1 % en Auvergne-Rhône-Alpes.
Cette différence montre que le poids d’un territoire dans les demandes de brevet ne dépend pas uniquement du nombre de déposants qui y sont établis. La répartition des inventeurs joue également un rôle déterminant dans la géographie de l’activité inventive.
En volume, l’écart reste important. L’Île-de-France totalise 6 845 demandes associées à au moins un inventeur régional, contre 2 872 en Auvergne-Rhône-Alpes et 1 100 en Occitanie.La composition des classements révèle néanmoins des situations différentes.
- En Île-de-France, Safran domine avec 1 233 demandes, devant Stellantis (1 080) et Valeo (535).
- En Occitanie, Airbus arrive en tête avec 287 demandes, devant le CNRS (116).
- En Bourgogne-Franche-Comté, Stellantis se distingue avec 281 demandes, loin devant Forvia (33).
Ces écarts illustrent l’influence des grands déposants sur les résultats régionaux. Ils montrent aussi que leur activité inventive ne se limite pas nécessairement à un seul territoire.
Stellantis figure ainsi dans dix des douze palmarès métropolitains, Thales dans six, tandis qu’Arkema, Valeo et TotalEnergies apparaissent chacun dans cinq régions.
Le classement national associe donc deux phénomènes : une concentration importante des demandes dans quelques régions et une répartition géographique plus large de l’activité de certains groupes.
Cette lecture reste toutefois partielle. Le nombre de demandes publiées renseigne sur l’activité de protection des inventions, mais ne mesure ni leur valeur technologique, ni leur exploitation commerciale, ni les investissements nécessaires à leur développement.
L’intégration des demandes européennes modifie la portée des résultats
Cette édition du palmarès introduit un changement méthodologique majeur. Pour la première fois, l’INPI intègre les demandes publiées par l’Office européen des brevets, en complément de celles publiées en France.
Le périmètre comprend notamment les demandes européennes directes et celles issues de la procédure Euro-PCT, selon les conditions de priorité définies par l’étude. Il inclut également les certificats d’utilité publiés par l’INPI.
L’organisme évite de comptabiliser plusieurs fois une même invention lorsqu’elle fait l’objet de procédures auprès de différents offices.
Cette évolution élargit la couverture des demandes susceptibles de conduire à une protection en France. En contrepartie, les volumes de 2025 ne sont pas directement comparables à ceux des éditions précédentes. La deuxième place de l’Auvergne-Rhône-Alpes est établie dans ce nouveau périmètre, sans permettre de mesurer une progression annuelle de son activité inventive.
L’étude fait également apparaître des différences entre les voies de publication utilisées selon les territoires.
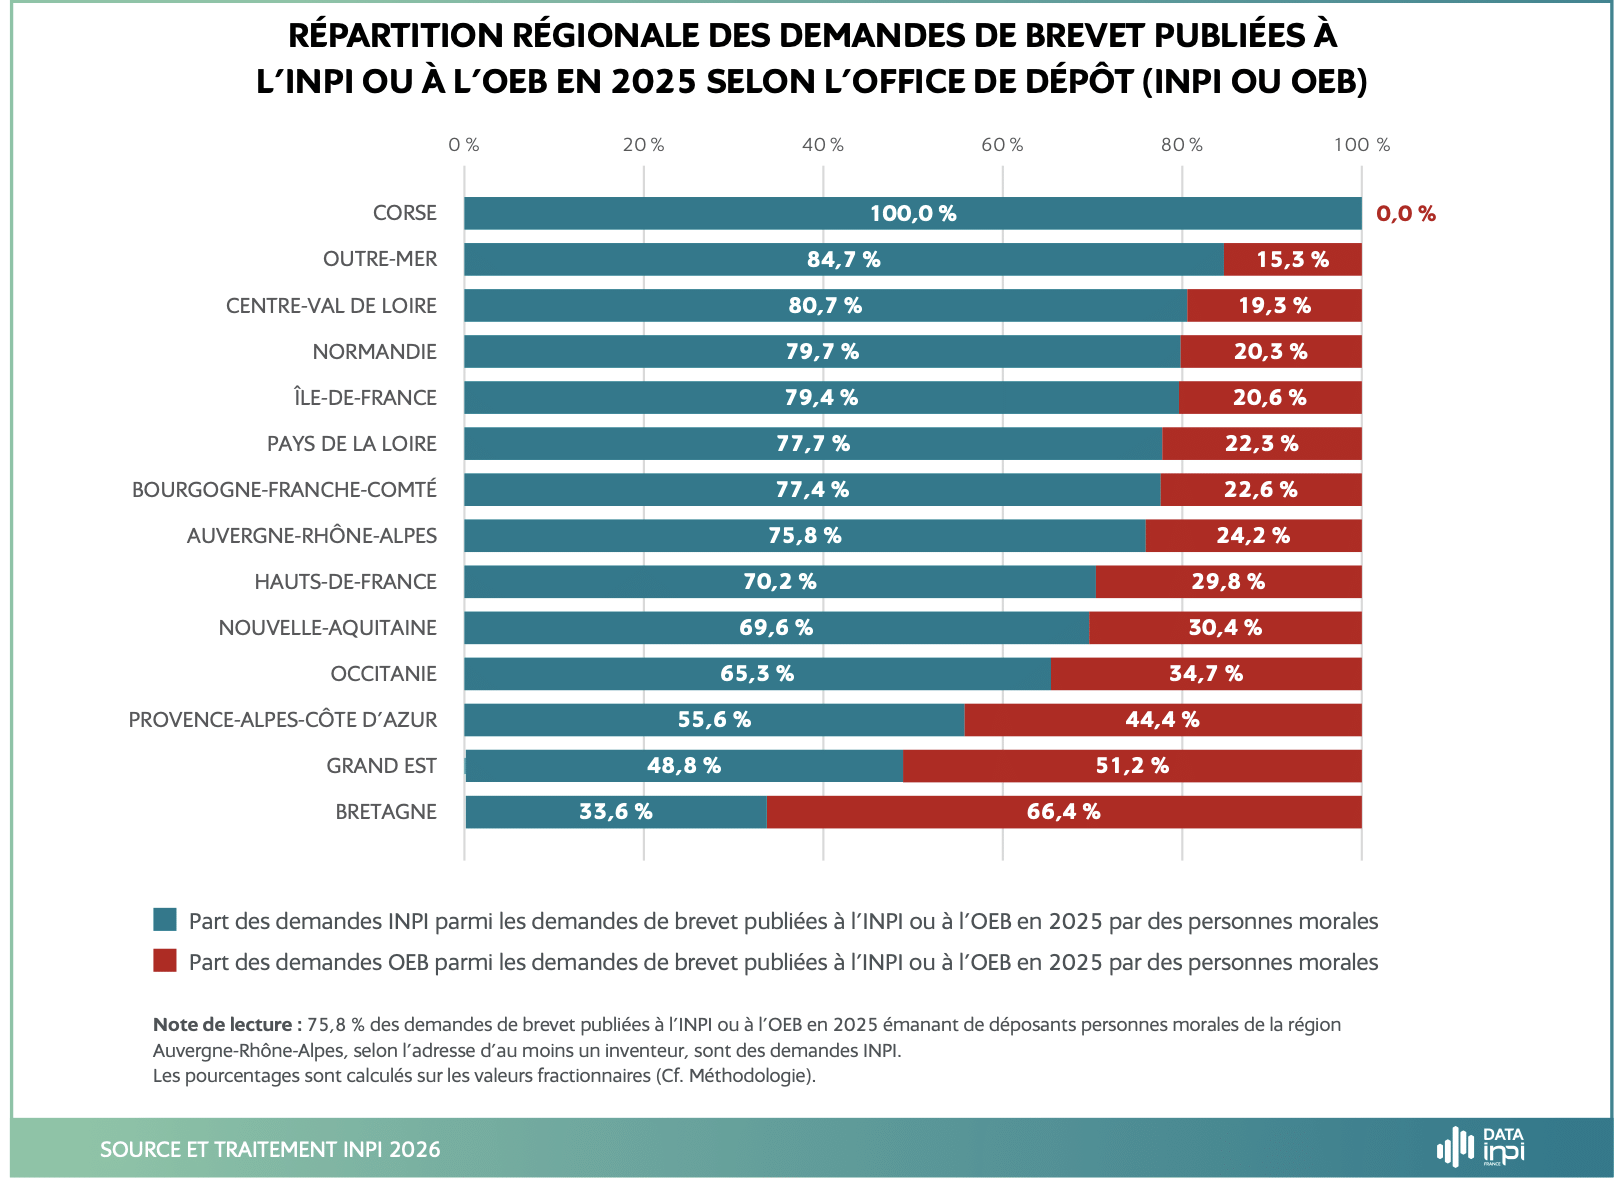
- En Auvergne-Rhône-Alpes, 75,8 % des demandes recensées relèvent de l’INPI, contre 24,2 % de l’OEB. À l’échelle nationale, les proportions atteignent respectivement 72,3 % et 27,7 %.
- La Bretagne présente une situation inverse, avec 66,4 % de demandes relevant de l’OEB.
- Le Grand Est affiche également une majorité de demandes européennes, à 51,2 %.
Ces écarts témoignent de pratiques différentes selon les régions. Ils ne permettent cependant pas d’attribuer cette répartition à un déposant particulier ni d’en déduire les stratégies internationales des entreprises concernées.
Un autre décalage doit être pris en compte. Les demandes publiées en 2025 à l’INPI ou à l’OEB par la voie européenne directe correspondent majoritairement à des inventions dont la protection a été demandée entre le 1er juillet 2023 et le 30 juin 2024. Pour la procédure Euro-PCT, l’INPI retient un délai de trente et un mois avant l’entrée en phase européenne.
Les résultats ne mesurent donc pas les seuls dépôts effectués en 2025, pas davantage que les brevets effectivement délivrés au cours de cette année.
Des brevets aux investissements industriels, l’enjeu du financement
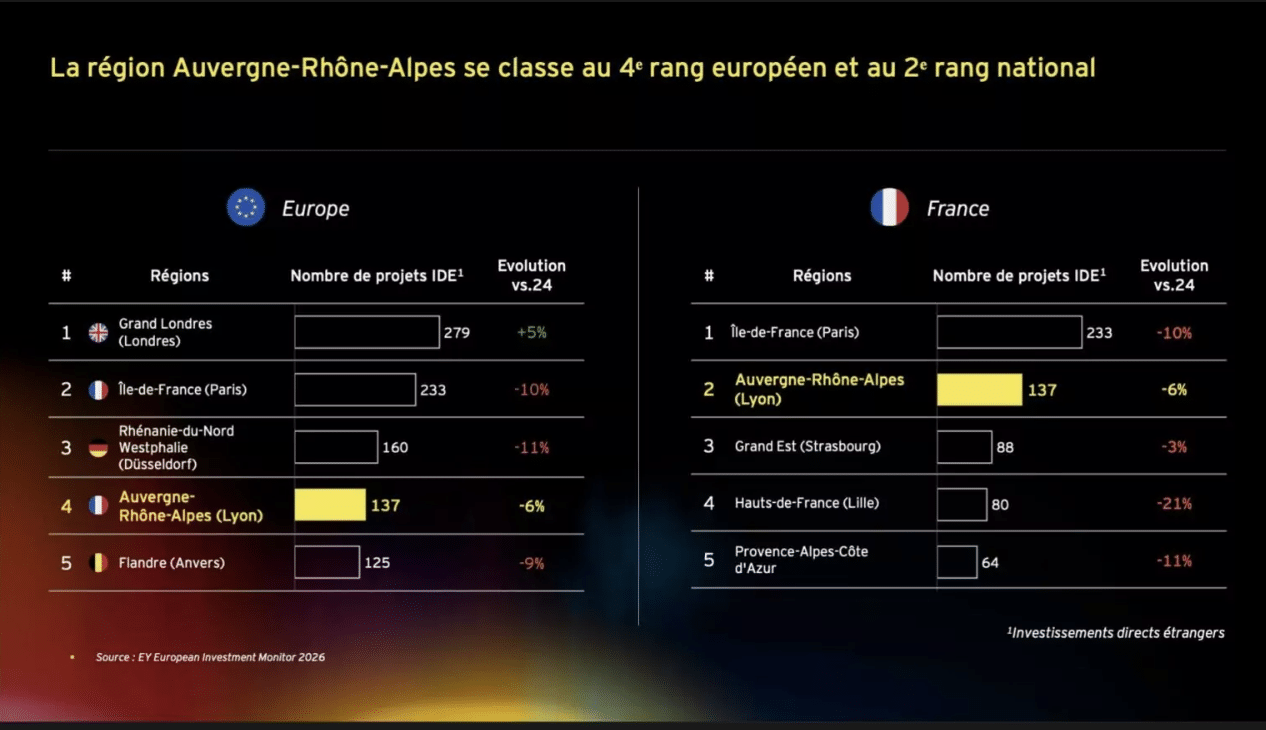
La place occupée par l’Auvergne-Rhône-Alpes dans le palmarès de l’INPI trouve un prolongement dans les données sur l’attractivité industrielle. Selon le Baromètre EY 2026, la région a accueilli 63 projets industriels étrangers en 2025, se maintenant au premier rang français dans cette catégorie.
Mais les décisions d’investissement ne disent pas tout de la capacité des entreprises à mener leurs projets à terme. Lors de la présentation du baromètre à Lyon, ONLYLYON Invest a notamment attiré l’attention sur les difficultés de financement rencontrées par les entreprises au moment de leur développement industriel.
L’agence indique que seul un quart des projets de son portefeuille parvient à boucler intégralement son tour de financement. Ce constat ne concerne pas spécifiquement les déposants recensés par l’INPI, mais il éclaire une difficulté économique qui peut se poser après les premières phases de recherche et de développement : réunir les capitaux nécessaires pour passer à une production industrielle.
Le rapprochement des deux études fait ainsi apparaître un enjeu distinct de la seule activité inventive.
La capacité d’un territoire à faire émerger des technologies et à attirer des projets industriels ne préjuge pas des moyens financiers disponibles pour accompagner leur réalisation.
Pour l’Auvergne-Rhône-Alpes, la question est désormais aussi celle du financement du passage à l’échelle industrielle. C’est à cette étape que les projets doivent trouver les ressources nécessaires pour transformer leurs développements technologiques en capacités de production.